


Estudo feito pela plataforma Juit mostra que 63% das demandas de repactuação foram recusadas no ano passado pelos tribunais
Mais de 140 mil processos pedindo repactuação de dívidas ingressaram na Justiça nos últimos cinco anos com base na Lei do Superendividamento, que prevê a negociação de dívidas dos brasileiros que não conseguem pagar seus débitos sem comprometer o “mínimo existencial” de R$ 600. Apesar da tentativa de negociação na Justiça, a maior parte dos pedidos acabou negada.
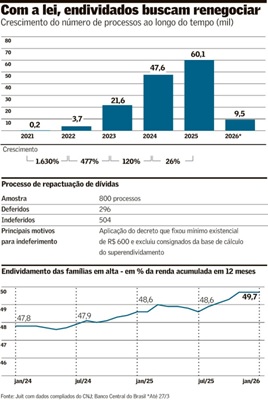
Estudo da Juit, plataforma de pesquisa jurídica com inteligência artificial, feito a pedido do Valor com dados do Conselho Nacional de Justiça (CNJ), mostra aumento nos processos que citam a lei. Em 2025, foram 60,1 mil. Este ano, até dia 27 de março, já eram 9.449 processos. A partir de uma amostra de 800 decisões de 13 tribunais de justiça do país em 2025, o estudo mostrou que 63% dos pedidos foram negados. Nos que foram aceitos, a negociação foi fundamental.
A lei estabelece que há superendividamento quando uma pessoa, sem indícios de má-fé, acumula tantas dívidas que não consegue pagar sem prejudicar suas despesas básicas, o chamado “mínimo existencial”, que foi posteriormente fixado em R$ 600. A norma prevê uma tentativa de negociação conjunta com os credores como primeira etapa quando o devedor busca a Justiça. Foi justamente por meio dessa negociação que, nos casos em que o Judiciário aceitou a demanda do endividado, a questão foi resolvida.
Havia uma demanda represada no Judiciário antes da Lei do Superendividamento que ajuda a explicar o aumento, segundo Deoclides Neto, fundador e CEO da Juit. Ele afirma que existem duas correntes que dividem as decisões. A primeira é justamente o decreto que trata do mínimo existencial. “Se a pessoa, depois de todas as dívidas pagas, tiver renda de mais de R$ 600, não existe interesse em agir e as ações são eliminadas sumariamente”, disse.
Por outro lado, há uma visão que afasta esse decreto por entender que a dignidade da pessoa humana é mais importante. Esse movimento vem sendo capitaneado pelo Tribunal de Justiça do Rio Grande do Sul (TJ-RS), segundo Neto. “Essas duas correntes mostram uma cisão muito grande de posicionamentos jurisprudenciais. TJ-RS sendo mais favorável e os outros TJs, como São Paulo, Paraná, Pará e Mato Grosso mais desfavoráveis a quem procura a proteção da lei.”
Mesmo atuando do lado dos credores, o advogado José Carlos de Souza, do escritório Schmidt, Lourenço Kingston Advogados Associados pondera o critério de mínimo existencial fixado. “Ele não é o mínimo compatível com a renda de toda a população”, afirma. O valor é questionado em ação no Supremo Tribunal Federal (STF).
“O debate é se o mínimo existencial [R$ 600] é uma exigência obrigatória ou apenas um parâmetro”, afirma. Apesar de decisões divergentes, a maioria considera que se sobrar mais que esse valor o “mínimo existencial não foi afetado” e não é possível se submeter à lei.
Segundo Souza, o norte da lei é a prevenção, isto é, que bancos e empresas de crédito no geral busquem prevenir consumidores de se tornarem superendividados. “Ao fornecer o crédito é necessário checar se existem outros empréstimos.”
Lauro Gonzalez, coordenador do Centro de Estudo de Microfinanças e Inclusão Financeira da FGV, aponta que o desenho da política exclui os mais pobres porque demanda um conjunto de ações que essa camada da população não tem tempo ou condições de fazer, como ir atrás de audiências e entrar na Justiça. Já a parcela de pessoas com mais recursos, que pode ter problema de endividamento com consignado, por exemplo, é impactada pela retirada dessa modalidade do cálculo do endividamento, como previsto no decreto de 2022 que regulamenta o tema.
“Para esse público essa combinação de excluir o consignado e o mínimo existencial ser muito baixo é bem frustrante, diminui o alcance”, avalia Gonzalez.
A Lei do Superendividamento traz uma espécie de recuperação judicial da pessoa física, segundo Brunna Quinteiro, sócia do escritório de advocacia Serur. A ideia é que o consumidor apresente um plano de repactuação de dívidas e chame os credores para negociar. Mas a advogada afirma que, na prática, vê um entendimento equivocado por parte do consumidor.
“O alívio [do Desenrola] foi temporário porque não tinha combate às causas estruturais do superendividamento”
— Lauro Gonzalez
“Essa lei é muito clara sobre seu alcance e como o consumidor tem que exercer essa pretensão. Essas [decisões] negativas vêm mostrar que há mesmo uma cautela por parte do Judiciário nessa análise, porque às vezes há uma tentativa de pressão por parte do consumidor”, afirma.
O caso da maior dívida da amostra analisada é de um agricultor de Pernambuco que tinha renda mensal líquida de R$ 6,8 mil e uma dívida de R$ 2,5 milhões. O agricultor teria contraído empréstimos e utilizado cartões de crédito para aquisição de insumos e outros preparos necessários para a atividade. O plano de pagamento apresentado previa desconto de 92,65% do débito e parcelamento de 60 meses.
No entanto, a Judiciário negou o pedido com base em dois argumentos. Primeiro, a falta de apresentação dos documentos que comprovassem a condição de superendividado. Em segundo lugar, o entendimento foi de que o produto rural não estava protegido porque o crédito não foi utilizado para consumo, mas sim para sua atividade produtiva.
Em outro caso, o de menor dívida, a consumidora buscou a renegociação de R$ 3,5 mil em empréstimos, pessoal e consignado, diante de uma renda mensal bruta de R$ 5,6 mil. Mencionando o decreto, a decisão desconsiderou a dívida com o consignado e apontou que o mínimo existencial continuava preservado, mesmo se o consignado fosse considerado. Com isso, o processo foi extinto sem resolução de mérito.
Enquanto as pessoas continuam procurando o Judiciário, o governo vem trabalhando em uma série de medidas para facilitar a vida do endividado, como a possibilidade de liberar o uso do Fundo de Garantia do Tempo de Serviço (FGTS) para quitação de dívidas. Segundo dados do Banco Central (BC), o endividamento das famílias chegou a 49,7% da renda em janeiro deste ano.
Gonzalez, da FGV, explica que o problema do endividamento pode ser analisado por três grupos de fatores. Os primeiros são os macroeconômicos, como a taxa de juros, inflação e o mercado de trabalho. Em seguida, vem os microeconômicos, como a renda, a educação financeira e educação formal da população. Já em terceiro, fica o ecossistema de crédito.
O professor aponta que seria necessário um combate às causas estruturais do endividamento e sugere mudanças, como o fim do cartão consignado e o cartão benefício. O Desenrola, programa lançado em 2023 em que cerca de 15 milhões de pessoas conseguiram renegociar R$ 53,2 bilhões em dívidas, teve efeito temporário, na avaliação de Gonzalez. “O alívio foi temporário porque não tinha combate às causas estruturais do superendividamento.”
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!


Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (1)
- Atendimento Online (453)
- Call Center (6276)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3310)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11452)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (1)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (4)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.