


Mudanças no produto aumentaram a pressão sobre as instituições, somando-se a outros fatores e levando a maior seletividade nos perfis de clientes
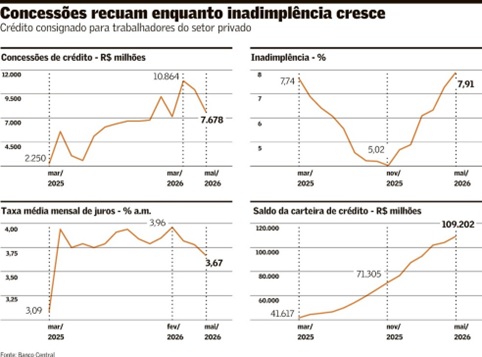
O impacto do teto móvel para os juros do Crédito do Trabalhador e do limite para o Custo Efetivo Total (CET) já começou a aparecer no mercado. As concessões do crédito consignado para funcionários do setor privado recuaram após as medidas anunciadas pelo governo. Embora as mudanças tenham aumentado a pressão sobre as instituições financeiras, fontes ouvidas pelo Valor avaliam que a maior seletividade na oferta de crédito resulta de um conjunto de fatores, e não apenas da limitação das taxas.
A resolução do Ministério do Trabalho e Emprego (MTE) publicada em abril estabeleceu regras para coibir cobranças abusivas no novo consignado privado. A norma limita o que as instituições financeiras podem cobrar: encargos por juros, multa e mora por atraso, tributos e seguro prestamista, quando contratado.
A normativa também determina que o CET mensal não pode superar em mais de um ponto percentual a taxa de juros da operação, e cria um critério para identificar juros considerados abusivos com base na taxa média e no desvio padrão das operações realizadas no trimestre anterior à publicação da resolução. O teto está atualmente em cerca de 4,98% ao mês.
Após a adoção das novas regras, o volume de concessões caiu de R$ 10,9 bilhões em março, pico da série histórica, para R$ 9,9 bilhões em abril e R$ 7,7 bilhões em maio, primeiro mês completo sob a vigência da resolução. Maio também é o dado mais recente divulgado pelo Banco Central (BC).
Procurado pelo Valor, o MTE informou, por meio de nota, que o dado do BC desconsidera a administração pública. “O Crédito do Trabalhador inclui celetistas do setor público, em especial de empresas estatais não dependentes.”
“É inegável que há um componente de restrição criado pela medida, [mas] é impróprio dizer que esse é o único fator”
— Délber Lage
Considerando a administração pública, o cenário muda. Segundo dados do MTE, as concessões em março somaram R$ 11,93 bilhões, chegaram a R$ 12,78 bilhões em abril e caíram para R$ 12,48 bilhões em maio. Sobre a queda em maio, o MTE explica que foi “reflexo direto de uma manutenção no sistema da Dataprev ocorrida no dia 29 (último dia útil do mês), que impediu novas averbações e postergou os registros para junho”.
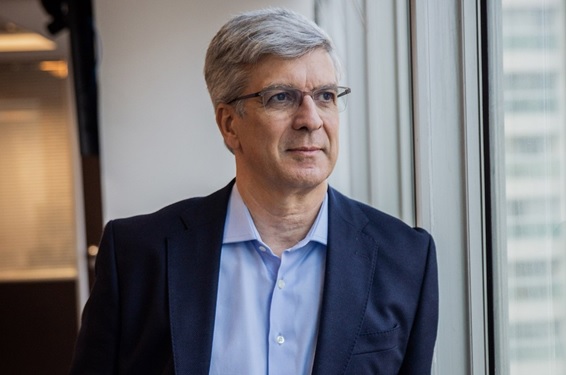
O teto de juros contribuiu para a desaceleração das concessões ao setor privado, mas não explica sozinho esse movimento, afirmou Délber Lage, CEO da SalaryFits, empresa da Serasa Experian. “É inegável que existe um componente de restrição criado pela medida de reduzir a taxa”, disse. Ao mesmo tempo, ressaltou que “é igualmente impróprio dizer que esse é o único fator”. Para ele, a maior seletividade das instituições financeiras também reflete a carteira ainda em amadurecimento.
Lage aponta outras três fontes de pressão sobre o produto. A primeira é o maior custo de captação das instituições financeiras de menor porte em um ambiente de Selic elevada. A segunda é a inclusão de trabalhadores de menor renda e com perfil de crédito considerado mais arriscado. A terceira são os desafios operacionais decorrentes do novo fluxo de processamento do consignado privado.
Dados da Serasa ajudam a entender o perfil dos clientes que aderiram à modalidade. Segundo um estudo da empresa, 74% dos consumidores que contrataram o novo consignado privado já possuíam dois ou mais empréstimos ativos. Além disso, 78% dos trabalhadores tinham mais de 81% da renda comprometida com empréstimos e outras obrigações financeiras. O levantamento também mostra que 86% das contratações foram realizadas por trabalhadores nas faixas mais baixas do score de crédito. Em um ano da nova modalidade, o número de novos contratos mais que dobrou, passando de cerca de 11 mil para mais de 25 mil, enquanto o valor médio dos empréstimos recuou 73%, de R$ 8,6 mil para R$ 2,3 mil.
Lage avalia que a imposição de um teto de juros em um cenário de incerteza leva as instituições a restringirem a oferta para perfis de maior risco. “Mais garantia, facilita. Teto mais baixo, dificulta. Não tem a menor sombra de dúvida. E não é que dificulta por uma questão de bondade ou maldade. É de relação risco retorno.”
Para Jonatas Giovinazzo, diretor administrativo da fintech Gooroo Crédito, a limitação dos juros pode excluir justamente um grupo que passou a ter acesso ao consignado privado após o novo modelo. Ele avalia que o teto reduziu o apetite das instituições por perfis considerados mais arriscados, como trabalhadores negativados e empregados de pequenas empresas. “O primeiro impacto dessa redução vem da exclusão. Então, esses perfis que tinham sido incluídos deixaram de ser atendidos.”
Na avaliação de Giovinazzo, a queda nas concessões observada após o teto não decorre da falta de demanda, mas sim da mudança no perfil dos clientes atendidos. “Quando cai 30% do volume e a taxa média só cai 0,15 ponto percentual, significa o quê na nossa visão? Primeiro, esse perfil de cliente de maior risco não toma muito dinheiro, o tíquete médio dele é baixo. Então, em termos de volume financeiro ele também não é tão representativo, mas os juros dele são maiores. Quando a gente tira ele da base, o juros caem menos. Significa que, basicamente, a gente tirou esse perfil.”
Para o vice-presidente da Associação Brasileira de Crédito Digital (ABCD), Marcos Masuchi, a redução das operações decorre principalmente de dois fatores: o aumento da inadimplência da carteira e os efeitos do novo mecanismo de controle de taxas. “Na nossa visão são dois pontos principais. Um ponto é a própria inadimplência do produto, que vem mais elevada. [...] O segundo ponto tem relação com esse mecanismo mais rígido de controle de taxa que, embora não seja de forma alguma a intenção do regulador, pode ter um efeito não intencional de inviabilizar algumas operações.”
A ABCD também atribui parte da desaceleração a problemas operacionais que ainda não foram endereçados, mas tendem a ser solucionados em breve. Entre eles estão a dificuldade de transferir automaticamente o contrato quando o trabalhador muda de emprego e os entraves para reestruturar operações quando a parcela deixa de ser descontada temporariamente em razão de afastamentos ou outras situações.
O CEO da Associação Brasileira de Bancos (ABBC), Leandro Vilain, também cita entraves operacionais que ainda precisam ser superados. “A questão das informações ainda não está bem ajeitada, a questão da tempestividade das informações, onde o empregador ainda demora para mandar a informação para a CTPS [carteira de trabalho]. Ainda tem problema do revínculo [quando o funcionário troca de emprego], ainda tem problema de repasse do pagamento para os bancos, ainda tem a questão de conciliação. Então, tem muito problema ainda. Eu sei que a Dataprev está trabalhando nisso.”
“Mudanças que impactam a precificação do crédito costumam exigir um período de adaptação”
— Beatriz Krauss
Segundo Vilain, essas falhas podem ser solucionadas com investimentos em tecnologia. “Não conheço nada de tecnologia que você não resolva, depende só de botar foco, priorização e dinheiro.” Ele também defende que a solução para o consignado privado não passa pela imposição de limites para as taxas de juros, mas pela correção das falhas operacionais e pela redução da inadimplência. “Qualquer tipo de regulação em cima de precificação, é porque algum mecanismo não está funcionando adequadamente, tem alguma coisa na engrenagem que não está funcionando.”
Masuchi, da ABCD, também argumenta que a forma mais eficiente de reduzir os juros é corrigir essas questões operacionais, além de fortalecer as garantias do produto. “A gente acha que o caminho mais eficiente para que a taxa reduza é sempre trabalhar para que o perfil de risco da operação reduza. Porque, no fundo, a taxa de juros reflete uma relação entre risco e retorno”, afirma, dando como exemplos de medidas a melhoria de questões operacionais e a própria implementação de garantias na operação. “A gente vê isso, inclusive, na literatura mundial, que é sempre muito mais eficiente [ajustar risco retorno] do que propor uma rigidez na precificação.”
Na avaliação da Federação Brasileira de Bancos (Febraban), ainda não é possível atribuir a queda das concessões ao teto de juros. “A evolução das concessões depende de diversos fatores, como o perfil dos tomadores, a maturação do produto, aspectos operacionais e as condições de risco do mercado”, afirmou, em nota.
Ainda assim, a Febraban reconhece que o teto pode aumentar a seletividade na concessão. “De forma geral, restrições à precificação do risco podem levar a uma maior seletividade na concessão de crédito, especialmente para clientes de maior risco. Por isso, a Febraban tem defendido que os mecanismos de proteção ao consumidor sejam compatibilizados com a sustentabilidade da oferta de crédito e com a ampliação do acesso dos trabalhadores ao programa.”
Para Beatriz Krauss, diretora da Associação Brasileira de Fintechs (ABFintechs), a desaceleração das concessões após a implementação do teto era, em alguma medida, esperada. “Mudanças regulatórias que impactam diretamente a precificação do crédito costumam exigir um período de adaptação, com revisão dos modelos de concessão, critérios de risco e estratégias de originação”, avalia. “O mercado vinha apresentando crescimento consistente e a redução do volume ocorreu justamente após a entrada em vigor do teto móvel, refletindo o impacto da limitação das taxas sobre a oferta.”
Arnaldo Braga, sócio e gestor de crédito da Neo Investimentos, avalia que o mercado ainda passa por uma fase de aprendizado operacional e que ainda está coletando dados para precificar adequadamente o risco. “Você tem que dar um prazo para o mercado fazer as estatísticas de inadimplência. [...] Se você der um crédito hoje, demora 60 dias para entender se aquele crédito vai à adimplência ou não. Então, se você não der um tempo para o mercado fazer o levantamento da inadimplência da maneira correta, com estatísticas corretas, ninguém vai ser corajoso.”
Na visão do gestor, a intervenção ocorreu antes de o mercado amadurecer, o que tende a reduzir a concorrência entre os credores. “Se você limita a taxa, você tira do mercado as pessoas que não o mercado não confia.” Segundo ele, o efeito pode ser tornar o consignado privado mais restrito aos trabalhadores de menor risco. “Se o teto for rebaixado demais, vai se tornar uma linha elitista. Você só vai dar para pessoa que tem muitos anos de casa, que tem um bom fundo de garantia, um cara que tem estabilidade em uma empresa boa.”
Masuchi, da ABCD, ainda aponta que o impacto das medidas deve ser maior sobre as fintechs. “As fintechs tiveram um crescimento do crédito muito elevado. O que é importante para o País, porque traz competitividade e, no fim das contas, traz redução de juros e também mais oferta para o cidadão brasileiro de produtos. E grande parte desse crescimento [das fintechs] veio em função do consignado. Elas tiveram e têm um papel fundamental de inclusão para este novo produto. E, naturalmente, quando você compara com instituições como, por exemplo, os grandes bancos, o custo de captação de uma fintech é maior.”
Para Krauss, da ABFintechs, as fintechs acabam sendo “desproporcionalmente” afetadas. “Por possuírem uma estrutura de custo de captação naturalmente diferente daquela das instituições financeiras tradicionais, a margem para absorver essa limitação é menor. Isso restringe a capacidade de precificar o risco adequadamente e, consequentemente, reduz a oferta de crédito para uma parcela dos trabalhadores do setor privado, além de diminuir a concorrência no mercado.”
Apesar dos desafios, a modalidade ainda é considerada promissora pelo mercado. “Eu acredito muito no produto. Eu acho que ele vem numa curva positiva”, afirma Vilain, da ABBC. A Febraban também destaca a importância do consignado privado para ampliar o acesso dos trabalhadores a crédito com garantia e condições mais favoráveis. “Os bancos seguem participando ativamente do programa e dos debates sobre seu aperfeiçoamento junto ao Ministério do Trabalho.” Todas as entidades representativas ouvidas pelo Valor – ABBC, ABCD, ABFintechs e Febraban – afirmaram manter diálogo com os reguladores para o aprimoramento do produto.
A Neo Investimentos estima que o saldo da carteira de consignado privado vai alcançar cerca de R$ 300 bilhões em dois anos, patamar em que o mercado começaria a atingir o equilíbrio. Esse cálculo leva em consideração a alavancagem do público do consignado privado em relação ao público do consignado público e do INSS. Até março, o saldo do consignado privado em relação à massa salarial do público era de 0,9 vezes. No consignado público, também em março, esse número foi de 4 vezes, e no consignado do INSS, de 3,8 vezes.
“O prazo pode escorregar um pouco, mas que nós vamos ter R$ 300 bilhões de produto, nós vamos ter, porque tem uma massa salarial suficiente”, diz Braga.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
-
 Juros altos empurram PMEs para fintechs, risco sacado e FIDCs
-
 Renegociação de dívidas não tem como fugir dos juros altos
-
 BB, Santander, Itaú e Bradesco: Com guerra e juros altos, bancos elevam provisões contra calote
-
 Mudanças nos programas habitacionais aquecem crédito para a classe média, mas juros são entrave
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (1)
- Atendimento Online (453)
- Call Center (6276)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3301)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11445)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (1)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (3)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
