


Segmento atinge R$ 1 trilhão em ativos com foco em PMEs e produtores rurais
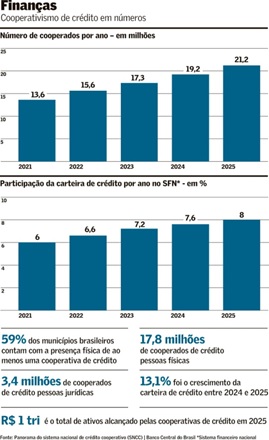
As cooperativas de crédito registraram expansão consistente nos últimos anos e hoje somam 8,5% da carteira total do Sistema Financeiro Nacional (SFN). Além de ampliar sua visibilidade – com presença no patrocínio a equipes esportivas, por exemplo -, o setor encerrou o último ano com R$ 1 trilhão em ativos, segundo o Banco Central (BC).
A quantidade de cooperados, com avanço constante nos últimos cinco anos, cresceu 10,4% entre 2024 e 2025, atingindo 21,2 milhões no fim de dezembro. O alcance fica ainda mais evidente quando se observa que as cooperativas têm presença física em 59% dos municípios brasileiros – localidades onde, em muitos casos, são a única instituição financeira que oferece atendimento presencial.
Assim como o restante do SFN, as cooperativas sofrem os impactos dos juros elevados, que limitam a expansão do crédito. Ainda assim, o setor acelerou o ritmo em 2025: sua carteira cresceu 13,1% em relação ao ano anterior, superando a alta de 8,5% registrada pelos demais bancos e instituições financeiras.
Tomam os recursos das cooperativas tanto pessoas físicas quanto empresas, sobretudo as micro e pequenas, que normalmente têm acesso mais restrito às linhas dos bancos tradicionais. Outro segmento forte para as cooperativas é o do agronegócio, com empréstimos para produtores de pequeno porte. Segundo o BC, o ramo de crédito encerrou 2025 com 17,8 milhões de cooperados pessoas físicas e 3,4 milhões de pessoas jurídicas.
As cooperativas de crédito funcionam de maneira similar à dos bancos, com oferta de todos os principais produtos bancários: empréstimos pessoais, financiamentos de imóveis e veículos, cartões e seguros, investimentos, entre outros. A distinção fundamental reside no modelo de negócios. Enquanto um banco tem a meta de gerar lucros para seus acionistas, a cooperativa trabalha para gerar valor aos seus cooperados, que são os “donos” da operação.
Em vez de lucro, as cooperativas têm as chamadas “sobras”, cuja destinação depende de deliberação dos cooperados. Essa lógica é a base do sistema, incentivando as sensações de pertencimento. As cooperativas contam ainda com um fundo garantidor próprio (o FGCoop) – que, à semelhança do fundo garantidor de crédito (FGC) dos bancos, cobre até R$ 250 mil por CPF ou CNPJ em caso de liquidação.
“O entendimento das cadeias de valor de uma comunidade é o diferencial das cooperativas”
— Gustavo Freitas
Os números hoje refletem os resultados de um conjunto de mudanças regulatórias nas últimas décadas – ajustes que não tiraram as instituições do radar do BC, mas as colocaram sob regimes específicos de fiscalização. “O avanço do cooperativismo de crédito no Brasil faz parte de um contexto de democratização do sistema financeiro nacional, um esforço para promoção de cidadania financeira”, avalia Katherine Hennings, pesquisadora associada do FGV Ibre e analista da BRCG Consultoria.
Alex Nery, professor da FIA Business School, aponta como marco decisivo a autorização concedida em 2003 pelo Conselho Monetário Nacional (CMN) para a criação de cooperativas de livre associação – modalidade aberta a qualquer pessoa e que hoje responde por quase 60% do setor. O especialista ressalta que essa flexibilização foi seguida por outros avanços regulatórios cruciais: a instituição do Sistema Nacional de Crédito Cooperativo (2009), o lançamento do FGCoop (2014), a adoção de regras prudenciais específicas pelo BC (2017) e a permissão para a captação de recursos públicos municipais (2018).
A capilaridade do sistema de crédito cooperativo permite que as instituições atendam com assertividade as demandas locais, destaca o superintendente comercial de crédito, câmbios e entes públicos do Sicoob, Renan Carneiro. “Estamos inseridos no dia a dia das comunidades e assim podemos entender melhor que tipo de produto de crédito é mais adequado para cada necessidade do cliente. Por estarmos perto, conhecemos essas dores”, comenta Carneiro, informando que o Sicoob está hoje em aproximadamente 2,5 mil municípios brasileiros, com 4,7 mil postos de atendimento, além de contar com atendimento e serviços digitais pelo app. A maior parte da carteira de crédito de R$ 270 bilhões do Sicoob está em crédito para empresas (R$ 109 bilhões), seguido por crédito para o setor rural (R$ 95 bilhões).
“O entendimento das cadeias de valor dentro de uma comunidade é o diferencial das cooperativas em relação ao sistema tradicional. Essa característica acaba gerando um efeito multiplicador na economia local”, diz o diretor executivo de crédito e segmentos do Sicredi, Gustavo de Castro Freitas. Ele reforça a importância, principalmente no caso de cooperados do agronegócio e pequenas empresas, da operação de linhas específicas, como as do BNDES, pelo Sicredi. O banco está hoje em todos os Estados do país e trabalha para reforçar a presença também em capitais.
Com 1,2 milhão de cooperados em 20 Estados brasileiros, mil agências e R$ 60 bilhões em ativos, a Cresol também tem foco na proximidade e na capilaridade do atendimento. “Cerca de 80% da nossa presença física está em municípios com até 50 mil habitantes. Isso nos permite identificar as necessidades dos cooperados, ao mesmo tempo em que oferecemos diversos produtos e serviços financeiros pelo app”, afirma Adriano Michelon, vice-presidente da Cresol.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
-
 Sicredi alcança R$ 100 bilhões na carteira de crédito PJ
-
 Inadimplência rural atinge menos de 5% da carteira de crédito do Banco do Brasil
-
 Digimais e fundo se enfrentam na Justiça por problemas em carteira de R$ 660 mi
-
 Carteira de habitação da Caixa deve ter crescimento acima do previsto em 2025, diz vice-presidente financeiro
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (1)
- Atendimento Online (453)
- Call Center (6276)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3301)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11445)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (1)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (3)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
