


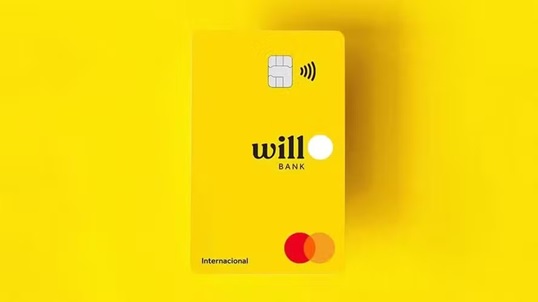
Bandeira honrou pagamentos à vista dos cartões, que são repassados aos lojistas em até 28 dias e que seriam mais ou menos metade do volume total da fintech, mas restante do volume é alvo de debate
A liquidação do Will Bank, que fazia parte do conglomerado do Banco Master, desencadeou uma disputa acirrada entre a Mastercard, bandeira dos cartões que eram emitidos pela fintech, e as adquirentes. A empresa americana, que é a responsável pelo arranjo de pagamentos, honrou os pagamentos à vista dos cartões, que são repassados aos lojistas em até 28 dias (D28) e que seriam mais ou menos a metade do volume total do Will, de cerca de R$ 5 bilhões. Entretanto, a metade restante desse volume é alvo de intenso debate.
Inicialmente, a Mastercard teria proposto às credenciadoras arcar com metade do prejuízo total. Como a inadimplência nos cartões do Will estaria em torno de 50%, na prática, a bandeira não pagaria quase nada às “maquininhas” além dos fluxos de D28 já ressarcidos. Depois, propôs pagar metade do valor em aberto em dinheiro e o restante em serviços, como produtos antifraude, de autenticação, dados e analytics etc, ao longo de alguns anos.
Entretanto, essa segunda proposta tampouco agrada as adquirentes. Muitas alegam que não precisam desses serviços porque já têm contratos com outros fornecedores, e que a oferta não cobre os prejuízos. “Ninguém quer esses serviços e, mesmo que quisesse, há uma preocupação até mesmo concorrencial. Com o tamanho da exposição que as adquirentes têm, aceitar esses serviços seria fechar o mercado para outros fornecedores por vários anos. Pode até configurar um abuso de poder dominante”, comenta uma fonte a par do assunto.
As adquirentes independentes seriam as mais prejudicadas. Alguns participantes apontam que as credenciadoras ligadas a grandes bancos estariam mais tranquilas porque, informalmente, a Mastercard poderia oferecer benefícios para os bancos controladores, que também são emissores dos seus cartões. Misturar os dois lados e oferecer benefícios na emissão, deixando as adquirentes puras sem essa opção, seria uma quebra de tratamento isonômico dos parceiros, que deveriam ter as mesmas condições, reclamam interlocutores.
Outro ponto complexo são os repasses que estão sendo feitos pela EFB Regimes Especiais de Empresas, liquidante indicada pelo Banco Central (BC) que administra o Will. Em fevereiro, a Associação Brasileira das Empresas de Cartões de Crédito e Serviços (Abecs) reclamou publicamente do liquidante, afirmando que havia recursos retidos e que era preciso regularizar o fluxo.
Participantes da indústria dizem que, desde então, o liquidante retomou o repasse, mas a Mastercard se sub-rogou no que já pagou às adquirentes. O problema é que há um entendimento de parte do setor de que a lei só permitiria que a bandeira se sub-rogasse aos fluxos dos primeiros 30 dias após a quebra do banco. “A Mastercard já recebeu recursos relevantes do liquidante e não está repassando. No limite, isso poderia até configurar apropriação indébita”, aponta um interlocutor.
Procurada, a Mastercard negou que esteja retendo repasses do liquidante. “Não é verdade. Temos trabalhado em estreita colaboração com o liquidante e o órgão regulador para minimizar qualquer possível impacto sobre o ecossistema de pagamentos. Como parte desse esforço, antecipamos anteriormente o pagamento exigido nos termos de nossa obrigação regulatória, financiado, naquele momento, com recursos próprios. Há semanas, aguardamos a transferência de recursos adicionais arrecadados pelo liquidante para que novos repasses possam ser realizados às credenciadoras. Essa liquidação ocorrerá assim que esses valores pendentes forem recebidos do liquidante.” Já a EFB, também procurada, não se manifestou.
A Abecs não quis se posicionar. No mês passado, ao ser questionado sobre o assunto, o presidente da entidade, Giancarlo Greco, disse que a associação não entra em discussões bilaterais entre participantes da indústria. “A gente não tem esse acompanhamento nem opinião sobre essas discussões. A gente sabe do empenho de todo mundo, principalmente do regulador, em normalizar todo e qualquer tipo de situação.”
O BC aprovou, em novembro do ano passado, normas que deixam mais claro que a bandeira é responsável por assegurar o pagamento de todas as transações ao usuário recebedor. As bandeiras tiveram até o fim de maio para apresentar seus novos regulamentos, que ainda precisam ser aprovados pelo regulador. De qualquer forma, as credenciadoras e muitos advogados entendem que normas anteriores já determinavam que recursos em trânsito para operações de pagamento devem ser mantidos em uma conta segregada. Isso está previsto na Lei 14.031, a chamada Lei do Repasse, e na Resolução 150 do BC.
Na semana passada, a ata do Comitê de Estabilidade Financeira (Comef) mostrou que o BC defende a atualização dos regulamentos dos arranjos de pagamento diante da “responsabilidade do instituidor pelo risco residual das transações”. “Os episódios recentes de inadimplência de participantes de arranjos de pagamento reforçam a importância do processo em curso de alteração desses regulamentos, com estrita observância à regulação aplicável, bem como da implementação tempestiva de mecanismos efetivos de gerenciamento de riscos.”
“O Comitê reitera que os regulamentos dos arranjos não podem conter dispositivos que reduzam a extensão da responsabilidade atribuída pela regulação ao instituidor no que se refere à assunção do risco residual”, diz o documento.
Outra fonte do setor aponta que o mercado está esperando o BC se manifestar sobre o assunto, pressionando a Mastercard a honrar esses compromissos, assim como ocorreu quando a Visa pagou todos os fluxos da CredZ, em 2023. Entretanto, o regulador tem evitado tomar um posicionamento mais firme. “Acho que isso vai acabar sendo judicializado. As credenciadoras têm evitado isso até agora porque ninguém quer brigar com uma das maiores bandeiras do Brasil, que tem uma forte posição de mercado. Mas não estou vendo outra solução, com o BC se omitindo da forma como está.”
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!

Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6284)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3334)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11535)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (397)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.