


Carteira de redes abertas cresce menos que inflação; cliente adia mais as primeiras parcelas
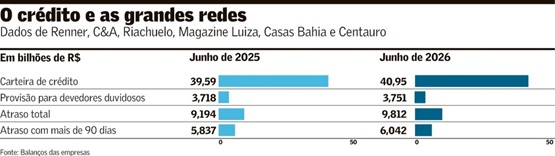
As grandes redes de varejo do país seguraram as suas linhas de crédito, limitando financiamentos aos clientes neste ano para se proteger de um risco de calote dos consumidores, e conseguiram impedir uma alta nas provisões para perdas. Seis varejistas com vendas brutas totais de pouco mais de R$ 120 bilhões ao ano somaram uma carteira, neste primeiro semestre, de R$ 40 bilhões em créditos ao consumidor, calculou o Valor, encolhimento de 1,2% em termos reais, descontada a inflação.
Provisionamentos são feitos quando as companhias precisam separar em seus balanços recursos para dar conta de atrasos com a inadimplência.
Apesar desse esforço, fruto de uma postura conservadora, os números deste ano mostram que os vencimentos de curto prazo, de até 90 dias, estão crescendo numa velocidade acima da média do atraso total, algo que pode ser um sinal de alerta para as empresas.
Os dados fazem parte de levantamento da reportagem com base nos balanços do primeiro semestre de varejistas de moda, eletroeletrônicos e material esportivo. Foram coletados números relativos a provisões para devedores duvidosos, atrasos totais e acima de 90 dias e o volume da carteira total das redes no país.
Fizeram parte do material as redes Casas Bahia, Magazine Luiza, Grupo SBF (Centauro), C&A, Renner e Riachuelo. O Valor considerou essas empresas porque são as redes com operações de financiamento ao consumidor entre os grupos de capital aberto. Varejistas de alimentos e farmácias não têm linhas de parcelamentos mais longos.
Com base nos dados, as redes de comércio somaram uma carteira de crédito no Brasil de R$ 40,95 bilhões ao fim de junho, 3,43% superior ao volume de um ano atrás, um crescimento abaixo do ritmo da inflação acumulada do período, de 4,64%, pelo IPCA.
Além disso, a provisão para devedores duvidosos ficou praticamente estável entre os anos, em R$ 3,7 bilhões, com estabilidade ou queda nos casos de Magazine Luiza, Casas Bahia, Renner e Centauro, e crescimento em C&A e Riachuelo.
Em relação à soma total das contas em atraso nas redes, e ao peso dentro da carteira geral, houve um aumento de 6,7% no montante no primeiro semestre versus o ano anterior, para R$ 9,81 bilhões.
Este ritmo é maior do que o atraso das contas com mais de 90 dias. No período superior a três meses, o valor em aberto cresceu 3,5%, para R$ 6 bilhões na redes pesquisadas, em linha com o avanço da carteira.
Isso indica, portanto, que as operações fechadas com prazos mais curtos podem estar pressionando mais a média geral dos adiamentos nos pagamentos.
Ao se verificar os casos das companhias de forma individual, fica evidente como as quitações atrasadas vêm avançando sobre orçamentos dos consumidores.
Na varejista de moda Renner, por exemplo, as contas em atraso de 31 a 89 dias cresceram em valor 14,8%, para R$ 1,5 bilhão. Já em até 30 dias de atraso, caíram 7,6% em relação ao ano passado.
“É algo que sinaliza que os consumidores começam a pagar a compra recém-concluída e, depois do primeiro mês, passam a atrasar as parcelas”, diz um ex-diretor comercial de uma rede de departamentos.
Na Centauro, na faixa de 31 a 60 dias, o aumento na soma de valores em aberto foi de 12 vezes, para R$ 4,7 milhões. De 61 a 90 dias, a cifra quadruplicou, para R$ 3,1 milhões, mostra a lista chamada “aging list” (a soma é líquida da provisão de perda esperada).
Para efeito de comparação, o valor total de vencidos superior a um dia cresceu de forma importante, mas num ritmo menor. Isso triplicou de R$ 5,1 milhões para R$ 16,8 milhões em junho de 2025 para junho de 2026.
Empresa com pedido de recuperação judicial desde agosto, a Casas Bahia tem como uma de suas fortalezas o carnê ao consumidor, e também identificou uma elevação de 34,5% nos pagamentos vencidos do crediário entre 61 a 90 dias. Ainda foi verificada uma alta de 27,1% no intervalo de 31 a 60 dias de atraso no primeiro semestre de 2026 frente ao ano passado.
Entre todos os períodos analisados (de 6 a 180 dias), estes dois foram aqueles com os maiores percentuais de crescimento nos atrasos do carnês da Casas Bahia.
Em linhas gerais, o atraso médio do crediário da varejista ficou abaixo desses índices citados, mas ainda foi relevante. Na média, os valores totais da carteira vencida cresceram 24,7%, para R$ 1,7 bilhão no segundo trimestre de 2026 em relação a 2025.
Em seu balanço, a Casas Bahia afirma que segue monitorando o cenário de forma cautelosa e com uma abordagem conservadora, “garantindo a solidez e a sustentabilidade da carteira”. Procurada, a rede confirma um movimento mais forte de atrasos nas faixas iniciais e intermediárias, mas vê como positivo a insolvência menor em períodos mais longos. Ainda diz que a taxa de inadimplência passou de 8,4% para 8,9% no segundo trimestre de 2025 para 2026, mas vê a elevação como estabilidade.
Para o diretor sênior na agência Fitch Ratings, Renato Donatti, o varejo brasileiro tratou de adotar uma política mais restritiva na concessão de crédito nos últimos anos, após a elevação na taxa de juros, que encareceu o custo do capital, para evitar tomar para si o risco da insolvência, e isso impediu um desequilíbrio na carteira do setor.
Há varejistas com suas próprias financeiras e há casos de parcerias – a Renner opera com a sua financeira Realize, a Riachuelo, com a Midway, e o Magalu tem 50% da Luiza Cred – a outra metade é do Itaú Unibanco. Entre redes de capital fechado, a Pernambucanas é dona da Pefisa. Mas Donatti afirma que, para determinados consumidores, uma das únicas fontes de crédito é o acesso às linhas no balcão da loja.
“Há um consumidor que está fora do radar dos bancos, e é o varejo que precisa liberar capital a ele para que a venda aconteça. Ocorre que foi preciso adotar uma postura mais conservadora especialmente entre as financeiras vinculadas às varejistas”, disse.
Para ele, esses negócios deverão manter uma postura mais cautelosa na originação de crédito, ajustando limites e reprecificando riscos, e essas empresas continuarão priorizando a qualidade dos ativos e a rentabilidade.
Na Riachuelo, que a agência entende adotar a política de concessão hoje menos restritiva frente ao competidores, o valor da provisão para devedores duvidosos cresceu acima da média das seis cadeias do levantamento. Porém, o índice de inadimplência de 15 a 90 dias está estável de abril a junho (3,8%), e cresceu na faixa acima de 90 dias (de 26,8% para 28,4%).
Pelos dados, a provisão líquida de recuperações e descontos dentro da carteira total foi de 5,1%, versus 5,3% um ano atrás – ou seja, houve leve recuo no percentual porque a carteira cresceu mais rapidamente. “Esse resultado evidencia ganhos de eficiência na provisão frente à expansão da carteira”, diz a Riachuelo em nota, quando consultada.
Perguntada se irá manter a estratégia no curto prazo, apesar dos juros altos e das famílias endividadas, a Riachuelo diz que a evolução dos modelos de crédito permite avançar na concessão. E cita os melhores indicadores de inadimplência nos prazos curtos de financiamento, ao contrário de outras cadeias. “Pretendemos manter essa dinâmica, ainda com uma postura conservadora, ajustando a oferta conforme a leitura do mercado e a performance das novas safras.”
A C&A ainda decidiu elevar a provisão contra calotes, em 22%, de R$ 52,1 milhões em junho de 2025 para R$ 63,7 milhões um ano depois, para uma carteira que subiu 6%. O atraso total avançou um pouco acima da carteira, 7,3%.
A inadimplência de cartões de crédito foi de 15,4% de abril a junho, a maior desde o terceiro trimestre de 2024 para o indicador de débitos acima de 90 dias. Mas a taxa final da inadimplência total caiu de 4,8% no segundo trimestre de 2025 para 4,4% de abril a junho de 2026. Além disso, o dinheiro que a rede perdeu, descontadas as recuperações de crédito, teve leve queda de 0,9%.
Perguntada se pretende manter a política de contenção de liberações, a C&A não sinaliza mudanças. “Temos modelos internos que nos ajudam a prever a inadimplência futura e, com isso, desde o ano passado fizemos ajustes na política de concessão antevendo essa piora do cenário macro”, diz na nota ao Valor. Ainda afirma que busca o melhor equilíbrio possível entre atender o cliente e garantir rentabilidade. Na prática, os dados mostram que a receita líquida cresceu 1% no semestre, mas a margem bruta avançou 1,5 ponto, para 57%.
A hipótese de uma aceleração da concessão de linhas para dar um fôlego maior à retomada de vendas neste ano – todas as grandes cadeias de moda abertas sentiram desaceleração na receita no trimestre da Copa do Mundo – é um risco hoje deixado de lado pelo alto custo de uma decisão errada.
A Renner afirma, em nota, que uma política de crédito mais agressiva poderia gerar algum benefício de curto prazo para as vendas, mas o ganho não compensaria o aumento da vulnerabilidade num ambiente macro difícil. Seria preciso uma melhora consistente do cenário para uma revisão de política.
A varejista de moda pôs as suas análises de crédito em banho-maria no ano, que levaram a uma redução da carteira de 1%, para R$ 6,4 bilhões, até junho frente a 2025. Ao mesmo tempo, a provisão para devedores duvidosos da Renner também ficou estável. Mas a carteira mais “jovem” de atrasos, de 31 a 89 dias, passou de 20,9% em junho de 2025 para 24,2% em junho de 2026.
“Seguimos conservadores na concessão de crédito. Embora a inadimplência esteja sob controle e os nossos indicadores de curto prazo permaneçam saudáveis, o ambiente macro ainda exige cautela, especialmente nas faixas de renda mais pressionadas”, disse a rede em nota.
De certa forma, foi a mesma postura adotada pelo Magazine Luiza, cuja carteira cresceu tímido 1,8% até junho, frente ao ano anterior, para R$ 20 bilhões, abaixo da inflação, com provisão caindo 0,9%. Os atrasos totais perderam peso na carteira, com recuo de pouco mais de 10% em um ano. Ao contrário das outras redes, os atrasos de curto prazo (15 a 90 dias) recuaram.
Há um impacto em vendas, já que esse segmento é altamente dependente de crédito para crescer, mas é algo que faz parte da política da rede, hoje de crescimento com foco em rentabilidade.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!


Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6284)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3334)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11535)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (397)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.