


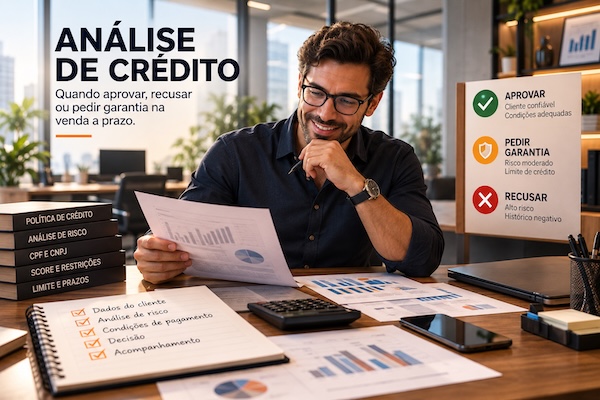
Avaliar o crédito do cliente antes de vender a prazo reduz o risco de inadimplência e protege o fluxo de caixa da empresa.
Antes de vender a prazo ou fechar um contrato de longo prazo com um cliente novo, sua empresa precisa responder a uma pergunta simples: esse cliente vai pagar? É isso que a análise de crédito faz. Ela reúne dados sobre o histórico financeiro, a renda ou o faturamento e o comportamento de pagamento de quem está comprando, para que o credor decida com mais segurança se aprova a venda, reduz o prazo, pede uma garantia ou recusa o negócio.
Para pequenas e médias empresas e para autônomos que vendem a prazo, essa etapa costuma ser tratada de forma informal, só pelo “feeling” do vendedor. O problema é que cliente que não paga vira caixa parado e, depois de um tempo, dívida difícil de recuperar. Neste guia, você vai ver dicas práticas de como analisar o crédito de um cliente pessoa física e pessoa jurídica, quais dados pedir, os modelos usados pelo mercado e quando faz sentido negar a venda ou pedir garantia.
O Que É Análise de Crédito e Por Que Ela Importa
Análise de crédito é o processo de avaliar se uma pessoa física ou uma empresa tem condição de honrar um compromisso financeiro dentro do prazo combinado. O objetivo central é mitigar riscos de inadimplência antes que a venda ou o contrato seja fechado, orientando a concessão de crédito na venda a prazo, não depois.
Instituições financeiras usam modelos estatísticos para estimar a probabilidade de inadimplência de cada cliente, e o raciocínio é o mesmo para uma empresa que vende a prazo: quanto mais dados relevantes você reúne antes da venda, menor a chance de vender pra quem não vai pagar. O score de crédito, por exemplo, é construído justamente para indicar a probabilidade de inadimplência num horizonte de 12 meses, segundo a Serasa Experian, e serve como um dos pontos de partida da análise, não como decisão isolada.
Análise de Crédito Para Pessoa Física
Quando o cliente é uma pessoa física, ou seja, o consumidor final da venda, a análise de crédito feita por empresas, no comércio ou por instituições financeiras na concessão de crédito deve reunir pelo menos estes pontos:
- Documento com foto e CPF, para confirmar a identidade de quem está comprando.
- Consulta ao score de crédito e ao histórico de restrições no CPF, inclusive pelo site oficial do Serasa ou do SPC.
- Comprovação de renda, quando o valor da venda ou do contrato justificar essa exigência.
- Comportamento de pagamento em compras anteriores, se o cliente já tiver histórico com a sua empresa.
O histórico de pagamentos costuma representar entre 29% e 35% da pontuação de crédito em diferentes modelos, segundo estimativas do setor (Stripe, Cashme). Isso quer dizer que um cliente com atrasos recorrentes em outras dívidas, sem acordo de regularização, tende a repetir esse padrão com a sua empresa, mesmo que o score geral pareça razoável. Já mostramos, no artigo sobre como vender a prazo sem virar estatística de inadimplência, que esse cruzamento de dados é o que separa uma venda segura de um problema de caixa mais à frente. Na prática, a análise também ajuda a definir limites de crédito e prazos diferentes por cliente: quem tem maior risco estatístico tende a receber prazos mais curtos ou um limite de crédito menor.
Análise de Crédito Para Pessoa Jurídica (CNPJ)
A análise de crédito para empresas exige uma camada a mais de verificação, porque o CNPJ carrega o risco do negócio como um todo, não só de uma pessoa:
- Situação cadastral do CNPJ (ativo, suspenso, baixado), com consulta a bases oficiais de restrição e conferência da documentação apresentada, a fim de evitar fraudes.
- Demonstrações financeiras disponíveis e leitura do fluxo de caixa, quando a empresa fornecer esses dados, além da consulta ao score e a apontamentos no site oficial do Serasa ou do SPC.
- Referências comerciais e histórico de pagamentos com outros fornecedores, informação que costuma ser checada com mais rigor quanto maior for o valor do contrato.
- Concentração de clientes e de fornecedores, porque uma empresa muito dependente de poucos contratos carrega risco maior de descontinuidade e pode elevar o índice de risco da operação.
Ter uma política de crédito documentada facilita muito essa etapa, porque define de antemão quais critérios, limites e prazos valem para cada tipo de cliente, em vez de decidir cada venda de forma isolada. Vale observar também o comportamento do cliente ao longo do tempo: quem mantém as contas em dia tende a ter uma pontuação mais alta, e dívidas negativadas que já foram negociadas e regularizadas pesam a favor na reavaliação do score. O Cadastro Positivo, que registra pagamentos feitos em dia, é outro fator que pode elevar essa pontuação e vale conferir na hora de decidir. Se sua empresa ainda não tem esse documento formalizado, vale ver como estruturar uma política de crédito clara e documentada antes de crescer a carteira de clientes que compram a prazo. Um cliente com mais tempo de relacionamento no mercado financeiro tende a ter uma avaliação mais favorável, enquanto muitas consultas de crédito em pouco tempo podem sinalizar risco aos credores.
O Modelo dos 5 C’s do Crédito
Um dos modelos mais usados por bancos e instituições financeiras para organizar a análise de crédito é o dos 5 C’s:
- Caráter: histórico de pagamentos e reputação do cliente no mercado.
- Capacidade: renda ou faturamento disponível para arcar com o compromisso.
- Capital: patrimônio e reservas financeiras que dão fôlego em caso de imprevisto.
- Colateral: garantias que podem ser oferecidas em troca do crédito concedido.
- Condições: contexto do negócio e do mercado no momento da venda.
Não é preciso aplicar os 5 C’s com o mesmo rigor de um banco. Para uma PME, o mais prático é adaptar o modelo à escala do próprio negócio: numa venda pequena, checar caráter e capacidade já reduz boa parte do risco; numa venda maior ou num contrato recorrente, vale considerar também capital e garantia.
Como Fazer a Análise de Crédito na Prática
O passo a passo de como analisar o crédito de clientes, sejam pessoas físicas ou jurídicas, segue uma lógica parecida:
- Reunir os dados cadastrais atualizados do cliente antes de qualquer decisão.
- Verificar restrições no CPF ou no CNPJ nos birôs de crédito (Serasa, SPC).
- Checar o score e o histórico de pagamentos disponíveis.
- Avaliar a capacidade de pagamento frente ao valor da venda ou do contrato.
- Definir o limite de crédito e o prazo com base no que foi levantado.
- Registrar a decisão, mesmo quando for informal, para consulta em vendas futuras ao mesmo cliente.
Como referência para definir o limite de crédito, a Serasa Experian e a CDL-SP recomendam não comprometer mais de 30% da renda ou do faturamento disponível do cliente com o valor da dívida assumida. Não é uma regra fixa nem uma exigência legal, mas funciona como um teto de segurança para evitar limites de crédito desproporcionais à capacidade real de pagamento, o mesmo critério que qualquer instituição financeira aplicaria antes de aprovar um crédito parecido.
Automatização da Análise de Crédito com Business Intelligence
Empresas que vendem a prazo com volume maior de clientes costumam automatizar parte da análise de crédito usando ferramentas de business intelligence. Na prática, isso significa integrar os dados internos (histórico de compras, atrasos, cadastro) com bases externas de score e restrição, e aplicar regras automáticas para decisões de baixo risco, deixando só os casos mais complexos para análise manual.
Esse tipo de automação reduz o tempo da análise de crédito de dias para minutos e aumenta a consistência das decisões, porque o mesmo critério é aplicado a todos os clientes, sem depender do julgamento individual de quem está vendendo naquele momento. Dashboards de business intelligence também ajudam a acompanhar indicadores como taxa de aprovação, tempo médio de análise e evolução da inadimplência ao longo dos meses.
Para negócios menores, vale a pena consultar o score do cliente diretamente nas plataformas de crédito antes de vender, sem burocracia. Uma ferramenta simples pra isso é consultar e negativar clientes inadimplentes em poucos minutos, sem depender de sistemas internos complexos.
Gestão do Risco de Inadimplência e Impacto no Fluxo de Caixa
Ferramentas e sistemas integrados aceleram as análises de crédito, mas esse trabalho não termina na aprovação da venda. Depois que o cliente entra na carteira, a análise de risco de crédito continua com acesso centralizado a dados internos e externos, segmentando os clientes por nível de risco, acompanhando o índice de inadimplência e criando alertas antes que um atraso vire inadimplência de verdade.
O impacto no fluxo de caixa de uma inadimplência não avaliada previamente costuma ser maior do que parece à primeira vista: além do valor não recebido, a empresa perde o capital de giro que esperava usar para pagar fornecedores e despesas fixas naquele período. Por isso, o ideal é que a equipe financeira e a equipe comercial compartilhem as mesmas informações de risco, em vez de tratar as análises de crédito como uma etapa isolada do processo de venda.
Quando Recusar o Crédito ou Pedir Garantia
Nem toda análise de crédito termina em aprovação simples. Três cenários costumam indicar que vale recusar a venda a prazo ou condicionar o negócio a uma garantia:
- O cliente tem restrições ativas no CPF ou CNPJ e nenhuma explicação consistente para regularizar a situação ou apresentar um acordo.
- O valor da venda comprometeria mais de 30% da renda ou do faturamento disponível do cliente, mesmo sem restrição ativa.
- O histórico de pagamentos mostra atraso recorrente com outros fornecedores ou credores.
Nesses casos, pedir uma garantia (sinal, aval, nota promissória) ou reduzir o prazo de pagamento costuma ser um meio-termo mais seguro do que recusar a venda por completo, principalmente quando o cliente é estratégico para o seu negócio.
Perguntas Frequentes Sobre Análise de Crédito
Quais são os 5 C’s da análise de crédito?
São caráter, capacidade, capital, colateral e condições. É o modelo tradicional usado por bancos e instituições financeiras para organizar a análise, mas pode ser adaptado à escala de uma PME, priorizando caráter e capacidade nas vendas menores.
Como funciona a análise de crédito para CNPJ (pessoa jurídica)?
Além da situação cadastral e das restrições no CNPJ, a análise de crédito para empresas avalia demonstrações financeiras, fluxo de caixa, referências comerciais e a concentração de clientes e fornecedores do negócio avaliado.
Quanto tempo leva uma análise de crédito?
Depende do volume de dados exigidos e de como a consulta é feita. Uma checagem simples de score e restrição pode levar minutos; uma análise mais completa de pessoa jurídica, com leitura de demonstrações financeiras, costuma levar mais tempo, mas processos automatizados com business intelligence reduzem esse prazo de forma consistente.
Preciso contratar um analista de crédito ou posso fazer sozinho na minha empresa?
Para negócios menores, o próprio empresário ou a equipe comercial pode aplicar o processo descrito neste artigo, usando as ferramentas de consulta disponíveis no mercado. A função de analista de crédito, dedicada, costuma fazer mais sentido quando o volume de vendas a prazo cresce e a análise manual já não acompanha o ritmo.
O que fazer quando o cliente tem score baixo, mas quero vender mesmo assim?
Score baixo não precisa significar recusa automática. As alternativas mais comuns são reduzir o valor ou o prazo da venda, pedir uma garantia adicional ou acompanhar o cliente com mais atenção nos primeiros pagamentos, antes de ampliar o limite de crédito concedido a ele.
Fechando a Conta
A análise de crédito, feita antes da venda, é o que separa uma carteira de clientes saudável de um caixa refém de dívidas em atraso. Aplicar os 5 C’s, verificar CPF e CNPJ, respeitar o limite de comprometimento de renda e documentar uma política de crédito já resolve a maior parte do risco, sustenta o crescimento do negócio e vira parte da estratégia de crédito da empresa, sem precisar de estrutura de banco.
Mesmo com todo esse cuidado, ainda pode acontecer de um cliente aprovado não pagar. Quando isso acontecer, o passo seguinte é a negativação: no Negativar Devedor Online, a negativação custa R$ 16 no modelo avulso, sem mensalidade, ou a partir de R$ 12,80 por negativação nos planos com assinatura mensal.
Gostou deste artigo? Compartilhe!
-
 Negativação de Devedores por E-mail: Por que validar o e-mail do devedor se tornou essencial após a decisão do STJ? (e como fazê-lo com 100% de segurança?)
-
 Notificação eletrônica antes da negativação do consumidor
-
 Desenrola vai desnegativar brasileiro com dívida de até R$ 100
-
 Projeto exige notificação antes da negativação por serviços essenciais
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (1)
- Atendimento Online (453)
- Call Center (6282)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3322)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11484)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (4)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
