


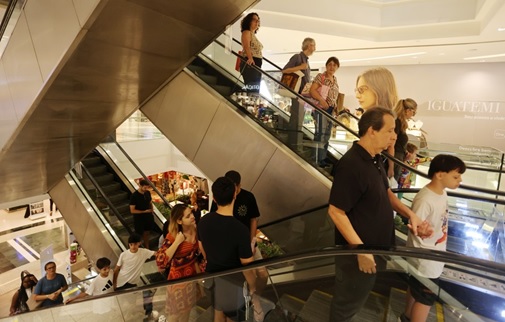
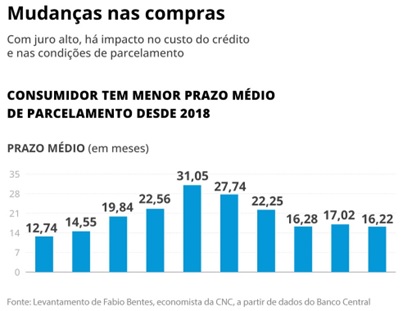
O período médio de financiamento para a compra de bens, exceto veículos, foi de 16,2 meses em julho. Em janeiro, estava em 19,5 meses. Juros altos
Parcelar as compras no cartão de crédito é a saída para encaixar despesas no orçamento da consultora de vendas Isabela Fagundes, de 32 anos. Para mobiliar e decorar o quarto da filha, em agosto, ela montou uma verdadeira equação tentando conciliar planos e receitas.
Nas lojas físicas, avaliou que o parcelamento era muito curto, com custo maior por produto: a tinta das paredes poderia ser dividida em duas vezes e os móveis, em até seis vezes sem juros. O crediário próprio das lojas tinha condições que encareciam demais o valor final. Ela acabou comprando todos os itens em um único e-commerce, em dez parcelas.
O parcelamento não saiu “de graça”. Com valor total de R$ 3 mil nas compras, ela desembolsou R$ 400 em juros. Para financiar sem acréscimo, era preciso dividir em no máximo seis vezes, mas a prestação não caberia no bolso. Ainda assim, ela avalia que fez a melhor escolha diante das alternativas disponíveis:
— Quando juntei tudo na mesma plataforma, por mais que tenha entrado juro, o valor era algo alcançável para mim. A loja física só chega no preço do on-line se você pagar no Pix. No crediário, não.
A situação de Isabela é um retrato do que o consumidor tem encontrado no varejo: em um cenário de juros altos por um longo período, as parcelas a perder de vista deram lugar a um prazo menor para quitar as compras e, em muitos casos, com cobrança de juros.
O prazo médio de financiamento para a compra de bens, exceto veículos, foi de 16,2 meses em julho. Trata-se do menor resultado para o mês desde 2018, de acordo com dados do Banco Central (BC) compilados pelo economista sênior da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), Fabio Bentes, com exclusividade ao GLOBO. Em janeiro, a média era de 19,5 meses.
Risco maior
Bentes avalia que esse achatamento pode ser resultado tanto da demanda, já que o consumidor evita se endividar por mais tempo, quanto da oferta, com redução do prazo concedido por bancos e varejistas com crédito próprio. O dado do BC não permite distinguir uma coisa da outra, mas o pano de fundo é claro: com a escalada dos juros, conceder crédito ficou mais caro para o varejo, e o risco de inadimplência aumentou.
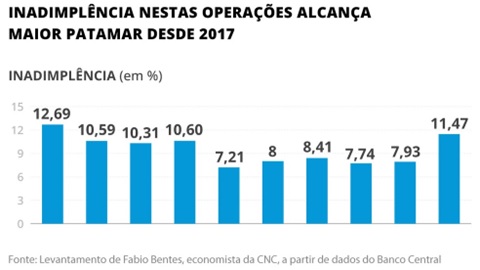
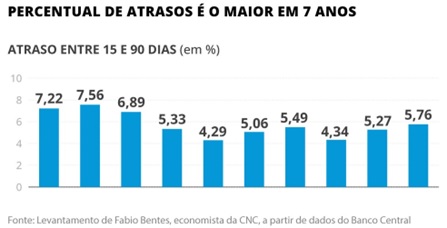
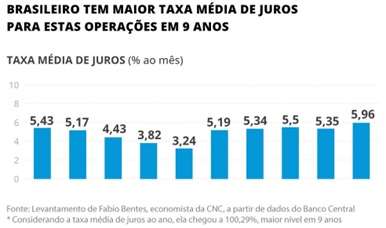
Em julho, essas operações alcançaram o maior nível de inadimplência para o mês desde 2017, com percentual de 11,5%. Já os atrasos entre 15 e 90 dias somaram 5,76% do total emprestado, o maior patamar para julho desde 2019. O sufoco do crédito não afeta apenas quem quer comprar e busca uma parcela que caiba no bolso. O capital de giro do varejo tem hoje taxa média de 25% ao ano, a maior desde 2017, de acordo com Bentes.
“Há quase nove anos a situação do crédito não era tão preocupante, seja do ponto de vista do comerciante, seja do consumidor”
— Fabio Bentes, economista sênior da Confederação Nacional do Comércio, Bens, Serviços e Turismo (CNC)
Faz diferença na ponta do lápis. Um celular de R$ 1 mil financiado com taxa média de 5,96% ao mês, como a registrada em julho, e com prazo de 16 meses, teria prestação de R$ 99. Em janeiro, com juros de 5,39% ao mês e prazo de pagamento de 19,5 meses, o mesmo celular teria parcela de R$ 84.
— Há quase nove anos a situação do crédito não era tão preocupante, seja do ponto de vista do comerciante, seja do consumidor — observa o economista da CNC.
Até julho, o varejo restrito (que exclui veículos e atacado) acumula alta de 1,8%, segundo o IBGE. Com exceção de 2024, quando o comércio cresceu 4,1% com o arrefecimento da inflação, o varejo só cresce em torno de 2% ao ano.
— É quase um crescimento vegetativo — afirma Bentes.
Mesmo com desemprego nas mínimas históricas e renda em alta, ele diz, fatores como juros elevados, pandemia, recessões e a migração do consumo de bens para serviços têm limitado o crescimento estrutural do comércio na última década.
Relatório do Santander aponta que o crédito está mais seletivo. Entre 2023 e 2024, o saldo de crédito livre cresceu para as faixas acima de três salários mínimos, mas ficou praticamente estagnado para as famílias de renda mais baixa, justamente o público que mais depende do crediário e do parcelamento das compras.
Crédito mais seletivo
O varejo, ainda segundo o relatório, sentiu o custo do dinheiro antes de outros setores nos últimos dois anos. O Santander projeta que o saldo de crédito livre para pessoas físicas, que cresce 11,2% ao ano até meados deste ano, desacelere para 10,1% em dezembro e para 8,5% em 2027, ritmos que só foram vistos em maio e agosto de 2024, os mais baixos desde a pandemia.
— O crédito se tornou mais seletivo. (…) E a gente continua vendo desaceleração no crédito para pessoa física mesmo depois do início do ciclo de corte de juros. Provavelmente, vamos ter uma história parecida ao longo do ano que vem: mesmo em fase de corte de juros, o crédito desacelera porque a política continua contracionista e o efeito é defasado — diz Henrique Danyi, economista do Santander.
Do lado da oferta, grandes varejistas de capital aberto — como Renner, C&A, Riachuelo, Magazine Luiza e Casas Bahia — já vinham ajustando o perfil de risco e o provisionamento para perdas há mais de um ano e meio, segundo Luiz Guanais, analista do BTG Pactual. Mas o freio se acentuou no primeiro semestre.
Ele lembra que o crédito próprio responde por 25% a 30% das vendas de empresas de vestuário, o que faz com que o risco de inadimplência pese mais.
— Para se preservarem, essas varejistas pisaram no freio na concessão de crédito ao consumidor — diz Guanais.
Na carteira de crédito da Renner, o montante de débitos atrasados de 31 a 89 dias aumentou 14,8% no segundo trimestre, na comparação com o mesmo período do ano passado, indo de R$ 1,36 bilhão para R$ 1,56 bilhão.
Já na C&A, a provisão para devedores duvidosos (PDD) — métrica que estima os valores perdidos em caso de inadimplência — subiu 22%, indo de R$ 52,1 milhões entre abril e junho de 2025 para R$ 63,7 milhões neste ano.
Estratégia mais onerosa
A varejista argumenta que o dado corresponde a uma estimativa para o semestre, “não representando, portanto, o indicador efetivamente registrado de inadimplência no trimestre”.
“Não é da cultura brasileira a compra de bem durável com o que sobra do salário. O consumidor está acostumado a comprar a crédito, e sem juros. Quando vê a cobrança de taxas, se ofende, acha estranho, e muitas vezes nem consegue calcular quanto aquilo vai custar no final”
— Marcelo Prado, diretor da empresa de inteligência de mercado Iemi
“A qualidade da carteira segue evoluindo positivamente, refletindo a disciplina na originação e a consistência dos modelos de concessão do C&A Pay. Essa estratégia tem permitido à companhia preservar a qualidade das novas safras e navegar um ambiente macroeconômico mais desafiador mantendo indicadores de crédito saudáveis”, diz a C&A.
A despeito da escalada dos juros nos últimos anos, varejistas sustentavam as ofertas de prazos de pagamento mais longos para estimular as vendas. Essa estratégia ficou muito onerosa e, em alguns casos, inviável, o que pode comprometer a competitividade, observa Marcelo Prado, diretor da empresa de inteligência de mercado Iemi:
— Temos uma inflação exigente, juros ainda muito altos, endividamento das famílias e desinteresse dos financiadores em participar desse jogo pelo risco.
Na rede Casas Bahia, que entrou com pedido de recuperação judicial em agosto, carnês com pagamentos vencidos de 61 a 90 dias representam 3,3% do total do crediário concedido, mas aumentaram 34,5% no segundo trimestre em relação ao mesmo período de 2025.
“Seguimos monitorando o cenário econômico de forma cautelosa e mantendo abordagem conservadora, garantindo a solidez e a sustentabilidade da carteira”, diz o balanço.
Prado ressalta que a concessão de crédito mais “cautelosa” impacta diretamente o poder de compra dos consumidores:
— Não é da cultura brasileira a compra de bem durável com o que sobra do salário. O consumidor está acostumado a comprar a crédito, e sem juros. Quando vê a cobrança de taxas, se ofende, acha estranho, e muitas vezes nem consegue calcular quanto aquilo vai custar no final.
Apesar de o varejo em geral estar restringindo as condições de crédito e parcelamento, Guanais, do BTG, observa que plataformas de e-commerce têm propostas mais ousadas porque usam o crédito para atrair novos clientes, além de monetizar o usuário em outras frentes do seu ecossistema.
O Mercado Livre, por exemplo, aposta em parcelamento em 21 vezes sem juros no cartão próprio, ferramenta que, segundo o analista do BTG, pode ser mais agressiva porque a empresa ganha com o usuário na publicidade contratada pelos vendedores.
Ele lembra ainda que a Shopee passou a ofertar crédito próprio recentemente por meio de fundos de recebíveis, o que alavanca o crescimento. Ele ressalta, porém, que o apetite depende dos juros e da inadimplência, e que as empresas monitoram de perto a rentabilidade.
Procuradas, as redes Casas Bahia, Renner, Magazine Luiza e o site Mercado Livre não comentaram.
A Shopee informou que não mudou suas condições de parcelamento este ano, e que no cartão de crédito as prestações sem juros só estão disponíveis quando o valor da prestação for, no mínimo, de R$ 60. Na sua espécie de crediário próprio, o chamado “SParcelado”, as parcelas embutem juros com base no perfil de crédito e histórico de compras de cada usuário, segundo o site da empresa.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6293)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3355)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (299)
- Crédito (11597)
- Cursos e Eventos (247)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (399)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (4)
- Recuperação de Crédito (1)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3035)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.