


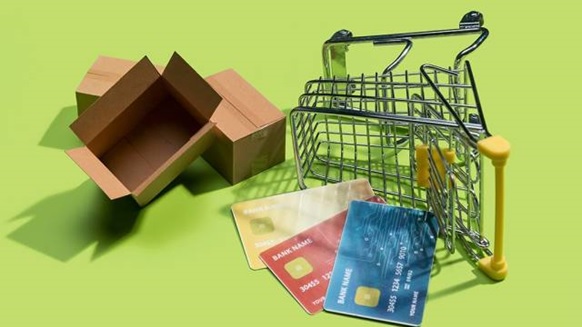
Descubra como a falta de educação para lidar com dinheiro, o endividamento das famílias e juros altos impactam o indivíduo na empresa.
A crise do varejo não começa quando o consumidor deixa de entrar na loja, mas antes, quando ele soma as parcelas, olha a fatura do cartão e percebe que quase não tem dinheiro para uma nova compra. Juros altos, crédito restrito e famílias endividadas ajudam a explicar a pressão sobre as redes tradicionais. A falta de educação financeira também entra na conta.
Durante anos, boa parte do consumo brasileiro esteve apoiada na facilidade de parcelar. O produto custa mil reais, mas a decisão, muitas vezes, se concentra no valor da prestação, se a parcela cabe no mês, parece que a compra cabe no orçamento. Será?
Crédito não é renda e limite do cartão também não. Parcelar significa comprometer um dinheiro que ainda vai receber. Aí, quando várias compras se acumulam, parte do salário dos meses seguintes já tem destino antes mesmo de cair na conta.
O efeito agora aparece escancarado no varejo. Uma família ocupada em pagar compras antigas tem menos espaço para consumir novamente, e, se os juros estão altos, contratar crédito fica caro. Se o endividamento cresce, bancos e financeiras também restringem a concessão de novos recursos. Assim, o cliente posterga a troca do eletrodoméstico, desiste do móvel e evita assumir outra prestação.
Diante da crise do varejo, o preço, o estoque, o aluguel, a concorrência e a operação importam bastante. Mas como vender de forma consistente para uma população que já comprometeu boa parte da renda antes de receber o salário?
Um tsunami de estímulos para comprar, comprar, comprar…
Tratar o endividamento apenas como resultado de irresponsabilidade individual é algo que já deveria ter ficado para trás, pois escolhas ruins existem, claro, só que o consumidor recebe estímulos para comprar todos os dias e quase nenhum preparo para administrar o próprio dinheiro. Nós aprendemos a reconhecer uma promoção antes de entender quanto custa atrasar uma fatura. Recebemos aumento de limite sem necessariamente saber quanto da renda já está comprometida.
O mercado ensina a consumir muito melhor do que aprendemos a cuidar do dinheiro e esse desequilíbrio cria um problema para o próprio varejo. A falta de educação financeira pode ajudar a fechar uma venda hoje e retirar aquele consumidor do mercado amanhã.
Juros altos tornam essa conta ainda mais pesada. Quem já gasta uma parte da renda pagando dinheiro emprestado e quem pensa em financiar uma nova compra, encontra prestações menos amigáveis. As plataformas digitais e o e-commerce acrescentam outra pressão. O consumidor compara preços em segundos, encontra novos vendedores e compra sem sair de casa. As redes tradicionais precisam lidar com essa mudança, mas a concorrência digital não explica tudo.
Indivíduo leva a preocupação com as dívidas para o dia a dia na empresa
Para CEOs e líderes de RHs, existe outra dimensão no assunto. O funcionário que chega à empresa é o mesmo consumidor preocupado com cartão, financiamento, contas atrasadas e com a falta de dinheiro no fim do mês. Problemas financeiros não desaparecem durante o expediente; por isso, a educação financeira precisa ganhar espaço.
Não se trata de uma palestra anual ou de uma planilha complicada, mas de ensinar o que afeta a vida real, como organizar dívidas, entender juros, avaliar uma parcela, usar crédito e construir uma reserva.
O varejo também pode fazer sua parte, mostrar com clareza quanto custa uma compra parcelada, facilitar a compreensão dos juros e evitar que a prestação esconda o preço total são medidas simples. Educação financeira não impede o consumo. Ao contrário, ela ajuda a continuar consumindo porque faz isso de forma saudável, algo que qualquer empresa interessada em relacionamento no longo prazo deveria enxergar.
O varejo investe muito para descobrir o que faz uma pessoa gastar, mas precisa levar em consideração como fazer com que a pessoa continue tendo dinheiro para comprar.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
-
 Crédito consignado: governo quer unir trabalhador e banco em plataforma com 'leilão' por menor juro
-
 É discriminatória a dispensa de trabalhador diagnosticado com doença psiquiátrica incapacitante?
-
 Tratar trabalhador trans pelo nome civil em vez do nome social pode gerar dano moral ao empregador?
-
 Um desabafo sobre trabalho na escala 6×1 de um trabalhador de call center
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (4)
- Atendimento Online (453)
- Call Center (6308)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3372)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (299)
- Crédito (11644)
- Cursos e Eventos (247)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (399)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (3)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (6)
- Qualidade (919)
- Recuperação de Ativos (4)
- Recuperação de Crédito (1)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3035)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.