


BaaS, APIs, dados e inteligência artificial levam oferta bancária a plataformas e serviços, criando experiências inovadoras e exigindo estruturas robustas de risco, segurança e governança
As fronteiras entre bancos e empresas de outros setores estão se tornando mais transparentes à medida que serviços financeiros passam a fazer parte de jornadas que, originalmente, não tinham o banco como destino. Pedir uma corrida, comprar comida, utilizar um marketplace ou acessar recursos do FGTS são exemplos de experiências nas quais pagamentos, contas, crédito e outras funcionalidades bancárias podem ser incorporados à jornada digital do consumidor.
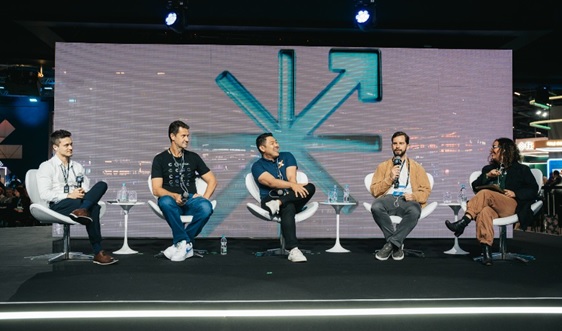
Essa transformação esteve no centro do painel “Finanças embarcadas em escala: de diferencial competitivo a infraestrutura invisível”, realizado no FEBRABAN TECH 2026,, maior evento de tecnologia e inovação do setor financeiro.
Participaram da discussão Bruno Lobo, diretor de Experiência e Operações da 99Pay; Pedro Fortes, diretor de Estratégia Corporativa e BaaS do Itaú Unibanco; Marcelo França, fundador e CEO da Celcoin; e Rodrigo Hori, VP de Fundos de Governo da Caixa. A mediação ficou com Adriana Salles Gomes, cofundadora da HSM Management e diretora-editorial do MIT Sloan Management Review e da CKGSB Knowledge no Brasil.
A discussão mostrou que a evolução do Banking as a Service (BaaS), das APIs e do uso de dados está mudando não apenas a distribuição dos produtos bancários, mas também o ponto em que o consumidor encontra esses serviços. Em vez de procurar necessariamente um banco para realizar uma operação financeira, o cliente pode encontrar a funcionalidade na plataforma que já utiliza.
Para Pedro Fortes, do Itaú, o BaaS foi determinante para dar mais dinamismo à oferta. Na avaliação do executivo, os serviços financeiros podem ser disponibilizados em diferentes ambientes e contextos, o que melhora a oferta para o cliente e eleva o nível da competição entre as instituições.
“Do ponto de vista de experiência para o cliente, é um grande avanço”, afirmou Fortes. Segundo ele, a facilidade de migração entre serviços aumenta a exigência sobre os participantes do setor. Para o Itaú, esse movimento representa simultaneamente oportunidade e concorrência, beneficiando, em última instância, o cliente.
O banco onde a jornada acontece
A mudança altera a própria relação entre instituições financeiras e consumidores. Hori destacou que a lógica deixa de ser exclusivamente a oferta de produtos para passar a considerar aquilo que o cliente quer receber ao longo de uma determinada jornada.
Nesse contexto, a capacidade de personalizar a experiência ganha importância. O banco precisa compreender que o cliente pode escolher diferentes provedores para diferentes necessidades e, a partir disso, oferecer aquilo que faz sentido para cada momento.
A lógica ajuda a explicar por que as finanças embarcadas deixaram de ser apenas uma funcionalidade adicional. Elas passam a fazer parte da arquitetura de plataformas que concentram diferentes serviços.
Para França, da Celcoin, essa infraestrutura tende a se tornar cada vez mais transparente para o usuário. O executivo citou desde empresas aéreas até provedores de sistemas de gestão empresarial (ERP) que podem criar contas para seus clientes como exemplos de organizações que passam a incorporar serviços financeiros. “Estamos entusiasmados com esta infraestrutura transparente de serviços financeiros”, afirmou, relacionando esse movimento ao conceito de BaaS.
Da corrida ao pagamento de contas
Mais nova nesse modelo, a trajetória da 99Pay ilustra como uma necessidade específica pode dar origem a uma plataforma financeira integrada a uma jornada mais ampla. Segundo Lobo, a empresa surgiu durante a pandemia, em um período de transformação digital marcado pela chegada do Pix e pelo início do Open Finance. O objetivo inicial não era criar uma instituição financeira, mas resolver uma necessidade de pagamento de clientes e parceiros.
A partir da solução de um problema, outras necessidades começaram a aparecer. O usuário que queria pagar uma corrida também poderia querer pagar uma conta, fazer uma transferência ou administrar seus recursos. A oferta financeira, então, passou a acompanhar a expansão da própria jornada da plataforma.
Hoje, a 99Pay tem 28 milhões de usuários de conta, segundo Lobo. O executivo relacionou essa evolução ao conceito de super app, no qual diferentes experiências são reunidas em uma mesma plataforma.
A tecnologia é apenas uma das dimensões dessa transformação. Para Lobo, há três pilares nesse processo: tecnologia, experiência e novos negócios. A jornada saiu do ambiente físico, passou pelo digital e chegou às finanças embarcadas. Simultaneamente, a experiência passou a ocupar posição central, e a incorporação de serviços financeiros abriu novas possibilidades de negócio.
A consequência é que setores que tradicionalmente não tinham os serviços financeiros como atividade central podem incorporar essas capacidades. Lobo citou o potencial de transformação em segmentos como agronegócio e turismo.
Competição também muda de lugar
A expansão das finanças embarcadas não significa, necessariamente, que os bancos deixem de disputar o relacionamento com o consumidor. O que muda é a arquitetura dessa disputa. Fortes afirmou que o Itaú mantém a estratégia de oferecer uma experiência de banco completo, mas também atua como banco de atacado para instituições e empresas que estão construindo suas próprias infraestruturas.
“Mesmo em uma oferta que pode ser concorrente, entendemos que é direito desenvolver ecossistemas e o nosso de participar”, afirmou o executivo. Essa estratégia coloca o banco em duas posições simultâneas: de um lado, busca manter uma relação direta e ampla com seus clientes; de outro, participa da infraestrutura que permite que outras empresas ofereçam serviços financeiros.
O movimento ajuda a explicar por que BaaS e APIs ganham relevância na estratégia tecnológica do setor. A infraestrutura financeira passa a ser consumida por diferentes empresas, inclusive aquelas cuja atividade principal está fora do sistema financeiro.
Escala traz complexidade, segurança e governança
A incorporação de serviços financeiros por empresas não financeiras, entretanto, adiciona complexidade à infraestrutura. Para França, as finanças embarcadas não são um fenômeno completamente novo: o crediário já representava uma forma de integração entre financiamento e consumo. A diferença está na infraestrutura proporcionada pelo BaaS.
> Nobel da Economia diz que maior inimigo do avanço não é a tecnologia, somos nós
> Banco Central deve focar em risco e provisões para conter endividamento na era pós-Pix
> Para bancos, IA é motor de produtividade, mas exige governança e responsabilização humana
Com a escala, surgem desafios relacionados à regulação, à gestão de risco, à definição de limites e à cibersegurança. A Celcoin, segundo o executivo, mantém equipes dedicadas à gestão de risco e à cibersegurança. A empresa é uma instituição regulada e opera milhões de contas.
A preocupação é proporcional à multiplicidade de casos de uso. O que antes aparecia de maneira pontual agora está presente em diferentes varejistas e marketplaces. A infraestrutura pode ser invisível para o consumidor, mas não é simples. Pelo contrário. Lobo observou que, no conceito de super app, o usuário quer que a tecnologia desapareça da experiência: quem solicita uma corrida quer o carro; quem pede comida quer a refeição.
Quanto mais simples é essa experiência, entretanto, mais sofisticado precisa ser o back-end responsável por sustentá-la. “Precisamos desmistificar que a experiência simples é um ambiente fragilizado, porque é quase o oposto disso”, afirmou Lobo.
Dados orientando a jornada
Outro componente dessa arquitetura é o dado comportamental. À medida que uma plataforma reúne diferentes atividades do usuário, torna-se possível ter uma visão mais ampla de suas necessidades e padrões de consumo.
Lobo defendeu que o volume de dados precisa estar associado a perguntas concretas. Para a 99Pay, as informações são utilizadas em três frentes: personalização da jornada, antecipação de necessidades e melhoria dos serviços já oferecidos.
Um exemplo apresentado pelo executivo é a identificação de comportamentos que podem indicar que determinado usuário passou a ter uma necessidade de crédito. A partir desse sinal, a empresa pode avaliar se uma oferta de cartão ou outro produto financeiro faz sentido para aquele perfil.
Na Celcoin, França destacou a necessidade de manter ambientes separados para cada cliente. Os dados podem ser utilizados para gestão de risco, acompanhamento de desempenho e geração de insights para as empresas que utilizam a infraestrutura.
A análise pode considerar indicadores como abertura de contas, empréstimos e pagamentos, permitindo acompanhar a performance das operações e identificar situações que demandem atenção.
FGTS mostra que a transformação também é institucional
A experiência apresentada por Hori acrescentou ao painel uma perspectiva diferente sobre a digitalização de serviços financeiros. O executivo propôs pensar o FGTS como uma espécie de “BaaS de 60 anos”, considerando a experiência acumulada e o processo de modernização do fundo.
O desafio, nesse caso, não é incorporar um serviço financeiro a uma plataforma comercial, mas adaptar uma estrutura criada há décadas às necessidades atuais dos trabalhadores.
Hori explicou que a transformação envolveu mudar o olhar sobre o trabalhador, deixando de considerá-lo apenas como cliente para concentrar esforços em atendimento e democratização do acesso. Entre os exemplos estão o saque-aniversário e os saques em situações de calamidade.
Hoje, segundo o executivo, o fundo é totalmente digital e o trabalhador consegue acessar os serviços pelo aplicativo. A experiência também evidencia que digitalização não significa necessariamente comercialização. Os dados utilizados na operação do FGTS são segregados e não têm finalidade comercial.
Segundo Hori, as informações são utilizadas para compreender a situação dos trabalhadores, apoiar políticas públicas e contribuir para o desenvolvimento do País. O comportamento observado nos dados pode ajudar, por exemplo, a entender a utilização de mecanismos como o saque-aniversário.
Próxima fronteira: agentes capazes de transacionar
A evolução tecnológica discutida no painel aponta ainda para uma nova etapa. Segundo Fortes, o modelo tradicional de decisões orientadas por dados está passando por uma transformação com a chegada dos sistemas agênticos.
O Itaú, segundo ele, já tem centenas de iniciativas envolvendo inteligência artificial generativa (GenAI) e centenas de agentes internos. O próximo passo é permitir que agentes tenham capacidade de transacionar em nome dos clientes. A estratégia começa com 300 mil clientes, com a previsão apresentada pelo executivo de alcançar toda a base até o final do ano.
Essa evolução leva o conceito de infraestrutura invisível a uma nova fronteira. Se as finanças embarcadas colocam o banco em jornadas que antes não eram financeiras, os agentes podem acrescentar uma camada de execução automatizada a elas.
Nesse cenário, a principal transformação não está na criação de produtos bancários inovadores, mas na capacidade de disponibilizar recursos financeiros no momento e no ambiente em que eles fazem sentido para o consumidor.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
-
 STJ pode causar impacto sobre o custo social das ações envolvendo consumidores
-
 BC aperta regras para funcionamento de fintechs, que apontam risco de crédito ao consumidor ficar mais caro
-
 Cobrança indevida, produto com defeito e atraso na entrega: quando o consumidor pode exigir indenização?
-
 O direito do consumidor que deve estar no centro do debate do STJ nos próximos meses
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (4)
- Atendimento Online (453)
- Call Center (6311)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3378)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (299)
- Crédito (11665)
- Cursos e Eventos (247)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (399)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (3)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (7)
- Qualidade (919)
- Recuperação de Ativos (4)
- Recuperação de Crédito (1)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3035)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
