


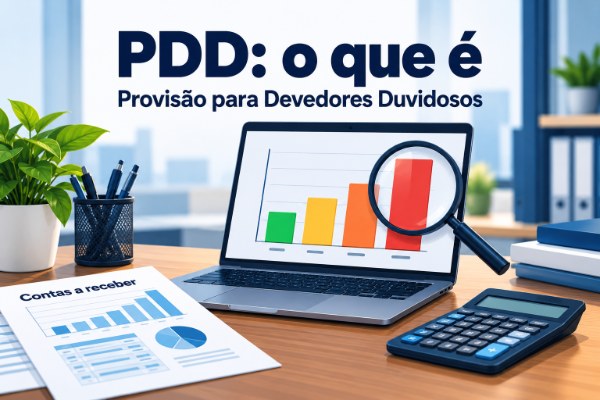
PDD, o que é: é a Provisão para Devedores Duvidosos, o valor que a empresa separa na contabilidade porque provavelmente não vai receber de alguns clientes. Ela reduz o saldo de contas a receber no balanço patrimonial e entra como despesa operacional no resultado, para que os números mostrem o dinheiro que de fato deve entrar no caixa, e não o que foi vendido e talvez nunca seja pago. Com a PDD, a empresa antecipa as possíveis perdas em vez de ser surpreendida por elas.
Desde a norma contábil CPC 48, do Comitê de Pronunciamentos Contábeis, em vigor desde 1º de janeiro de 2018, o nome técnico passou a ser PECLD (Perdas Estimadas em Créditos de Liquidação Duvidosa), e a lógica mudou de perda já ocorrida para perda esperada. A seguir você vê como funciona a PDD na prática, como calcular, como contabilizar, o que muda com a PECLD e o que fazer com os valores provisionados para recuperar parte deles.
PDD: o que é na prática para quem vende a prazo
Toda empresa que vende a prazo, seja no comércio, na indústria ou em serviços, carrega um risco de inadimplência: parte dos clientes vai atrasar e alguns não vão pagar. A PDD transforma esse risco em número. Em vez de esperar o calote acontecer para reconhecer a perda, a empresa estima quanto da carteira de contas a receber tem chance real de não virar dinheiro e registra esse valor.
Na prática, a PDD serve para três coisas:
- Mostrar o caixa real: as demonstrações financeiras deixam de exibir como “a receber” um valor que provavelmente não vai entrar, e o fluxo de caixa projetado fica mais próximo da realidade.
- Orientar a política de crédito: se a provisão cresce mês a mês, a empresa está vendendo a prazo para clientes com risco maior do que imagina.
- Priorizar a cobrança: os clientes que puxam a provisão para cima são os primeiros da fila de cobrança.
Uma provisão de devedores duvidosos não é dinheiro guardado em conta. É um registro contábil: a empresa reconhece a perda provável, mas continua com o direito de cobrar a dívida.
Por que a provisão para devedores duvidosos é importante para a gestão
A PDD é uma estimativa contábil de perdas e funciona como um mecanismo de proteção contra a inadimplência. As normas contábeis brasileiras pedem que a empresa reconheça as perdas esperadas com recebíveis (CPC 48 e, para pequenas e médias empresas, o pronunciamento técnico para PMEs). Mas, para o dono do negócio, ela é sobretudo uma ferramenta de gestão e de controle de riscos, essencial tanto para bancos quanto para qualquer empresa que vende a prazo:
- Evita lucro inflado: sem a provisão, a empresa pode superestimar os ativos e o lucro líquido, distribuir resultado que não existe e tomar decisões de crescimento com base em vendas que não vão virar dinheiro.
- Aumenta a transparência e a confiabilidade dos relatórios: dá confiança a bancos e investidores, porque demonstrações financeiras com PDD bem calculada mostram que a empresa conhece o risco de crédito da própria carteira, o que ajuda na hora de pedir financiamento.
- Melhora a previsão do caixa: com a expectativa de perdas no papel, o planejamento do fluxo de caixa fica mais realista.
- Mede a saúde da política de crédito: se a provisão sobe enquanto as vendas ficam estáveis, os critérios de concessão de crédito para clientes precisam de revisão.
Empresas maiores costumam combinar dados de histórico com análise individual dos principais devedores. Pequenas empresas podem começar pelas faixas de atraso e revisar os percentuais periodicamente, de preferência todo mês, comparando a provisão com o que de fato foi perdido. Esse acompanhamento aumenta a precisão da estimativa ao longo do tempo. E a PDD deve ser lida junto com outros indicadores financeiros, como prazo médio de recebimento, percentual de vendas a prazo e índice de inadimplência por faixa de atraso.
Como calcular a PDD: histórico de inadimplência e aging list
Não existe uma fórmula única. A empresa escolhe o método que melhor representa a própria carteira e aplica de forma consistente. Os três mais usados:
- Percentual histórico: usa o histórico de inadimplência da empresa: calcula a média de perdas dos últimos anos sobre as vendas a prazo e aplica esse percentual ao saldo atual de contas a receber.
- Faixas de atraso (aging list): agrupa os valores pelo tempo de atraso e aplica um percentual maior quanto mais antigo for o débito.
- Análise individual: avalia cliente a cliente os maiores valores em aberto, considerando atrasos, renegociações e informações de crédito.
Veja um exemplo pelo método de faixas de atraso. Os valores e os percentuais são ilustrativos; cada empresa define os seus a partir do próprio histórico de recebimento:
| Faixa de atraso | Saldo a receber | Percentual estimado de perda | PDD |
|---|---|---|---|
| A vencer | R$ 120.000 | 1% | R$ 1.200 |
| Até 30 dias | R$ 40.000 | 5% | R$ 2.000 |
| 31 a 90 dias | R$ 25.000 | 20% | R$ 5.000 |
| 91 a 180 dias | R$ 10.000 | 50% | R$ 5.000 |
| Acima de 180 dias | R$ 5.000 | 100% | R$ 5.000 |
| Total | R$ 200.000 | R$ 18.200 |
Nesse exemplo, dos R$ 200 mil vendidos a prazo, a empresa estima receber cerca de R$ 181,8 mil. Repare que os R$ 15 mil com mais de 90 dias de atraso respondem por mais da metade da provisão: é ali que a cobrança faz mais diferença.
Como contabilizar a provisão para devedores duvidosos (PDD) no balanço patrimonial
A PDD é uma conta redutora do ativo: fica logo abaixo de contas a receber, no ativo circulante, diminuindo o saldo. O lançamento básico é:
- Débito: despesa com provisão para devedores duvidosos (despesa operacional na DRE, que reduz o lucro líquido do período).
- Crédito: (-) provisão para devedores duvidosos (redutora de contas a receber).
Quando o cliente paga uma dívida que estava provisionada, a provisão para devedores duvidosos é revertida. Quando a perda se confirma e a empresa desiste de cobrar, o valor sai de contas a receber e da provisão ao mesmo tempo. O contador da empresa define os detalhes do lançamento conforme o regime e as normas aplicáveis.
PDD e PECLD (perdas estimadas em créditos de liquidação duvidosa): o que mudou com o IFRS 9
Na essência, as duas falam da mesma coisa: a parte do contas a receber que provavelmente não será recebida. A diferença está na regra contábil:
| Critério | PDD (modelo antigo) | PECLD (CPC 48) |
|---|---|---|
| Quando reconhece a perda | Depois que há sinais concretos, como atraso | Desde a venda, pela perda esperada |
| Base | Perda incorrida | Perda esperada, com histórico e cenário futuro |
| Para contas a receber comuns | Percentuais por atraso | Abordagem simplificada, com matriz de provisão por faixas |
O CPC 48 corresponde à norma internacional IFRS 9 e vale desde 1º de janeiro de 2018. Antes dele, o tema seguia o CPC 38 (NBC TG 38), baseado em perdas incorridas. Para a maioria das pequenas e médias empresas, a abordagem simplificada se parece muito com a tabela de faixas de atraso mostrada acima, com a diferença de que os percentuais também consideram o que se espera do futuro, e não só o passado. Muita gente ainda chama tudo de PDD, e o termo continua sendo o mais buscado.
PDD nos bancos e instituições financeiras: o que mudou desde 2025
Nas instituições financeiras, a provisão sempre foi regulada pelo Banco Central. Durante mais de duas décadas valeu a Resolução 2.682/1999, que classificava as operações de crédito em níveis de risco de AA a H, com percentuais crescentes conforme os dias de atraso. Essa regra foi substituída pela Resolução CMN 4.966/2021, cuja maior parte entrou em vigor em 1º de janeiro de 2025, com um modelo de perda esperada em três estágios, alinhado ao IFRS 9 (PwC Brasil).
Para quem trabalha com crédito e cobrança, a lógica de fundo continua a mesma: quanto mais a dívida envelhece, maior a provisão e maior o impacto no resultado. Por isso a cobrança nas primeiras faixas de atraso é tão valorizada, nos bancos e nas empresas: em períodos de inadimplência em alta, a PDD cresce e o lucro encolhe.
PDD e Receita Federal: quando a pessoa jurídica pode deduzir a perda
Registrar a PDD na contabilidade é um ajuste contábil; deduzir a perda no Imposto de Renda é outra coisa. Para empresas no lucro real, a Lei 9.430/1996 (art. 9º, §7º) define quando as perdas no recebimento de créditos podem ser deduzidas, para contratos inadimplidos a partir de 7 de outubro de 2014. Para créditos sem garantia:
- até R$ 15 mil por operação, vencidos há mais de seis meses;
- de R$ 15 mil a R$ 100 mil por operação, vencidos há mais de um ano, mantida a cobrança administrativa;
- acima de R$ 100 mil, vencidos há mais de um ano, desde que iniciados e mantidos os procedimentos judiciais de cobrança.
Ou seja: para a lei, a cobrança registrada faz parte da prova da perda. Confirme sempre com o seu contador como isso se aplica ao regime tributário da sua empresa.
O que fazer com o valor provisionado
Provisionar não é desistir. O valor continua sendo um crédito da empresa contra os devedores, e cada real recuperado volta para o resultado. Um caminho organizado costuma seguir esta ordem:
- Cobrança amigável: lembrete, ligação e proposta de acordo, de preferência nas primeiras faixas de atraso.
- Notificação formal: cobrança por escrito, com valor atualizado e prazo para pagamento.
- Negativação: registro da dívida nos cadastros que o mercado consulta antes de conceder crédito. Para pequenas empresas, dá para negativar o devedor online, sem contrato com birô e sem mensalidade.
- Protesto ou ação judicial: para valores maiores ou quando há título executivo.
Se a dúvida é o custo de cada etapa, vale ver quanto custa negativar no Serasa antes de decidir.
Em muitos casos, recuperar parte do montante provisionado vale mais para o negócio do que qualquer outro ajuste: cada dívida recebida reduz as despesas com PDD e devolve crédito ao caixa. Para empresas que convivem com inadimplência recorrente, revisar os riscos da carteira e as decisões de crédito todo mês tem a mesma importância que tem para um banco. As orientações deste artigo são um ponto de partida; a leitura final com o contador da empresa fecha os detalhes de cada caso.
Perguntas frequentes sobre PDD
O que é PDD (provisão para devedores duvidosos) em uma empresa?
É a Provisão para Devedores Duvidosos: a estimativa do valor das contas a receber que a empresa provavelmente não vai receber. Ela reduz o saldo de contas a receber e é registrada como despesa no resultado.
Qual a diferença entre PDD e PCLD?
PCLD (Provisão para Créditos de Liquidação Duvidosa) é outro nome usado para a mesma provisão. Com o CPC 48, em vigor desde 2018, o nome técnico passou a ser PECLD, Perdas Estimadas em Créditos de Liquidação Duvidosa, baseada em perda esperada.
Como calcular a PECLD?
Para contas a receber comuns, o CPC 48 permite a abordagem simplificada: a empresa monta uma matriz de provisão por faixas de vencimento e atraso, com percentuais baseados no histórico de perdas e ajustados pelas expectativas futuras.
PDD é ativo ou passivo?
Nenhum dos dois, propriamente: é uma conta redutora do ativo. Ela aparece no ativo circulante, com sinal negativo, logo abaixo de contas a receber.
O que é PDD no banco?
É a provisão que as instituições financeiras fazem para perdas com empréstimos e financiamentos. Desde 2025, segue a Resolução CMN 4.966/2021, que substituiu a antiga Resolução 2.682/1999.
Se o cliente pagar depois, o que acontece com a PDD?
A provisão daquele valor é revertida e o recebimento volta a melhorar o resultado. Por isso vale manter a cobrança das dívidas ativa mesmo depois de provisionar.
O que é PECLD?
PECLD é a sigla de Perdas Estimadas em Créditos de Liquidação Duvidosa, o nome técnico que substituiu a PDD com o CPC 48, em vigor desde 2018. Ela estima a perda esperada com clientes desde o momento da venda, e não só depois que o atraso acontece.
Empresa que vende para outras empresas (B2B) precisa fazer PDD?
Sim, e no B2B ela costuma ser ainda mais importante. Como as vendas entre empresas têm prazos maiores e valores concentrados em poucos clientes, um único CNPJ que deixa de pagar pesa muito no resultado. Por isso, no B2B, a análise individual dos maiores clientes costuma complementar as faixas de atraso.
Posso negativar um cliente pessoa jurídica que está na PDD?
Sim. Provisionar a dívida não tira o direito de cobrar. Se a cobrança amigável não resolveu e a dívida atende aos requisitos, o CNPJ do cliente pode ser negativado da mesma forma que um CPF, e o valor recuperado reverte a provisão.
Texto original de Ubiratan Dib, publicado em junho de 2015, atualizado e ampliado em outubro de 2026.
Gostou deste artigo? Compartilhe!
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6290)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3341)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (299)
- Crédito (11560)
- Cursos e Eventos (247)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (398)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (3)
- Recuperação de Crédito (1)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3035)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
