


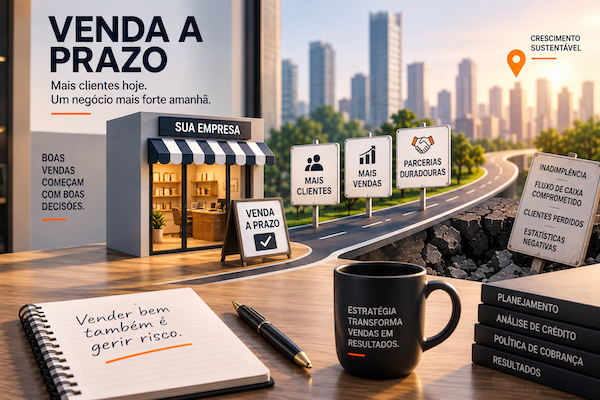
Analisar o histórico de crédito antes de vender a prazo reduz o risco de inadimplência.
A venda a prazo é a modalidade em que o cliente recebe o produto ou serviço no momento da compra e paga depois, em parcelas ou no prazo combinado, enquanto o risco de inadimplência fica com a empresa vendedora. A inadimplência já atinge 9,1 milhões de empresas no país, com R$ 232 bilhões em dívidas em atraso, patamar recorde, segundo levantamento divulgado pelo próprio Blog Televendas & Cobrança. E o problema não é só do lado do consumidor final: um estudo da Serasa mostra que PMEs com sócios inadimplentes concentram R$ 80,6 bilhões em dívidas, segundo reportagem do Seu Dinheiro. Ou seja: quem vende a prazo hoje está lidando com um cenário de risco maior do que há alguns anos.
Isso não significa que vender a prazo seja uma má ideia, pelo contrário: para pequenas e médias empresas, autônomos e empresários individuais, ela pode ser uma alavanca comercial relevante quando existe critério para conceder crédito, cobrar e acompanhar o pagamento. O problema é vender a prazo sem controle. Este guia explica o que é venda a prazo, os riscos reais da inadimplência, como vender com mais segurança, o que fazer quando o cliente não paga e ainda esclarece as dúvidas mais frequentes sobre o tema.
O que é venda a prazo
Venda a prazo é a modalidade em que o cliente recebe o produto ou serviço no momento da compra, mas paga depois, em uma ou mais parcelas, como forma de pagamento que ajuda a organizar os gastos mensais e amplia o acesso a produtos e serviços de maior valor sem exigir grande reserva de dinheiro. É diferente da venda à vista, que garante liquidez imediata para o vendedor, e também do parcelamento no cartão de crédito, em que quem assume o risco de inadimplência é a operadora do cartão, não a sua empresa.
Quando você vende a prazo diretamente (boleto, carnê, nota promissória, prazo combinado em contrato), sua empresa é quem carrega o risco de o cliente não pagar. Esse meio costuma atrair consumidores ao facilitar a compra com parcelas menores. É exatamente por isso que vender a prazo exige mais controle do que vender à vista ou no cartão. Quando bem aplicada, pode aumentar o ticket médio das vendas.
Os riscos de vender a prazo sem controle
Vender a prazo sem nenhum tipo de análise prévia é abrir mão de proteção justamente no momento em que a inadimplência no país está em alta. Os principais riscos:
Fluxo de caixa comprometido. Cada venda a prazo é, na prática, um empréstimo que sua empresa faz ao cliente. Se o volume de vendas a prazo crescer sem controle de recebimento, o caixa da empresa fica refém do pagamento de terceiros; sem antecipação de recebíveis, a empresa pode demorar mais para receber e precisa planejar melhor o caixa nesse intervalo.
Inadimplência em cadeia. Um cliente que não paga pode comprometer o pagamento de fornecedores, impostos e até folha de pagamento, o efeito cascata da inadimplência é um dos motivos mais citados no fechamento de pequenas e médias empresas. Em muitos casos, consumidores com muitas parcelas acumuladas passam a priorizar outras dívidas antes de manter seus pagamentos em dia com a empresa.
Custo de cobrança. Recuperar uma dívida já em atraso custa tempo, energia e, muitas vezes, dinheiro (jurídico, cartório, ferramentas de cobrança), tudo isso poderia ser evitado com uma análise de crédito simples antes da venda. Aqui, vale redobrar a atenção: a avaliação deve incluir informações cadastrais e a verificação de dívidas em aberto, como parte de uma gestão mais segura do risco.
Algumas formas de venda a prazo também exigem estratégias e um sistema de gestão para acompanhar juros e taxas, porque isso pode elevar o custo final do produto para o cliente. Além disso, taxas de processamento podem reduzir a margem de lucro da operação, especialmente quando o negócio trabalha com parcelamento.
Se algum desses riscos já é realidade na sua empresa, dá pra cortar caminho: negativar quem já está inadimplente leva menos de 1 minuto, sem esperar o processo de cobrança tradicional resolver sozinho.
Como vender a prazo com segurança: o passo a passo
1. Analise o histórico de crédito antes de fechar a venda. Antes de aprovar uma venda a prazo, consulte o histórico de crédito do cliente, pessoa física ou jurídica. Isso já elimina boa parte do risco antes mesmo de a venda acontecer. Se o cliente for uma empresa, vale usar o cadastro positivo de CNPJ para checar o histórico de pagamento antes de vender a prazo, ele mostra se aquele CNPJ tem histórico de pagar em dia ou de atrasar. Essa análise também pode incluir bases como o SPC Brasil e a checagem de dívidas em aberto, para dar mais segurança à decisão.
2. Defina uma política de crédito clara. Estabeleça um limite de valor e prazo por perfil de cliente, em vez de decidir “no feeling” a cada venda. Defina também as condições, os prazos e o número máximo de parcelas que sua empresa está disposta a aceitar, conforme o perfil de risco de cada cliente. Isso evita que um vendedor mais afoito comprometa o caixa da empresa pra bater meta do mês.
3. Formalize a venda por escrito. Contrato, nota promissória ou até um boleto com os termos claros (valor, vencimento, juros de mora) dão respaldo jurídico caso seja preciso cobrar depois. Além disso, o Código de Defesa do Consumidor (art. 52) exige informar ao cliente, antes da venda, o preço à vista, o valor dos juros, a quantidade e periodicidade das parcelas e a soma total a pagar.
4. Facilite o pagamento. Quanto mais fácil for pagar, menor a chance de inadimplência por esquecimento, que é uma fatia relevante da inadimplência total, ao lado da inadimplência por dificuldade financeira real. Vale oferecer mais de uma opção, como crediário, boleto e cartões de crédito, conforme o perfil do cliente.
5. Tenha uma régua de cobrança pronta pra quando o prazo vencer. Mesmo com toda a análise prévia, uma parte das vendas a prazo vai atrasar, é estatística, não exceção. O que muda o resultado final é ter um processo de cobrança já desenhado (lembrete antes do vencimento, mensagem no dia, ligação em poucos dias de atraso) em vez de descobrir o atraso só quando o cliente já sumiu. Um sistema de gestão ajuda a acompanhar vencimentos, atrasos e cobranças de forma mais estruturada.
Quando o cliente não paga mesmo assim
Mesmo seguindo todos os passos acima, uma parte dos clientes vai atrasar ou simplesmente não pagar, é o lado inevitável de vender a prazo; isso afeta diretamente o recebimento e pode apertar o caixa quando a empresa não usa antecipação de recebíveis. Nesse ponto, a análise de crédito prévia já reduziu o volume de casos, mas não zera. Para o que sobra, a saída mais eficiente, com uma solução de cobrança mais automatizada para reduzir o impacto operacional e evitar meses de cobrança manual sem retorno, é negativar automaticamente quem não honrou o pagamento, registrando a dívida no PEFIN da Serasa. Pessoas e empresas negativadas têm muito mais dificuldade de conseguir crédito e financiamento novo, o que historicamente acelera em até 90% o tempo de recebimento de dívidas em atraso frente a quem não usa a negativação, e o processo leva menos de 1 minuto pra empresários individuais, pequenas e médias empresas.
Perguntas frequentes sobre venda a prazo
Venda a prazo com boleto é a mesma coisa que venda parcelada no cartão?
Não. No parcelamento no cartão, quem assume o risco de inadimplência é a operadora do cartão, sua empresa recebe o valor à vista (descontada a taxa). Na venda a prazo com boleto, carnê ou nota promissória, o risco de o cliente não pagar é inteiramente da sua empresa, por isso a análise de crédito prévia é indispensável nesse modelo.
Preciso de contrato assinado pra vender a prazo?
Não é obrigatório, mas é altamente recomendado. Um contrato, nota promissória ou até um boleto com termos claros (valor, vencimento, juros de mora) dá respaldo jurídico caso seja preciso cobrar ou negativar o cliente depois. Sem esse registro formal, a cobrança fica mais frágil.
Depois de quanto tempo de atraso dá pra negativar um cliente que comprou a prazo?
Não existe um prazo legal fixo e único, o que existe é a exigência de notificar o devedor antes da negativação (prática de mercado comum é avisar com alguns dias de antecedência). A empresa também deve ter uma política clara para lidar com atrasos e definir os próximos passos de cobrança. O que importa é ter a dívida formalizada e o processo de aviso feito corretamente antes de registrar a negativação.
Vender a prazo pra pessoa física e pra empresa (CNPJ) exige o mesmo cuidado?
O princípio é o mesmo (checar histórico de crédito antes de vender), mas as fontes de consulta mudam: pra CPF, o histórico de pagamento fica nos birôs de crédito tradicionais; pra CNPJ, vale reforçar com o cadastro positivo de CNPJ, que mostra o comportamento de pagamento daquela empresa especificamente. No fim, esse cuidado também passa por planejamento financeiro, pela gestão do crediário quando existir e pela escolha da melhor ferramenta de consulta para cada perfil, o que ajuda o empreendedor a sustentar o crescimento do faturamento com mais segurança.
Vender a prazo vale a pena?
Sim, venda a prazo pode ser uma estratégia comercial com vantagens reais quando alinhada ao perfil do negócio e do cliente. Oferecer essa opção amplia o alcance entre consumidores brasileiros e pode gerar valor agregado em produtos de maior valor. O que separa uma venda a prazo saudável de um rombo no caixa não é o “se” vender a prazo, mas o “como”: análise de crédito antes, política clara, formalização por escrito e um plano de cobrança (incluindo a negativação) pronto pra quando a dívida atrasar.
A escolha da melhor solução depende da gestão da operação, dos prazos e da capacidade de controlar recebimentos e pagamentos.
Cansado de vender a prazo e ficar refém de quem não paga? Negative clientes inadimplentes em menos de 1 minuto e ganhe até 90% mais velocidade na recuperação da dívida. Conheça a plataforma de negativação →
Gostou deste artigo? Compartilhe!
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (1)
- Atendimento Online (453)
- Call Center (6276)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3306)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11448)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (1)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (3)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.