


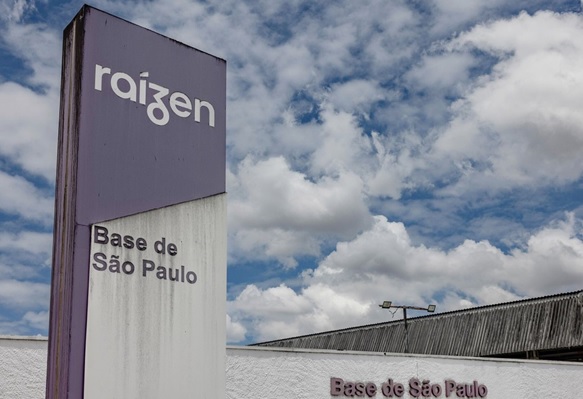
Levantamento da OBRE mostra que 62,5% das listadas em recuperação judicial ou extrajudicial oferecem essa possibilidade para credores
A conversão de parte da dívida em participação acionária deixou de ser uma alternativa pontual para se tornar uma prática recorrente nas reestruturações de companhias abertas brasileiras. Hoje, 62,5% das empresas listadas na B3 com planos de recuperação judicial ou extrajudicial oferecem aos credores a possibilidade de trocar parte dos créditos por ações, segundo levantamento do Observatório Brasileiro de Recuperação Extrajudicial (OBRE) feito a pedido do Valor.
Na prática, o mecanismo permite que bancos, fornecedores e outros credores deixem de receber parte da dívida em dinheiro e passem a integrar o quadro de acionistas da companhia, ajudando no processo de reestruturação.
O levantamento analisou uma amostra de 32 empresas abertas com planos de recuperação já apresentados à Justiça, com 20 deles prevendo a conversão de dívidas em ações. Nesse grupo estão Raízen e GPA (dona do Pão de Açúcar), que entraram em recuperação extrajudicial neste ano. A amostra também apresenta o avanço das reestruturações entre companhias listadas. Há um ano, eram cerca de 20 empresas com reestruturações na Justiça, conforme levantamento publicado pelo Valor.
O caso mais emblemático é o da Raízen. O plano de recuperação extrajudicial prevê a conversão de quase metade da dívida de R$ 65 bilhões em ações. Se aprovado, os credores passarão a deter cerca de 80% do capital da companhia, provocando uma das maiores mudanças recentes na estrutura acionária de uma empresa brasileira em reestruturação financeira.
No GPA, a companhia propôs a troca de parte das dívidas por debêntures conversíveis em ações em determinadas janelas temporais. A Oncoclínicas, um dos casos mais recentes de recuperação extrajudicial envolvendo companhias listadas, também deverá ter a alternativa de conversão de dívida em ações em seu plano de reestruturação. Em outro processo de grande porte, não está descartado que a Braskem, protegida hoje por medida cautelar, lance mão dessa ferramenta. No setor de saúde, a Alliança, que acaba de pedir recuperação extrajudicial, também teria colocado na mesa esse instrumento.
A tendência é que esse universo de empresas listadas em processos de reestruturação na Justiça continue crescendo. Companhias como a própria petroquímica Braskem já obtiveram medidas cautelares para suspender a cobrança de credores, ferramenta que costuma anteceder pedidos de recuperação judicial ou extrajudicial.
A disseminação desse mecanismo reflete tanto o aumento das empresas em dificuldades financeiras quanto o amadurecimento do mercado brasileiro de reestruturação. Em muitos casos, a conversão da dívida em ações tornou-se uma das formas mais eficientes para reduzir rapidamente o endividamento sem exigir desembolso de caixa, ao mesmo tempo em que oferece aos credores a possibilidade de participar de uma eventual valorização futura da empresa. Isso não quer dizer que não exista, de outro lado, resistência de credores.
“Quase dois terços dos planos que analisamos oferecem a conversão de crédito em participação societária, mas normalmente o processo apenas coloca essa opção na mesa. A decisão de portar ações de uma empresa em crise nem sempre é simples, porque o cálculo de retorno é mais complexo do que em alternativas como emissão de títulos, parcelamento ou deságio. A escolha exige uma análise cuidadosa da governança da companhia e das reais perspectivas de recuperação”, afirma a diretora do OBRE, Juliana Biolchi.
O avanço desse tipo de operação também reflete mudanças na legislação. Segundo o sócio da área de reestruturação e insolvência do BMA Advogados, Christopher Zibordi, a reforma da Lei de Recuperação Judicial, aprovada em 2020, passou a prever expressamente a possibilidade de conversão de créditos em participação acionária. Até então, a ausência de uma regra específica gerava insegurança jurídica para os credores, sobretudo pelo receio de que, ao se tornarem acionistas, pudessem responder por passivos anteriores da companhia.
“A reforma deixou claro que a conversão da dívida em capital não implica sucessão das obrigações anteriores da companhia. Isso trouxe segurança jurídica e contribuiu para que mais reestruturações passassem a utilizar esse instrumento”, afirma Zibordi, do BMA.
Como efeito colateral, além de reduzir o endividamento, a conversão da dívida pode alterar significativamente a estrutura acionária das empresas. Dependendo da adesão dos credores, antigos financiadores podem se tornar acionistas relevantes ou até assumir o controle das companhias em reestruturação.
Na avaliação do sócio da área de reestruturação do Felsberg Advogados, Thiago Dias Costa, a expansão desse mecanismo também reflete uma mudança na forma como os credores passaram a encarar as reestruturações empresariais. Em vez de buscar apenas recuperar parte dos créditos, muitos passaram a enxergar na conversão uma oportunidade de participar da valorização futura da companhia.
“A capitalização reduz o passivo da empresa sem nenhuma redução de ativos”, afirma Costa. Segundo ele, ao transformar dívida em patrimônio, a companhia melhora sua estrutura financeira sem gerar novas obrigações de pagamento, aumentando suas chances de recuperação. A operação costuma provocar diluição da participação dos atuais acionistas, o que frequentemente gera resistência dos minoritários. Ainda assim, observa o advogado, empresas menos alavancadas tendem a valer mais no longo prazo.
Costa ressalta, contudo, que a conversão da dívida, isoladamente, não garante o sucesso da reestruturação. Para convencer os credores a abrir mão do crédito em troca de ações, o plano precisa estar acompanhado de medidas capazes de demonstrar que a companhia tem condições efetivas de voltar a crescer e gerar valor. “É preciso mostrar ao credor que a empresa vai andar e dar certo”, diz.
Zibordi, do BMA, destaca que a operação também exige atenção à governança corporativa. Segundo ele, a emissão das novas ações deve respeitar o direito de preferência dos atuais acionistas e observar critérios adequados de precificação, reduzindo o risco de questionamentos sobre eventual diluição indevida dos minoritários.
Na avaliação de Costa, a percepção do mercado sobre esse instrumento também evoluiu. Nas primeiras grandes recuperações judiciais, entre 2008 e 2009, havia forte resistência dos credores à conversão da dívida em participação acionária. Com o amadurecimento do mercado de reestruturação e o aumento do número de casos, a alternativa passou a ser vista como uma forma de preservar valor em situações nas quais um deságio elevado ou o simples parcelamento da dívida deixariam pouca perspectiva de recuperação.
Para ampliar a adesão, acrescenta Costa, os planos costumam oferecer incentivos econômicos aos credores que optam pela capitalização, como descontos na taxa de conversão da dívida em ações. Ao mesmo tempo, as condições precisam preservar tratamento equitativo entre os diferentes credores e apresentar critérios considerados razoáveis pelo mercado.
A disseminação desse mecanismo também impulsiona um novo segmento da indústria de reestruturação. Gestoras especializadas vêm adquirindo participações acionárias originadas da conversão de créditos.
O movimento ocorre porque muitos bancos preferem não manter essas ações em seus balanços e alguns fundos de investimento sequer têm autorização, por regulamento, para deter participações acionárias. Na prática, a conversão da dívida em ações deixa de alterar apenas a estrutura de capital das empresas e passa também a abastecer um mercado crescente de investidores especializados em reestruturações corporativas.
Procuradas, as empresas citadas não comentaram.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!


Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (1)
- Atendimento Online (453)
- Call Center (6271)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3292)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11422)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (1)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (2)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
