


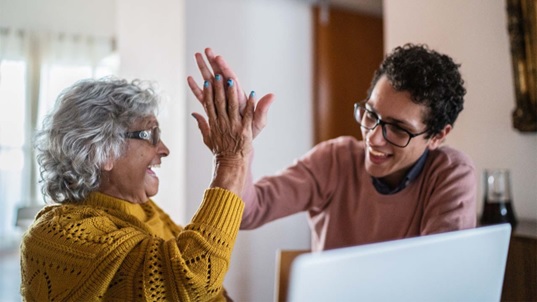
Aposentada pelo INSS desde 2024, Carmen Lúcia Brito, 71 anos, ainda trabalha como costureira. Continuar ativa é um desejo, mas também uma necessidade. O benefício da aposentadoria chega com descontos e não cobre suas despesas básicas.
Hoje ela deve cerca de R$ 25 mil, a maior parte em um consignado que consome 30% da aposentadoria. O caso de Brito reflete uma tendência da economia brasileira: a alta do endividamento da população de terceira idade.
O Brasil vive uma crise de endividados, com 83,9 milhões de pessoas inadimplentes, segundo dados do Serasa. O problema é assunto da série de reportagens especiais “Brasil Endividado”, que o UOL publica nesta semana e vai abordar os seguintes temas:
Crédito fácil e juro alto deixam metade do Brasil inadimplente
Novas categorias de gastos e bets levam famílias à frustração
Inadimplência mais do que dobra entre idosos em 10 anos (hoje)
Crise de dívida de empresas deve ser a maior na história recente (24/9)
Economistas veem risco de recessão com retração na oferta de crédito (25/9)
15,8 milhões de idosos inadimplentes
O número de idosos inadimplentes cresceu 132% em dez anos no Brasil. São 15,8 milhões de pessoas acima de 60 anos com dívidas atrasadas. Em 2016, esse número era de 6,8 milhões, segundo dados do Mapa da Inadimplência do Brasil, feito pelo Serasa.
Com esse avanço, a população idosa passou a representar 19,4% dos inadimplentes do Brasil. Há dez anos, a fatia dos idosos era de 12,2%.
O grupo foi o que apresentou maior crescimento entre os inadimplentes do país na última década, com uma alta de 7,2 pontos percentuais. Entre os adultos de 41 a 60 anos, o incremento foi de 3,8 pontos. As outras faixas etárias perderam participação no total de inadimplentes do país.
No mesmo período, o crédito consignado para aposentados e pensionistas do INSS ganhou espaço. Segundo levantamento da consultoria Análise Econômica, com dados do Banco Central, o salto no consignado para beneficiários do INSS na última década foi de 157,2%.
Em 2016, foi concedido cerca de R$ 1,31 bilhão nessa modalidade. Em 2025, o volume chegou a R$ 3,37 bilhões. Descontada a inflação, o aumento real é de 50,9%. De janeiro a julho de 2026, foram concedidos cerca de R$ 1,97 bilhão, volume semelhante ao do mesmo período do ano passado.
Idoso como chefe de família
Um terço dos domicílios brasileiros, ou seja, mais de 20 milhões de lares, é chefiado por pessoas acima de 60 anos, aponta o estudo “Geração 60+: Moradia e Arranjos Familiares”, divulgado em setembro pela empresa de pesquisa Nexus, com base em números de 2015 a 2025 do IBGE (Instituto Brasileiro de Geografia e Estatística).
A maioria desses idosos (68%) divide a casa com outros membros da família. No relatório sobre o estudo, uma das conclusões de Marcelo Tokarski, CEO da Nexus, é que há uma “sobrecarga geracional” sobre os idosos.
“Filhos, netos e outros parentes dependem diretamente dos rendimentos da população mais velha para subistir, sejam provenientes de aposentadorias, pensões ou trabalho ativo”, diz.
Quando a conta da família aperta, o idoso é também o canal para conseguir acesso a crédito, especialmente o consignado, que é mais barato e fácil de contratar do que outras modalidades de empréstimo.
“Há até familiares que induzem o idoso a pegar o empréstimo sob a promessa de que pagarão as parcelas. O dinheiro vai para o parente, mas o desconto de 30% a 35% sai da aposentadoria do idoso”, observa a advogada cível Carla Neres Cremonini.
Ofertas insistentes e golpes financeiros
Carla Rossana Cauduro, 67 anos, de Porto Alegre, tenta reequilibrar as contas. Aposentada com um salário mínimo, do qual mais de 30% ficam com o consignado, acumula dívidas de cerca de R$ 10 mil.
Um dos desafios é “desviar” das ofertas de crédito que recebe por meio de ligações e Whatsapp. Ela tenta bloquear os contatos, mas diz que não consegue conter as mensagens.
Entre as abordagens de bancos e financeiras, há também as tentativas de golpes. Segundo a Serasa, quatro em cada dez idosos já relataram ter sofrido golpes com prejuízo financeiro.
Cauduro, por exemplo, recebeu um e-mail que oferecia 99% de desconto da dívida do cartão. Ela pagou, mas descobriu que era um acordo falso.
A costureira Carmen Lúcia Brito paga uma parcela mensal de R$ 259 de um empréstimo que diz nunca ter recebido na conta, fruto de um golpe. Ela conta que não conseguiu reverter a situação na Justiça. “Pessoas de mais idade são exploradas”, desabafa.
Especialista em educação financeira do Serasa, Rodrigo Costa também destaca que os golpes têm comprometido a renda dos aposentados. “Esse crescimento da inadimplência entre a população mais velha está relacionado, entre outros fatores, à maior inserção desse público no ambiente digital e à exposição a novas formas de fraude.”
Em caso de golpe, Rafaela Tavares, advogada de família da Silveiro Advogados, recomenda reunir provas de que o idoso não se beneficiou do dinheiro (como um extrato do repasse ao familiar) e buscar na Justiça a anulação do contrato.
Também é possível bloquear novos consignados pelo app Meu INSS ou denunciar na delegacia do Idoso, pelo Disque 100.
Como sair da inadimplência
Brito e Cauduro afirmam que gostariam de negociar as dívidas, mas destacam não ter renda para isso. Segundo especialistas, o primeiro passo é encarar a dívida em vez de se esconder dela.
A economista e educadora financeira Dirlene Silva recomenda fazer um diagnóstico realista do orçamento antes de negociar, considerando quanto se ganha, o essencial para as despesas básicas e quais dívidas têm mais juros. “Se a capacidade de pagamento for pequena ou inexistente, é melhor construir uma saída possível do que assumir uma parcela que vai gerar nova inadimplência”, aconselha.
Para Victor Oliveira, diretor executivo da Grão Planejamento Financeiro, o segredo não é apenas cortar gastos supérfluos, mas também gerar mais renda. “É preciso escolher quais são as coisas realmente relevantes na sua vida. Não existe caminho fácil para o endividamento.”
Pela via jurídica, existe a alternativa de se amparar na Lei do Superendividamento, que permite negociar todos os débitos de uma vez, com um plano que preserva o mínimo necessário para viver, ou entrar com uma ação revisional dos juros.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6292)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3350)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (299)
- Crédito (11582)
- Cursos e Eventos (247)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (399)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (4)
- Recuperação de Crédito (1)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3035)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.