


Com famílias e empresas endividadas e Selic caindo menos que o esperado, indicador de atrasos deve continuar em alta no Brasil
Em um cenário de juros altos por um período prolongado e famílias endividadas, a inadimplência nas operações de crédito – que já está em níveis recordes – não deve dar sinais de trégua tão cedo. Bancos e economistas ainda esperam uma piora no indicador de atrasos, já que o espaço para cortes na Selic está menor que o esperado e flexibilização monetária feita até agora tem efeito defasado sobre a economia.
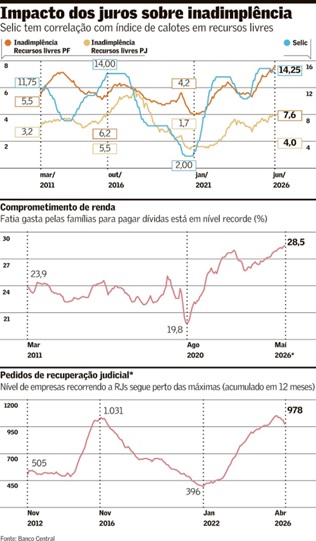
Mesmo com desemprego baixo e atividade econômica ainda aquecida, famílias com endividamento nas máximas históricas e empresas muito alavancadas têm enfrentado dificuldades para arcar com o custo da dívida. A inadimplência com recursos livres, que são mais diretamente afetados pela Selic, encerrou junho em 7,6%, patamar recorde, na carteira de pessoa física (PF). Na pessoa jurídica (PJ), o indicador está em 4%, maior patamar desde 2018.
A situação só não é pior porque os bancos veem priorizando linhas de crédito com garantia, especialmente no segmento de pessoa jurídica (em modalidades cobertas pelos fundos FGI/FGO, que contam com recursos do Tesouro). Ao mesmo tempo, o governo lançou uma nova versão do programa de renegociação de dívidas Desenrola, voltado a pessoas físicas. Além disso, os mercados de capitais cresceram muito nos últimos anos, financiando grandes empresas e, assim, reduzindo o risco registrado no balanço dos bancos.
As incertezas no cenário externo, como as tarifas de Donald Trump e a guerra no Irã, afetam a inflação e, em consequência, as decisões do Banco Central (BC). Já no contexto doméstico, as eleições e uma projeção de PIB mais fraco em 2027 fazem com que as perspectivas para a inadimplência não sejam promissoras. Apesar disso, o crédito permanece aquecido. O saldo de empréstimos e financiamentos cresceu 9,7% nos 12 meses encerrados em junho. Analistas e CEOS de bancos reconhecem essa pressão e discutem agora qual será a intensidade do ciclo de piora.
“A taxa de juros impacta fortemente o endividamento. [...] Essa oferta de crédito ampliada, em condições adversas, com taxas de juros crescentes, por conta inclusive da inadimplência, faz com que a inadimplência nos meses seguintes tenha um viés de alta”, diz Claudio Felisoni, professor da FIA Business School.
Para Ione Amorim, economista do Instituto Brasileiro de Defesa do Consumidor (Idec), houve uma ampliação muito grande da oferta de crédito ao consumidor, especialmente de linhas mais caras, e a renda das famílias não tem tanta elasticidade para acomodar tudo isso. “A taxa de juros sem dúvida é responsável [pela piora na inadimplência], mas tem outros fatores. Hoje, os consumidores têm inúmeros cartões de crédito, porque esse ambiente também foi favorecido. Então, veja quantos instrumentos são disponibilizados para disputar a mesma renda.”
Exemplo disso é o caso do Banco do Brasil (BB). Em janeiro, a instituição financeira lançou o parcelamento automático de fatura do cartão pelo aplicativo, mas em poucos meses viu a inadimplência explodir. O indicador de atraso nessa linha saltou de 7,12% em março para 14,58% no fim do segundo trimestre. O vice-presidente financeiro do banco, Geovanne Tobias, afirmou que a “estilingada” foi provocada pelos parcelamentos feitos pelas classe D e E. Segundo ele, ao perceber o problema, o BB interrompeu essa política. “Se você só vai parcelando, no fundo você não está pagando nada”, disse, durante a apresentação do balanço do segundo trimestre.
Nicola Tingas, economista-chefe da Associação Nacional das Instituições de Crédito, Financiamento e Investimento (Acrefi), vem há tempos chamando atenção para o elevado nível de endividamento das famílias e alavancagem das empresas. Segundo ele, em meio aos juros elevados, tanto PF como PJ não têm conseguido gerar caixa suficiente para arcar com o custo da dívida. “O juro real está muito elevado e o efeito cumulativo afeta a capacidad de geração de renda. Isso leva a uma preocupação crescente com a inadimplência”, diz.
Para Eduardo Nishio, chefe de pesquisa da Genial Investimentos, com a perspectiva de uma atividade econômica mais fraca em 2027, o cenário não traz sinais de alívio. “Com juros altos e inflação, o comprometimento de renda está muito alto. Qualquer piora acaba logo esbarrando na inadimplência de cartões, de crédito pessoal”, diz. “A concessão de crédito está resiliente, mas parte disso se deve também ao consignado privado.”
“Essa oferta de crédito ampliada, em condições adversas [...] faz com que a inadimplência tenha um viés de alta”
— Claudio Felisoni
A Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) mostrou que a fatia de famílias endividadas ficou em 82% em julho, acima daregistrada um mês antes (81,6%) e em julho de 2025 (78,5%). Foi o sexto recorde atingido em 12 meses na série do indicador, iniciada em 2010.
Na divulgação dos resultados do segundo trimestre, Milton Maluhy Filho, CEO do Itaú Unibanco, disse que o comprometimento da renda das famílias permanece elevado, apesar dos programas governamentais, e que a inadimplência no mercado continua em alta. Segundo ele, o banco está bem protegido, mas os juros altos penalizam empresas e famílias e não são bons nem para as instituições financeiras.
Maluhy também chamou a atenção, em entrevista recente à GloboNews, sobre o papel das “bets” nesse contexto. Segundo ele, o uso dos sites de aposta tem sido um indicador antecedente “importante” para a inadimplência e tem entrado nos modelos do banco para análise do risco de crédito. “Todo cidadão que faz uso das bets tem qualidade de crédito, no tempo, pior, e a gente consegue observar com dados essa informação”, disse na ocasião.
Felisoni, que acompanha o tema, também mostra preocupação. “Quando você analisa a velocidade do aumento da taxa de juros comparativamente com a entrada das bets, o impacto das bets é mais forte. Então, as bets impactam mais fortemente que o acréscimo da própria taxa de juros.”
O Bradesco viu a inadimplência subir, ainda que de leve, no segundo trimestre e sinalizou que há uma pressão no mercado de crédito como um todo. Agronegócio e pessoas físicas foram apontados como pontos sensíveis. Para atravessar esse ambiente, a estratégia tem sido a de priorizar linhas menos arriscadas e com garantia. “A gente não está fazendo loucura. A gente está reduzindo crédito pessoal e fazendo colateralizado”, disse Marcelo Noronha, CEO do banco.
Carlos Muñiz, vice-presidente financeiro do Santander, também foi enfático sobre a necessidade de reduzir risco na carteira. Segundo ele, o banco está adotando uma postura mais conservadora e resolveu “jogar um pouco mais seguro”. O executivo disse que o banco está acompanhando a carteira “de forma próxima, criteriosa e disciplinada”. “Mantemos critérios rigorosos na concessão e, por isso, observamos ritmos diferentes de crescimento entre produtos e segmentos.”
“É uma demanda por crédito associada às necessidades de capital de giro que grande parte das empresas tem”
— Camila Abdelmalack
Os grandes bancos incumbentes reconhecem haver pressão sobre a inadimplência no mercado como um todo, mas mostram confiança em seus modelos para mitigar o risco. Além de uma autoafirmação natural, alguns dados indicam que o argumento pode fazer sentido. Estudo recente do Itaú BBA mostra que cerca de 45% do volume adicional de crédito entre 2023 e 2025 veio de instituições fora do grupo S1 (dos maiores bancos), que também representam 75% do aumento do volume de inadimplência. O relatório destaca que fintechs e bancos digitais “operam (muitas vezes de forma muito lucrativa) com índices de inadimplência mais elevados”, refletindo um perfil de clientes de renda mais baixa e produtos mais arriscados.
No Nubank, a inadimplência avançou para 6,9% em junho, ante 6,5% em março e também 6,5% na metade do ano passado. De acordo com o banco digital, o indicador teria sido 0,16 ponto percentual maior se não fosse o Desenrola. De qualquer modo, a fintech alegou ter feito uma expansão deliberada em segmentos de maior risco e maior retorno, e disse que não há nenhum sinal de alerta no radar. “Não há nada que esteja sendo impulsionado por uma piora no ambiente. Não estamos vendo nada que nos faça desacelerar no crédito”, afirmou o novo vice-presidente financeiro, Rob Livingston na divulgação do balanço trimestral.
Além da conjuntura macro, outro fator que tem contribuído para elevar os indicadores de inadimplência é a situação do agronegócio – um dos setores com mais dificuldades atualmente. O agro acaba afetando tanto o crédito PJ como o PF, já que muitos produtores rurais não atuam como empresas e sim como pessoas físicas. Além disso, o resultado da fazenda acaba afetando diretamente a renda da família.
Com queda nos preços das commodities, o produtor, que já vinha muito alavancado, está muito pressionado pelo menos desde o ano passado. Um efeito colateral disso é que o volume de recuperações judiciais no campo tem batido recordes sequenciais. O governo já realizou dois programas de renegociação de dívidas com juros subsidiados, mas agora o setor se prepara para enfrentar os possíveis efeitos de um super El Niño – o que pode dificultar a recuperação.
Uma pesquisa da Serasa mostra que, mesmo com a Selic em patamar elevado, a demanda por crédito entre empresas continua aquecida, impulsionada principalmente pela necessidade de capital de giro e de gestão do fluxo de caixa. Os dados apontam que, no acumulado de 12 meses até junho, a busca por crédito cresceu 9,2%. No recorte por porte, a procura por crédito avançou 9,2% entre micro e pequenas empresas nos 12 meses até junho. Entre as médias empresas, o crescimento foi de 7,4%, enquanto, entre as grandes, chegou a 7,8%.
A economista-chefe da Serasa Experian, Camila Abdelmalack, afirma que o comportamento atual difere do observado em ciclos anteriores de aperto monetário. Historicamente, a demanda por crédito desacelerava quando a Selic estava elevada. Desta vez, porém, esse movimento não se repetiu. “Mesmo com esse aperto monetário, a demanda seguiu. Isso revela a característica do momento que estamos vivendo, que é uma demanda por crédito associada às necessidades de capital de giro, que grande parte das empresas tem para enfrentar os desafios de gestão financeira, de fluxo de caixa, e não necessariamente um crédito que vem por uma necessidade de investimento”, diz.
Para Malek Zein, analista da Suno Research, o comportamento da inadimplência PJ, especialmente em PMEs, preocupa mais do que PF. “A gente está falando de uma coisa que é muito mais sistêmica do que pessoa física. [...] A gente tem um ambiente inóspito para negócios no Brasil. Você tem uma Selic muito alta, muita insegurança jurídica, problemas trabalhistas, a reforma tributária que vai entrar.”
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
-
 Com inadimplência em alta, balanço de bancos deve trazer tom de cautela
-
 Inadimplência no crédito rural volta a se aproximar de recorde
-
 O esperado resultado do Itaú: lucro de R$ 12,4 bilhões e inadimplência controlada
-
 Seguro de Crédito à Exportação: Risco de inadimplência internacional eleva protagonismo da solução
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (1)
- Atendimento Online (453)
- Call Center (6276)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3310)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11452)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (1)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (4)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
