


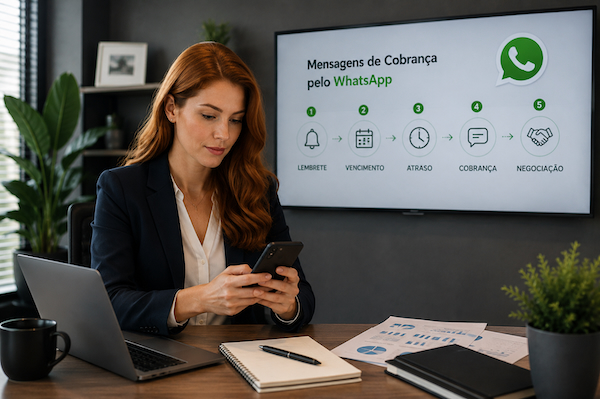
Mensagens de cobrança pelo WhatsApp são a forma mais rápida hoje de lembrar um cliente sobre uma conta em aberto, mas só funcionam quando têm o tom certo para cada momento da dívida. Para empresários, autônomos e pequenas e médias empresas, usar o canal errado ou a mensagem errada pode fazer o cliente ignorar a cobrança ou, pior, se sentir exposto. Neste conteúdo você encontra modelos prontos para lembrete, vencimento e atraso, as regras para não cair em cobrança vexatória, e o que fazer quando o WhatsApp já não é suficiente para resolver a dívida.
Por que o WhatsApp ganhou do telefone e do e-mail na cobrança
O telefone perdeu espaço: boa parte dos clientes hoje não atende ligação de número desconhecido, e uma ligação não resolvida não deixa registro do que foi combinado. O WhatsApp resolve os dois problemas: é comum apontar que mensagens de cobrança pelo WhatsApp têm taxa de abertura bem mais alta que a de e-mail, passando de 90% segundo estimativas do setor, além de permitir anexar boleto ou comprovante na mesma conversa e criar um histórico por escrito de tudo o que foi dito, útil se a cobrança precisar evoluir para outra etapa depois. Diferente de redes sociais, onde assunto pessoal e comercial se misturam no mesmo lugar, o WhatsApp Business separa a conversa de cobrança do resto da vida do cliente. Para o credor, isso significa mais chance de resposta com menos tentativas e menos dependência de a pessoa atender o telefone num horário aleatório.
Regras antes de cobrar clientes pelo WhatsApp
Cobrança pelo WhatsApp é legal no Brasil, mas o Código de Defesa do Consumidor (art. 42) proíbe cobrança vexatória: ameaça, exposição do devedor a constrangimento, ou contato em horário e frequência que caracterize assédio. Na prática, isso significa mandar mensagem em horário comercial, evitar grupos ou status onde outras pessoas veem a cobrança, não usar tom de ameaça, e espaçar as tentativas em vez de mandar várias mensagens seguidas no mesmo dia; como orientação geral, evite passar de 2 a 3 contatos por mês para a mesma cobrança. Antes de insistir numa próxima mensagem, vale fazer uma verificação rápida se o pagamento já não caiu. Para evitar mensagens que pareçam golpe, identifique-se claramente informando seu nome e o da empresa e use canais oficiais, como uma conta de WhatsApp Business com nome e foto da empresa, em vez do número pessoal.
Vale também respeitar a LGPD: o número do cliente precisa ter sido fornecido por ele mesmo, com consentimento para esse tipo de contato, no momento da compra ou do contrato, e usado só para essa finalidade. Cobrar um número obtido de forma indireta ou repassado por terceiros expõe a empresa a risco, além de reduzir a credibilidade da cobrança. Seguir essas regras protege a empresa de reclamação, mantém a boa gestão das mensagens de cobrança e a segurança dos dados do cliente, e mantém a cobrança profissional, o que aumenta a chance real de receber.
Modelos de mensagem de cobrança pelo WhatsApp por etapa
A mensagem certa muda de acordo com o momento da dívida. Usar o mesmo texto para lembrete e atraso grave é um dos motivos mais comuns de a cobrança não funcionar, porque cada etapa exige um ajuste de tom diferente, e mensagens personalizadas tendem a ter mais retorno. Os quatro modelos abaixo formam uma régua de cobrança simples: variam a maneira de conduzir o texto conforme o tempo de atraso, sem repetir o mesmo texto em todas as etapas.
Lembrete antes do vencimento
“Oi, [nome]! Passando para lembrar que sua fatura de [valor] referente ao serviço vence em [data]. Qualquer dúvida sobre a cobrança, é só responder por aqui.”
Esse tipo de lembrete ajuda a evitar atrasos quando enviado antes do vencimento.
No dia do vencimento
“Oi, [nome], tudo bem? Sua fatura de [valor] vence hoje. Para facilitar o pagamento, você pode escolher entre boleto, PIX ou cartão de crédito, o que for mais fácil pra você.”
Atraso leve (até 7 dias)
“Oi, [nome], notei que a fatura de [valor], com vencimento em [data], ainda está em aberto. Pode ter sido só um esquecimento. Se já pagou, desconsidere, e segue o link para regularizar.”
Esse texto funciona como exemplo de abordagem para atrasos leves.
Atraso maior (acima de 15 dias)
“Oi, [nome], sua fatura de [valor] está em aberto há [X] dias. Preciso alinhar com você um prazo para o pagamento e manter abertura para negociação, seja com ajuste de vencimento ou outra solução viável. Pode me chamar por aqui para combinarmos a melhor forma?”
Quando o volume de clientes é grande, automatizar o envio dessas mensagens ajuda a manter a régua de cobrança em dia: economiza tempo, reduz erro manual, melhora o fluxo de caixa e, segundo estimativas de mercado, pode reduzir a inadimplência em até 30%, além de permitir personalizar cada mensagem com o nome do cliente e o produto ou serviço cobrado. Oferecer mais de uma opção de pagamento (PIX, boleto, cartão) também facilita a quitação e torna a cobrança mais eficiente, porque reduz a fricção na hora de pagar.
O que fazer quando o WhatsApp não resolve a dívida
É comum ver guias de cobrança mencionarem, na etapa de fatura mais atrasada, algo como “vamos precisar informar o problema aos órgãos de proteção ao crédito” ou “encaminhamento para regularização externa”. O aviso está lá, mas fica solto: nenhum explica como funciona esse próximo passo na prática, nem quanto custa, nem quanto tempo leva. Pra empresa de cobrança automatizada, esse próximo passo também costuma vir embutido num pacote maior, que exige agendar demonstração comercial antes de usar. Isso deixa a PME sem uma resposta direta pra “e agora, o que eu faço de verdade?”. Para o negócio, uma saída prática é usar uma ferramenta para negativar inadimplentes como alternativa ao protesto, um dos meios formais quando o WhatsApp não resolve.
O passo seguinte formal é uma notificação de cobrança por escrito antes de negativar o cliente, que já documenta a tentativa de cobrança e prepara o terreno caso a dívida continue sem solução. Se mesmo depois da notificação a dívida não for paga, o passo seguinte é registrar o CPF ou CNPJ do cliente na Serasa. Diferente do WhatsApp, a negativação tem peso real: dificulta o acesso do devedor a crédito, financiamento e novas compras a prazo, o que costuma acelerar bastante o pagamento de quem só não priorizou aquela dívida. É mais rápido e mais barato que protestar em cartório, sem precisar de reunião comercial nem de advogado: dá para cadastrar a empresa e registrar a dívida por plataforma digital em poucos minutos, o que melhora a gestão da cobrança.
Perguntas frequentes sobre mensagens de cobrança pelo WhatsApp
Cobrança pelo WhatsApp é legal?
Sim, desde que respeite o Código de Defesa do Consumidor: cobrar clientes pelo WhatsApp é permitido quando a abordagem evita ameaça, exposição do devedor a terceiros e frequência ou horário que configure assédio. Cobrança educada e documentada por escrito é uma prática normal e recomendada, inclusive para preservar a relação com o cliente durante a cobrança.
Como fazer cobrança pelo WhatsApp educadamente?
Pra cobrar clientes pelo WhatsApp com educação, cumprimente o cliente, identifique-se com seu nome e o da empresa, informe o valor e o vencimento de forma direta e ofereça uma solução (boleto, PIX ou renegociação) na mesma mensagem. Evite tom de ameaça ou urgência exagerada, e sempre deixe uma porta aberta pra resposta, como “qualquer dúvida, é só chamar por aqui”. O WhatsApp funciona melhor quando a cobrança soa como uma conversa profissional e respeitosa, e manter um bom relacionamento ajuda tanto na negociação quanto no recebimento.
Qual o melhor horário para mandar mensagem de cobrança?
Horário comercial, como faria por telefone ou e-mail. Mensagem de cobrança fora desse horário, ou em fins de semana, pode ser interpretada como abusiva.
Quantas mensagens posso mandar sem parecer insistente?
Uma mensagem por etapa (lembrete, vencimento, atraso) costuma ser suficiente. Mandar várias mensagens no mesmo dia sem resposta tende a irritar o cliente em vez de acelerar o pagamento; melhor espaçar e, se não houver retorno, partir para o próximo passo formal.
Posso negativar um cliente que não responde no WhatsApp?
Sim. A ausência de resposta no WhatsApp não impede a negativação. O que a lei exige é que o devedor seja notificado antes de ter o nome incluído no cadastro de inadimplentes; o WhatsApp pode até fazer parte dessa tentativa de contato, mas é a notificação formal que garante o registro correto quando não há retorno.
Posso cobrar um cliente pelas redes sociais em vez do WhatsApp Business?
Não é recomendado. Cobrar por Instagram, Facebook ou outra rede social expõe a conversa a um ambiente mais público e informal, com mais risco de a mensagem ser vista por terceiros, o que pode configurar exposição do devedor. O WhatsApp Business é mais adequado porque é o canal que o cliente já espera usar pra assuntos comerciais. Completar o perfil da empresa com nome, foto e informações do negócio, como o site, também ajuda na credibilidade. Isso facilita tratar pendências sem expor o cliente e preserva a continuidade do atendimento ou dos serviços contratados.
Recapitulando
Mensagem de cobrança pelo WhatsApp funciona melhor quando você aplica as dicas deste conteúdo e adapta os exemplos de abordagem conforme a etapa da dívida, mantendo um tom respeitoso e personalizando quando fizer sentido, de acordo com o produto ou serviço do cliente. Mas mensagens de cobrança pelo WhatsApp têm limite: quando o cliente para de responder, vale avaliar antes se a inadimplência está ligada à falta de recursos; ainda assim, seguir insistindo pelo mesmo canal raramente muda o resultado. Ter o próximo passo pronto, notificação e depois negativação, é o que garante que a cobrança não trave exatamente na etapa em que mais precisa avançar.
Se as mensagens no WhatsApp já não estão funcionando, não precisa esperar mais: cadastre sua empresa como credora e negative o cliente inadimplente em poucos minutos, por R$ 12,80, sem mensalidade. Cadastrar Grátis →
Gostou deste artigo? Compartilhe!
-
 Negativação de Devedores por E-mail: Por que validar o e-mail do devedor se tornou essencial após a decisão do STJ? (e como fazê-lo com 100% de segurança?)
-
 Desenrola vai desnegativar brasileiro com dívida de até R$ 100
-
 STJ decide que negativação pode ser informada por e-mail
-
 Notificação eletrônica antes da negativação do consumidor
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Atendimento Online (453)
- Call Center (6267)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3281)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11400)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (1)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (2)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
