


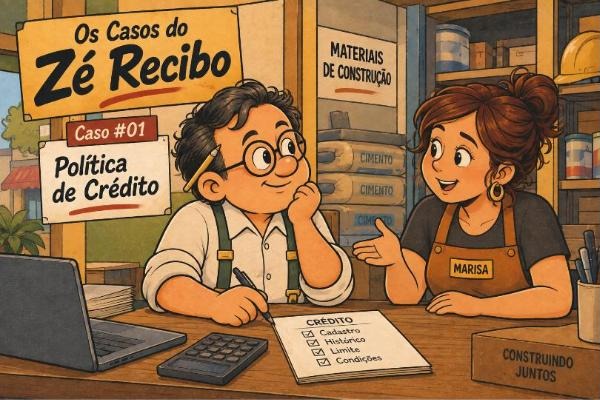
Política de crédito é o conjunto de regras, critérios e diretrizes que uma empresa define antes de vender a prazo para decidir quem pode comprar, até que valor e em quais condições. Ela existe pra tirar a decisão de conceder crédito da hora da venda e colocar num critério pensado com calma, antes do cliente estar na sua frente.
Pra pequenas e médias empresas que vendem a prazo, isso tem efeito direto no fluxo de caixa. Uma política de crédito ajuda a reduzir o risco de inadimplência, organizar a concessão de crédito e dar mais segurança às decisões sem dificultar boas vendas.
Na prática, uma política bem definida evita dois problemas comuns: liberar crédito demais pra quem pode não pagar ou desconfiar até de quem mantém um bom histórico de pagamento. As duas coisas custam caro: uma em dívida, a outra em venda perdida.
Caso #01 · Ponto de partida da série
Prevenção → Problema → Cobrança → Decisão
O caso da Marisa e a venda que ela decidiu “no olho”
Esse é o primeiro causo que eu conto por aqui, então deixa eu me apresentar. Sou o Zé Recibo. Gosto de pegar aquelas situações de dinheiro que todo dono de empresa conhece e explicar sem complicar o que já dá trabalho por natureza.
Os casos que vou contar fazem parte do que a gente chama de Ciclo do Caixa. Mas isso eu explico daqui a pouco. Primeiro deixa eu apresentar a Marisa.
Marisa é dona de uma loja de material de construção e chegou me contando de uma venda que não terminou como ela esperava.
“Zé, um cliente que eu vendia fiado há dois anos sumiu me devendo quase dois mil reais. E olha que fui eu mesma que decidi liberar: ‘esse aqui é gente boa, pode levar e paga depois’.”
Perguntei:
“Marisa, qual é a sua política de crédito?”
Ela levou um tempo pra responder.
“Política? Aqui é no olho, Zé. Quem eu confio, eu libero.”
Pronto. Estava explicado.
A Marisa não tinha política de crédito. Tinha faro. E faro funciona até o dia em que erra.
O que é, na prática, uma política de crédito e análise de crédito
Eu expliquei pra Marisa de um jeito simples: política de crédito é decidir antes quem pode comprar a prazo, até que valor e em quais condições, em vez de decidir na hora, olhando pra cara do cliente.
A política de crédito define as regras. A análise de crédito aplica esses critérios a uma venda ou cliente específico. Juntas, elas ajudam a dar consistência a uma decisão que, sem organização, pode mudar de cliente pra cliente e até de acordo com o humor de quem está vendendo.
É também uma forma de proteger o fluxo de caixa. Quanto mais crédito uma empresa concede sem avaliar o risco, maior pode ser sua exposição à inadimplência e maior a pressão sobre o capital de giro.
E é aqui que começa o que a gente chama de Ciclo do Caixa: a jornada que o dinheiro de uma empresa percorre da venda até chegar, de fato, ao caixa. São quatro momentos: Prevenção → Problema → Cobrança → Decisão.
A política de crédito está no primeiro, a Prevenção. É quando a empresa estabelece critérios para a concessão de crédito: com quem vender a prazo, quanto liberar e quais condições estabelecer antes que exista uma dívida. Se o pagamento não acontece, entramos no Problema: entender a inadimplência que apareceu. Depois vem a Cobrança: organizar quando e como falar com quem atrasou. E, se a cobrança não resolver, chega a Decisão: avaliar qual será o próximo passo.
É esse caminho que o Zé Recibo vai percorrer nos casos aqui do blog. Hoje estamos justamente no começo dele.
Como criar uma política de crédito e definir limites de crédito
Não existe uma política de crédito igual pra todo negócio. As regras dependem do público-alvo, do tipo de operação, dos prazos, dos valores envolvidos e do nível de risco que a empresa está disposta a assumir.
Na prática, criar uma política de crédito começa respondendo a algumas perguntas.
- Quem pode comprar a prazo? Defina critérios mínimos antes de liberar o crédito. Tempo de relacionamento, histórico de pagamento, referências, dados disponíveis e análise de crédito podem ajudar a avaliar o perfil e a capacidade de pagamento do cliente.
- Até que valor? Estabeleça limites de crédito de acordo com o perfil do cliente e a realidade financeira do negócio. Um cliente novo, por exemplo, não precisa receber automaticamente as mesmas condições de quem já mantém um bom histórico com a empresa.
- Com que prazo e condições? Defina vencimentos, formas de pagamento e demais condições antes da venda. Se houver taxas de juros ou outras condições aplicáveis à operação, elas também precisam estar claras.
- Quais informações ficam registradas? Nota, contrato, ordem de serviço ou outro registro adequado ao negócio. O importante é que valor, prazo e condições não dependam apenas da memória de quem vendeu. Um processo claro também facilita análises futuras.
- É preciso alguma garantia? Dependendo do tipo, valor e risco da operação, garantias podem fazer parte dos critérios da empresa. Isso não significa exigir a mesma segurança em toda venda, mas definir antecipadamente quando esse recurso faz sentido.
- O que acontece se o prazo não for cumprido? Aqui a política de crédito começa a conversar com a política de cobrança. Se o pagamento atrasar, a empresa precisa saber quais procedimentos vai seguir, em vez de começar a pensar nisso somente depois do problema.
Na prática, a concessão de crédito combina critérios, informações e procedimentos. O histórico do cliente, sua capacidade de pagamento, o limite de crédito, os prazos e as condições da operação ajudam a formar uma análise de risco mais consistente. Esses dados não precisam levar sempre à mesma decisão: servem para que a empresa ajuste o crédito ao perfil de cada cliente e ao risco que está disposta a assumir.
A análise de risco também não precisa ser idêntica pra todo mundo. Cliente novo, cliente recorrente, venda pequena e operação de maior valor podem exigir níveis diferentes de análise. O princípio é simples: quanto maior a exposição da empresa ao risco, mais informação ela precisa para tomar a decisão.
Qual a importância da política de crédito para o fluxo de caixa?
A importância da política de crédito aparece antes mesmo da cobrança. Quando a empresa define critérios para conceder crédito, controla melhor quanto dinheiro fica comprometido em vendas a prazo e reduz a exposição a atrasos. Isso ajuda a proteger o fluxo de caixa e o capital de giro sem transformar toda venda em uma decisão excessivamente conservadora.
Uma boa política também facilita decisões: em vez de começar uma análise do zero a cada cliente, a empresa já sabe quais informações avaliar, quais limites pode conceder e em quais situações precisa aumentar o cuidado.
Política conservadora, moderada ou liberal: qual faz sentido?
As políticas de crédito também podem variar de acordo com o nível de risco que a empresa aceita assumir.
Uma política de crédito conservadora estabelece critérios mais rigorosos para a concessão, limites menores ou maior exigência de informações e garantias quando aplicável. Ela prioriza segurança, mas critérios excessivamente restritivos também podem dificultar vendas.
Uma política moderada procura equilibrar segurança e oportunidade comercial, ajustando limites e condições ao perfil e ao histórico de cada cliente.
Já uma política de crédito liberal aceita maior exposição ao risco para facilitar vendas. Nesse caso, análise, acompanhamento e cobrança ganham ainda mais importância.
Não existe um tipo certo para todas as empresas. A escolha depende do negócio, dos clientes, da capacidade financeira, dos objetivos e do mercado em que a empresa atua.
O que não faz sentido é ser conservador na segunda-feira, liberal na sexta e descobrir qual política estava usando só depois que o pagamento atrasou.
A política de crédito precisa ser revisada?
Sim. Ter uma política não significa criar regras uma vez e nunca mais olhar pra elas.
Clientes mudam, o mercado muda e a própria empresa muda. Por isso, limites, prazos, critérios e condições precisam ser revistos periodicamente.
O histórico de pagamentos dos clientes, os atrasos, o volume de inadimplência e os resultados da cobrança ajudam a entender se as regras continuam funcionando. Dependendo do tamanho da empresa, esse acompanhamento pode ser feito com controles simples, relatórios gerenciais ou ferramentas de gestão.
A ideia não é criar burocracia. É usar informações do próprio negócio para melhorar decisões futuras.
Política de crédito de uma empresa é a mesma de bancos e instituições financeiras?
Não exatamente. Uma instituição financeira, como um banco, também trabalha com política e análise de crédito, mas em operações que podem envolver cartão de crédito, empréstimos e financiamento, além de regras próprias do mercado financeiro e normas aplicáveis às instituições financeiras, inclusive as estabelecidas pelo Banco Central.
Para os pequenos e médios negócios de que estamos tratando aqui, o assunto é mais simples: como criar critérios e processos para decidir quando vender a prazo, qual limite conceder e quais informações analisar antes da venda. Os tipos de política também podem variar conforme as necessidades da empresa e a maneira como ela administra o risco.
Não é preciso transformar esse controle numa operação de banco. Uma planilha, um sistema ou outra ferramenta adequada ao tamanho da empresa pode organizar informações e facilitar a leitura do histórico do cliente. O importante é ter acesso aos dados necessários para tomar a decisão e manter o processo compatível com a realidade e a saúde financeira do negócio.
E o que aconteceu com a Marisa?
Voltei a falar com ela um tempo depois.
Marisa tinha criado uma política simples. Clientes que já compravam com ela há bastante tempo passaram a ter condições previamente definidas. Para clientes novos ou vendas acima do limite que ela estabeleceu, passou a buscar mais informações antes de decidir quanto e como liberar.
Nas vendas a prazo para outras empresas, por exemplo, ela passou a consultar se o CNPJ estava negativado antes de definir a condição de crédito. Também começou a registrar prazo, valor e condições combinadas.
Nada sofisticado. A grande diferença é que a decisão passou a acontecer antes da venda, não durante.
Em uma dessas situações, a consulta trouxe uma informação que fez a Marisa olhar o risco com mais cuidado. Em vez de simplesmente aprovar ou recusar a venda, ela negociou uma condição diferente com o cliente.
Agora ela não depende só do “olhômetro”. Continua conhecendo os clientes, continua usando a experiência que acumulou no balcão, mas ganhou critérios pra ajudar nessa decisão.
Se mesmo com política de crédito a inadimplência acontecer
Uma boa política de crédito ajuda a reduzir riscos e proteger o fluxo de caixa, mas não elimina a possibilidade de atraso. É aí que o Ciclo do Caixa continua. Os próximos causos seguem esse mesmo fio: como entender uma inadimplência que já aconteceu, como organizar uma régua de cobrança em vez de cobrar no impulso e o que avaliar quando chega a hora de decidir entre caminhos como protesto e negativação. Cada caso funciona sozinho pra quem chega direto pelo Google. Juntos, eles contam a jornada do dinheiro da prevenção até a decisão.
Resumo da Ópera do Zé
- Defina os critérios de concessão de crédito antes da venda, não durante.
- Estabeleça limites de crédito de acordo com a realidade do negócio e o perfil do cliente.
- Use histórico, dados e análise de risco para apoiar decisões de crédito.
- Registre valor, prazo e condições de cada venda a prazo.
- Ajuste o nível de análise ao risco da operação.
- Revise periodicamente limites, critérios e condições.
- Defina antecipadamente o que a empresa fará se o pagamento atrasar.
No fim das contas, política de crédito não é sobre desconfiar de todo mundo. É sobre não deixar a decisão de vender a prazo depender só do dia, do cliente ou do humor de quem está atrás do balcão.
Quando, mesmo com critérios, a inadimplência aparece, começa a próxima etapa do Ciclo do Caixa. E é por aí que os próximos causos vão seguir.
Zé Recibo explica. A decisão continua sendo sua.
Quando a prevenção não é suficiente
Cadastre sua empresa
Gostou deste artigo? Compartilhe!
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6286)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3336)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11541)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (397)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
