


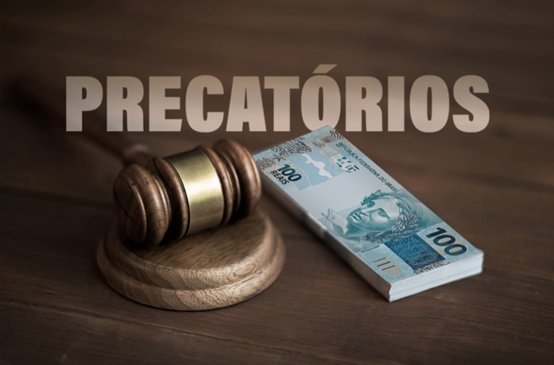
Às vésperas de a EC136 completar um ano, discussão no STF coloca em xeque o equilíbrio entre responsabilidade fiscal e o direito de credores que já venceram o poder público
Quase um ano depois de o Brasil alterar novamente a Constituição para tentar organizar a fila dos precatórios, uma pergunta central continua sem resposta: quando essas dívidas serão efetivamente pagas?
Promulgada em setembro de 2025, a Emenda Constitucional 136 estabeleceu limites anuais para o pagamento de precatórios por Estados, Distrito Federal e municípios, entre 1% e 5% da Receita Corrente Líquida, conforme o tamanho do estoque em relação à receita de cada ente. A regra criou uma espécie de teto para o desembolso anual, mas não estabeleceu um prazo para a quitação da dívida.
Para João Bandeira, diretor da Bandeira Investimentos, essa é a principal fragilidade econômica do novo modelo. “O problema não é simplesmente estabelecer um limite anual de pagamento. O ponto central é saber se esse limite permite enxergar um horizonte razoável para a quitação. Quando existe uma dívida reconhecida definitivamente pela Justiça, o tempo também passa a fazer parte do valor econômico desse crédito”, afirma.
A discussão deve ganhar novo peso no Supremo Tribunal Federal com o julgamento da ADI 7.873, ajuizada pela OAB e relatada pelo ministro Luiz Fux. A ação questiona pontos da EC 136 e pode levar o STF a analisar se os novos limites podem ser aplicados indistintamente, inclusive sobre precatórios já inscritos.
A emenda prevê mecanismos para evitar que o limite se torne uma barreira absoluta. Os entes podem realizar pagamentos superiores mediante dotação orçamentária específica e, caso ainda exista estoque em mora a partir de 2036, os percentuais destinados aos pagamentos aumentam em 0,5 ponto percentual a cada dez anos.
Ainda assim, permanece uma questão: uma trajetória de pagamento não significa necessariamente uma trajetória de quitação.
Um estudo do Comitê Nacional de Precatórios do Fonaprec, reproduzido em parecer da Procuradoria-Geral da República, ajuda a dimensionar o problema. No caso analisado, o estoque de precatórios do Rio Grande do Norte correspondia a 38,07% da Receita Corrente Líquida do Estado e, pela metodologia utilizada, seria absorvido apenas em 2041, sem considerar novos precatórios que poderiam surgir no período.
“O exemplo mostra que o prazo de pagamento pode se estender por muitos anos. Para o credor, isso significa que não basta conhecer o valor nominal do precatório. É preciso considerar tempo, previsibilidade e risco. Tudo isso afeta o valor econômico desse ativo”, explica Bandeira.
PGR propõe caminho intermediário
O parecer da PGR, apresentado em junho de 2026, defendeu uma solução intermediária para a controvérsia. A manifestação propôs que os limites da EC 136 sejam aplicados apenas aos Estados e municípios que comprovadamente não tenham condições de quitar seus débitos pelo regime anterior.
Na avaliação de Bandeira, a posição coloca no centro do debate uma questão que pode ser decisiva para o STF: quando a dificuldade fiscal justifica um ritmo excepcional de pagamento?
“Se o limite é uma exceção justificada pela incapacidade financeira, precisamos definir com clareza o que caracteriza essa incapacidade. Caso contrário, existe o risco de uma medida pensada para situações excepcionais acabar funcionando como regra permanente”, afirma.
O julgamento também pode ter impacto sobre a avaliação econômica dos precatórios. O valor de um crédito judicial não depende apenas de sua correção monetária, mas também da expectativa de quando ele será recebido.
“A correção protege o crédito da perda do poder de compra, mas não elimina o custo da espera. Para quem analisa um precatório como ativo, prazo, liquidez, risco e previsibilidade entram diretamente na conta”, diz o diretor da Bandeira Investimentos.
Outro ponto relevante será a eventual modulação dos efeitos de uma decisão do STF. Uma mudança no regime não necessariamente produziria impacto imediato sobre a fila de pagamentos, dependendo das condições estabelecidas pela Corte.
Para Estados e municípios, uma alteração dos limites pode exigir reprogramação orçamentária. Para os credores, a forma e o momento dessa transição podem determinar quando uma eventual mudança começará, de fato, a acelerar os pagamentos.
O relógio dos precatórios
Às vésperas de a EC 136 completar um ano, o debate parece ir além da existência ou não de limites fiscais. A questão central é definir até onde uma dívida judicial pode ser administrada no tempo antes que o próprio tempo se transforme em instrumento permanente de adiamento.
“Responsabilidade fiscal é indispensável. Mas ela não pode significar ausência de horizonte para uma obrigação judicial definitiva. O desafio é preservar a capacidade financeira do Estado sem transformar o credor em financiador involuntário de uma dívida sem prazo claro”, conclui Bandeira.
É justamente essa fronteira que estará em jogo no STF: qual é o limite entre administrar uma dívida pública no tempo e transformar o tempo em uma forma permanente de adiar uma decisão que a Justiça já determinou que o Estado deve cumprir?
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!



Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6287)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3338)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (299)
- Crédito (11544)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (397)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
