


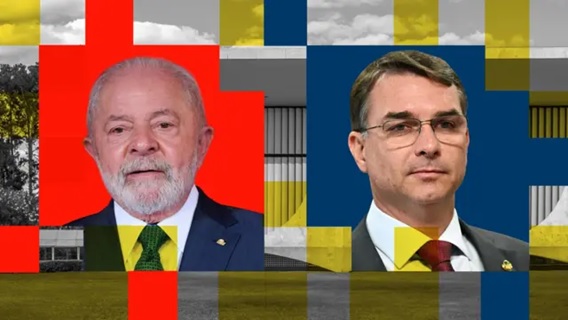
Lula e Flávio Bolsonaro propõem compra de dívidas das famílias, mas especialistas apontam falta de soluções estruturais, como educação financeira
A duas semanas da definição da eleição presidencial deste ano, os adversários Luiz Inácio Lula da Silva (PT) e Flávio Bolsonaro (PL) apostam em programas muito parecidos para combater o elevado endividamento da população brasileira. Tanto a campanha do presidente quanto a do senador prometem comprar dívidas diretamente dos credores com desconto significativo e repassar o benefício às pessoas que estão negativadas para tentar aliviar o orçamento das famílias, que hoje têm parcela recorde comprometida com o pagamento de compromissos financeiros. Especialistas em crédito, contudo, afirmam que a experiência recente mostrou que esses programas são insuficientes e cobram medidas estruturais.
Segundo os dados mais recentes do Banco Central, o endividamento das famílias brasileiras tem oscilado em patamares historicamente altos desde o fim da pandemia de Covid-19. Em julho, representou quase 50% (49,9%) da renda nacional, recorde da série iniciada em março de 2011.
Desconsiderando o financiamento imobiliário, considerado um crédito de maior qualidade, o percentual é de 30,8%. Para especialistas, o indicador mais preocupante é o comprometimento de renda, que mostra que quase 30% (28,7%) do orçamento das famílias está tomado pelas parcelas das dívidas, ou 26,4%, descontando o crédito habitacional — ambos os percentuais no pico histórico.
83,9 milhões de negativados
Da mesma forma, a inadimplência das famílias está no maior patamar da História. As razões apontadas para a situação crítica são variadas: juro básico (Selic) em níveis muito altos por um período longo, estímulo ao consumo, baixa educação financeira e uma oferta muitas vezes “predatória” por parte de bancos e fintechs.
Dados da Serasa mostram que o saldo de dívidas que não foram pagas até o vencimento somava R$ 592 bilhões, com 83,9 milhões de pessoas negativadas, média de 4 dívidas por pessoa e tíquete médio de R$ 7 mil. Cerca de 55% do estoque corresponde a dívidas não bancárias, como água, luz, telefonia e varejo.
No caso de Lula, já é a terceira tentativa de domar o elevado endividamento e comprometimento de renda da população com dívidas. A primeira versão do Desenrola foi lançada em meados de 2023 e produziu alívio temporário nos indicadores que medem a qualidade do mercado de crédito. Em maio deste ano, foi anunciada a segunda edição do programa de renegociação de dívidas, mas até agora não mudou a trajetória dos indicadores. Como mostrou O GLOBO, três em cada dez operações de renegociação de dívidas tinham parcelas que não foram pagas em setembro, segundo dados do Fundo Garantidor de Operações (FGO).
A cerca de dez dias do primeiro turno da eleição, o governo resolveu trocar a estratégia, comprando ele próprio as dívidas junto aos credores, como bancos, varejo, contas básicas, com desconto e repassando essa dedução ao devedor (leia mais abaixo).
A campanha do PL, por sua vez, aposta em uma receita semelhante para resolver o problema, afirmando que a Caixa seria usada para refinanciar dívidas (leia abaixo).
Efeito de antitérmico
De acordo com especialistas, a iniciativa pode ajudar no curto prazo, mas não é solução estrutural para resolver o endividamento histórico da população. Para melhorar a situação, é necessário atacar a oferta abusiva de crédito, principalmente de linhas caras, como o rotativo do cartão e o cheque especial, bem como a baixa educação financeira dos brasileiros e os juros e o spread elevados.
— Na minha visão, o Desenrola 3.0 não é a solução estrutural. Acho que terá mais efeitos que o Desenrola 2.0, porque você centraliza a renegociação no governo, um órgão pegando tudo e renegociando, em vez de as pessoas precisarem renegociar com cada banco. Mas a mudança estrutural passa por questões de juros estruturais mais baixos e mudança na educação financeira, para a pessoa entender melhor seu orçamento — disse Isabela Tavares, economista da Tendências.
Rafael Schiozer, professor de Finanças da FGV, afirma que os programas de renegociação funcionam como um antitérmico quando o paciente tem uma infecção que precisa ser tratada com antibiótico. Além disso, argumenta que a iniciativa incorre em um risco moral, porque pode incentivar bancos e clientes a serem menos criteriosos na análise do crédito, confiando que, em algum momento, serão salvos.
Paralelamente, o BC está trabalhando em medidas mais estruturais, principalmente mirando as modalidades mais onerosas de crédito. Recentemente, o presidente da instituição, Gabriel Galípolo, afirmou que está preocupado com a oferta de crédito “predatório” e que o regulador financeiro vai lançar um conjunto de medidas para tentar limitá-la.
Estão em estudo tanto medidas macroprudenciais, que são aquelas que miram a estabilidade do sistema financeiro e mexem com requerimentos de capital, por exemplo, quanto de conduta das instituições financeiras. O BC também quer criar maior “atrito” na experiência do cliente, a fim de estimular maior consciência na tomada de decisões.
Na indústria, uma das iniciativas que os executivos esperam do ponto de vista macroprudencial é uma mudança no Fator de Ponderação de Risco (FPR) de operações mais arriscadas, como cartão de crédito, crédito pessoal sem garantia e até cheque especial. O FPR é um dos critérios usados para definir o montante de capital que as instituições financeiras devem ter para oferecer cada tipo de operação. Dessa forma, poderia ficar mais caro para bancos e fintechs ofertarem essas modalidades.
Adoção de limites
Com base em experiências internacionais, Schiozer defende como medida estrutural alguma limitação na oferta de crédito a depender da parcela da renda que já está comprometida com as dívidas, algo que foi, inclusive, recomendado pelo Fundo Monetário Internacional (FMI) e pelo Banco Mundial para a economia brasileira este ano.
O professor avalia que a limitação de um cartão de crédito por pessoa, que foi mencionada em discursos por Lula, é controversa, porque reduziria a competição entre os bancos, mas poderia ser adotada em um formato mais flexível:
— Com limite de um, se um banco já concedeu o cartão, ninguém mais consegue competir pelo cliente. Mas talvez limitar a dois ou três, dependendo do histórico de crédito da pessoa.
Em relação às medidas macroprudenciais, Schiozer avalia que é necessário tomar cuidado na calibração. Um aumento do FPR, por exemplo, em vez de restringir o crédito, poderia só gerar um repasse de custos para todos os consumidores.
Procurado, o Ministério da Fazenda afirmou, em nota, que o Desenrola 3.0 “constitui uma medida de grande relevância para o combate ao endividamento das famílias brasileiras”.
O que defende Lula
Lançada pelo governo Luiz Inácio Lula da Silva (PT) no fim de setembro, às vésperas do segundo turno, a versão 3.0 do Desenrola Brasil é voltada para a compra de carteiras de dívidas bancárias (cartão e crédito pessoal não consignado) e não bancárias (como contas de água e luz) vencidas entre 2 e 4,5 anos. Cada débito pode ser de, no máximo, R$ 10 mil.
Serão destinados R$ 15 bilhões dos cofres do Tesouro Nacional, com o objetivo de renegociar R$ 150 bilhões em dívidas.
Para definir a carteira que será adquirida, o governo fará um leilão e escolherá o credor que der o maior desconto sobre o volume de dívidas vencidas, com lance mínimo de dedução de 90%. Esse deságio depois será repassado ao devedor, que, por sua vez, poderá quitar a dívida à vista ou parcelada, provavelmente por intermédio do Banco do Brasil e da Caixa.
— Isso vai garantir aumento de renda das famílias, permitindo que elas se reestruturem financeiramente — disse o ministro do Planejamento, Bruno Moretti, no lançamento do programa.
Pelo cronograma inicial, em novembro seria feito o chamamento para as propostas, que seriam entregues em dezembro e homologadas em janeiro, no caso das selecionadas. A compra das carteiras com desconto e o posterior repasse do deságio aos devedores só aconteceriam em fevereiro.
Com a vantagem de Flávio nas urnas no primeiro turno, o senso de urgência aumentou, pelo menos em uma parcela do governo, e avalia-se a possibilidade de antecipar o leilão. Os bancos, porém, preferem manter o cronograma e fazer o leilão em novembro.
O que defende Flávio Bolsonaro
Na semana passada, o candidato Flávio Bolsonaro afirmou que a proposta para resolver o endividamento da população vai envolver a compra de dívidas pelo governo e a suspensão do pagamento de parcelas, a exemplo do programa Desenrola.
— Essa é a nossa proposta, inclusive: comprar as dívidas de quem está devendo e refinanciar pela Caixa Econômica Federal, que vai ser o banco da prosperidade, com prazo mais longo e taxa de juros menor, com abertura de crédito para que essas pessoas possam tomar financiamento de novo, caso queiram investir em algum negócio, caso queiram abrir a própria empresa — disse, sem dar mais detalhes.
Procurada, a campanha do senador explicou que a ideia é usar o banco estatal para “facilitar a renegociação e o refinanciamento de dívidas e, ao mesmo tempo, abrir uma porta para o futuro”.
“O objetivo não é simplesmente trocar uma dívida por outra, mas permitir que as famílias recuperem seu poder de compra, construam patrimônio e possam voltar a crescer com as próprias pernas”, afirmou em nota.
O colunista do GLOBO Fabio Graner mostrou que a medida estava sendo estimada com um custo entre R$ 7,5 bilhões e R$ 10 bilhões e poderia beneficiar, segundo interlocutores, a maioria da população em situação de inadimplência, inclusive microempreendedores.
Fala-se em refinanciamento, ou seja, a dívida seria comprada com desconto pelo governo, mas haveria algum tipo de cobrança após o deságio aplicado sobre o valor original da instituição credora.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
-
 Endividamento alcança 85% da baixa renda
-
 Endividamento recorde: entenda o "efeito dominó" que pune até o bom pagador
-
 'Não dá para ficar contente com uma notícia de que o crédito cresceu e depois reclamar que o endividamento cresceu', diz Galípolo
-
 Crédito Explode, Endividamento Bate Recorde: Qual o Papel das Fintechs Nessa Conta?
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6284)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3334)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11535)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (397)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
