


Para a 3ª Turma, legislação não exige notificação dos clientes a cada atualização mensal do Sistema de Informações de Créditos
O Superior Tribunal de Justiça (STJ) entendeu que o Sistema de Informações de Créditos (SCR), do Banco Central, não pode ser equiparado a cadastros de inadimplentes privados. Assim, a lei não exige notificação do cliente a cada atualização mensal do SCR, apenas comunicação prévia única sobre a inclusão no sistema. A decisão é da 3ª Turma, que negou a clientes indenização por danos morais pela falta de notificação.
Ainda não há posicionamento vinculante na Corte, mas a 4ª Turma alcançou entendimento no mesmo sentido recentemente. Um consumidor entrou com recurso para que o assunto seja levado à 2ª Seção – que pode levar o tema à análise por meio de recurso repetitivo.
O SCR é um instrumento de registro de operações de crédito gerido pelo Banco Central e alimentado, mensalmente, pelas instituições financeiras. É regulamentado pela Resolução nº 5.037, de 2022, do Conselho Monetário Nacional (CMN).
A finalidade do cadastro é criar um banco de dados unificado sobre a situação de crédito. Ele só pode ser consultado pelas próprias instituições financeiras ou pelo titular do crédito. O benefício para as instituições financeiras é saber qual é a situação de exposição de crédito de uma determinada pessoa antes de conceder um empréstimo, a partir da avaliação do nível de endividamento.
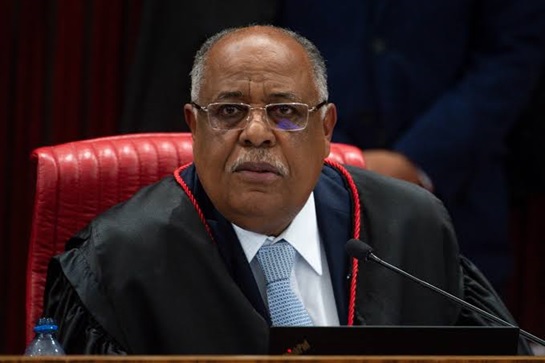
A decisão da 3ª Turma foi dada em dois recursos julgados recentemente. Em um deles, a relatora era a ministra Nancy Andrighi, que ficou vencida (REsp 2239247). No outro, o relator era Ricardo Villas Bôas Cueva (REsp 2271604), que votou a favor dos bancos e ficou responsável por redigir os dois acórdãos.
Em seu voto, Cueva destaca que o caráter público-regulatório do SCR impede a sua equiparação com os cadastros privados de proteção ao crédito tradicionais, como SPC e Serasa, que funcionam como banco de dados também para empresas. O SCR foi criado por determinação normativa do Banco Central, “com a finalidade primordial de supervisão do sistema financeiro e gestão de risco de crédito, além de ser alimentado compulsoriamente pelas instituições financeiras e não se destinar propriamente à negativação pública do consumidor”.
Para ele, a inserção de cláusula contratual informativa de que todos os dados relativos às operações bancárias serão reportadas ao SCR, aliada à disponibilização de um sistema gratuito de consultas de dados (Registrato, via conta gov.br), “é suficiente para fins de atendimento da prévia comunicação do consumidor sobre a abertura de cadastro, ficha, registro e dados pessoais e de consumo”.
O relator ainda acrescenta que o consumidor só deve ser indenizado na “hipótese de inclusão de registros de caráter negativo por dívida inexistente ou no caso de manutenção do registro ‘negativo’ após o pagamento da dívida”.
Em junho, a 4ª Turma decidiu no mesmo sentido. O colegiado acompanhou o voto da relatora, ministra Isabel Gallotti. Ela destaca que a finalidade do cadastro é criar um banco de dados unificado sobre a situação de crédito. Ele só pode ser consultado, diz, pelas próprias instituições financeiras ou pelo titular do crédito. Diante dessas características, acrescenta, os bancos não têm obrigação de notificar o tomador de crédito a cada atualização no SCR. Para ela, a notificação no momento da contratação do crédito seria suficiente (REsp 2259143).
“As decisões estão dando um norte para os tribunais sobre o assunto”
— Milena Calori
O advogado Gustavo Mourão, do Sturzenegger e Cavalcante, representou um banco e a Federação Brasileira de Bancos (Febraban) como parte interessada na 3ª Turma. Ele defendeu que a natureza do SCR afasta a aplicação de regras do Código de Defesa do Consumidor (CDC) válidas para os cadastros privados, inclusive a exigência de notificação prévia (artigo 43, parágrafo 2º), “não sendo juridicamente exigível comunicação individual a cada alteração do status da operação de crédito”.
De acordo com ele, o SCR é um mecanismo importante para mitigar a assimetria informacional dos bancos, uma vez que, sem esse compartilhamento de informações, as instituições maiores, que detêm mais operações de crédito, tinham vantagens sobre as menores. Com o sistema, acrescenta, as instituições não são obrigadas a negar crédito para consumidores que já tenham a renda comprometida, mas podem avaliar os riscos de forma mais concreta e oferecer condições mais adequadas.
“A decisão [da 3º Turma] foi corretíssima, porque atende o interesse público e ressalta mais uma vez a segurança e liquidez para o mercado de crédito, inclusive antevendo regras de correção de assimetria concorrencial e a possibilidade de verificação de hiper e superendividamento de consumidores vulneráveis”, diz.
Ricardo Ribeiro, da Ricardo Ribeiro Assessoria Jurídica, defendeu os consumidores nos processos da 3ª Turma. Ele já apresentou embargos de divergência para apontar que os entendimentos anteriores do STJ eram conflitantes com as novas decisões. Em 2025, afirma, a mesma 3ª Turma tinha decidido que “as informações fornecidas pelas instituições financeiras ao Sisbacen [Sistema de Informações Banco Central] afiguram-se como restritivas de crédito, haja vista que esse sistema de informação avalia a capacidade de pagamento do consumidor de serviços bancários” (AREsp 2898289).
Em maio deste ano, o mesmo colegiado decidiu que se aplica o CDC a um processo semelhante, porque quando o SCR “veicula informações desabonadoras como prejuízo e risco, assume caráter restritivo de crédito, pois é notoriamente utilizado pelas instituições financeiras para avaliar a capacidade de pagamento e a concessão de crédito ao consumidor” (REsp 2242278).
Nos embargos de divergência, o argumento é o de que o SCR exige notificação específica e prévia ao consumidor, e que essa obrigação não pode ser substituída por uma cláusula constante no contrato. “A mera previsão contratual genérica não supre o dever de informação prévia e específica ao consumidor”, diz o recurso.
Ao Valor, o advogado acrescenta que os próprios ministros que julgaram esses recursos tinham entendimento contrário. “Do dia para a noite não tem mais validade os precedentes anteriores, e o entendimento muda. Eu entrava com os processos confiando nos precedentes anteriores.”
A advogada Milena Calori, do Meira Breseghello Advogados, acredita que, embora nenhum dos recursos julgados tenha caráter vinculante, as decisões estão dando um norte para os tribunais sobre o assunto. “Os bancos têm mais segurança de que, ao informar sobre a inscrição no SCR no momento da contratação do crédito, não haverá processo para pedir o pagamento de dano moral lá na frente”, afirma.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6290)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3340)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (299)
- Crédito (11554)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (398)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (3)
- Recuperação de Crédito (1)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3035)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
