


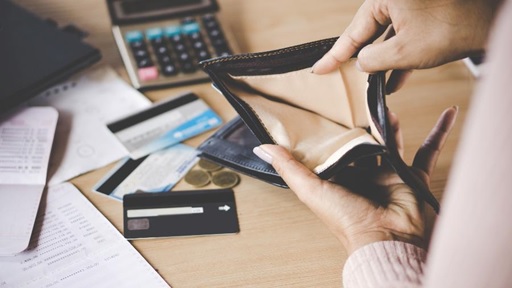
O Banco Central acaba de reconhecer que a supervisão da oferta de crédito no mercado financeiro precisa ser reforçada. O reconhecimento está registrado na ata da mais recente reunião do Comef (Comitê de Estabilidade Financeira), em fins de agosto.
Em resposta ao endividamento recorde das famílias, que se reflete em inadimplência igualmente recorde no pagamento das dívidas contraídas, o BC anuncia a preparação de medidas para impedir o oferecimento sem a devida e necessária proteção dos que contraem financiamentos.
Traduzido do idioma cifrado e dirigido a iniciados característico dos documentos do BC, a ata do Comef está dizendo que o controle da oferta de crédito é frouxo e que se torna necessário reforçar as regras de supervisão e os critérios de concessão para coibir a oferta irresponsável de financiamentos.
“Considerando a elevada participação das modalidades de crédito mais onerosas na composição das dívidas das famílias, o Banco Central prepara medidas voltadas à mitigação dos riscos associados a essa dinâmica, de forma a fortalecer a sustentabilidade do crédito e a resiliência do sistema financeiro”
- Ata reunião do Comef em agosto
Não são os juros
O anúncio do reforço na supervisão bancária contribui para retirar uma parte do peso excessivo que analistas econômicos têm imputado aos juros altos e por tempo prolongado praticados no país como principal fator na explicação para os recordes de dívidas e de atrasos em seus pagamentos. Se os juros altos têm óbvia participação no problema, a irresponsabilidade na concessão de crédito, por inúmeras razões, parece ser a principal vilã da história.
É possível encontrar um óbvio componente ideológico e um fator temporal — a proximidade de eleições gerais — no diagnóstico que aponta juros altos como causador, se não único, pelo menos fortemente predominante, na situação deletéria do mercado de crédito no momento.
O diagnóstico de que juros altos explicam o problema do endividamento recorde vem sempre acompanhado do complemento de que isso se deve à política fiscal expansionista do governo. Tal política, conforme essa visão, produz déficits contínuos nas contas públicas e promove escalada explosiva da dívida pública, exigindo juros altos para conter o excesso de demanda resultante e a permanência da inflação acima das metas. Cortar gastos públicos, inclusive em programas sociais, é a receita recomendada.
Há alguns problemas nesse diagnóstico. Como observado em coluna de meados de agosto, um dos maiores desses problemas é passar por cima do fato de que juros altos são a regra na economia brasileira pelo menos desde a segunda metade do século passado e que, mesmo assim, as famílias só mais recentemente passaram a carregar dívidas tão altas e difíceis de quitar.
Na ata da reunião de agosto, o Comef menciona a “elevada participação das modalidades de crédito mais onerosas na composição da dívida das famílias”. Essas modalidades “mais onerosas” são o cartão de crédito, o cheque especial e o crédito ao consumidor.
O cartão de crédito aparece como campeão absoluto da modalidade de crédito preferida, respondendo por 85% da composição da dívida das famílias. Por ser um tipo de crédito praticamente automático e sem garantias, os juros cobrados no chamado “rotativo” — quando o tomador parcela a fatura mensal — sempre foram estratosféricos, acima de 300% ao ano.
Vale-tudo no crédito
É baixa, porém, a relação entre os juros básicos (taxa Selic), decididos pelo Copom (Comitê de Política Monetária), colegiado que reúne presidente e diretores do BC, e as taxas cobradas nos cartões de crédito. Se atualmente, com juros básicos a 14%, os juros do rotativo estão em 430% ao ano, entre agosto de 2020 e março de 2021, quando a Selic desceu a 2%, os juros do rotativo permaneciam acima de 300% ao ano.
A regra, embutida no programa Desenrola, que limita juros e encargos do rotativo ao dobro da dívida original contraída não tem impedido o avanço do endividamento. Mais de 80% das famílias brasileiras têm alguma dívida ativa no momento e esse percentual tem se mostrado crescente. Sua origem remonta à abertura do mercado a bancos digitais, instituições de pagamento, SCDs (sociedades de crédito direto) e SEPs (sociedades de empréstimos pessoais), a partir de 2018. Ocorreu aumento exponencial de ingressantes no mercado de financiamentos.
Essa expansão foi potencializada pelo advento do Pix, que levou à bancarização de mais de 95% da população adulta, com reflexo direto na disseminação de cartões de crédito e acesso a linhas de crédito.
O universo de empresas financiadoras, em termos amplos, considerando também as de tecnologia que dão suporte a operações com Pix, envolve hoje cerca de três mil instituições, das quais quase metade não é diretamente supervisionada pelo BC.
Uma consequência da combinação de ampliação de ofertantes de crédito com o aumento do número de demandantes de financiamentos foi a instalação de uma espécie de vale-tudo na concessão de crédito.
O caminho óbvio escolhido pelas novas instituições, apoiadas em procedimentos digitais menos burocráticos, para abrir espaço no mercado foi oferecer crédito fácil, sem preocupações com limites de prudência em relação à capacidade de pagamento.
Regras e limites frouxos
Regras e critérios de “accountability” — a expressão em inglês que designa as responsabilidades de credores e tomadores nas concessões de crédito — afrouxaram na razão direta da explosão de participantes do mercado.
A disseminação também explosiva dos créditos consignados, em que a garantia para os credores é, supostamente, tão automática quanto a concessão do crédito, é parte do problema que se instalou e que levou a recordes de endividamento e inadimplência. Escândalos financeiros, caso icônico do Banco Master, também proliferaram nas águas de uma “accountability” frouxa.
Com algum atraso, o BC detectou o problema e, com atraso ainda maior, promete reforçar a supervisão e a proteção dos cidadãos que buscam financiamentos.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6284)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3331)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11529)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (397)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
