


A Casas Bahia informou na petição inicial do seu pedido de recuperação judicial, apresentado dia 16, endividamento bancário de R$ 7,03 bilhões e R$ 2,016 bilhões em obrigações relacionadas a cotas seniores de FIDCs. Informou também a existência de contratos financeiros e comerciais somando mais de R$ 10 bilhões, e que contêm cláusulas que poderiam permitir o vencimento antecipado das dívidas em situações como o pedido de recuperação.
Esse foi um dos motivos alegados para a urgência da proteção judicial, já que a pressão de credores crescia.
A companhia começou a recorrer à estruturação de fundos em direito creditório para funcionar como alavanca para seu crediário, o seu famoso carnê ao consumidor, no fim de 2023, mas ainda avançou em 2024 em fase de testes.
No passado, o crediário da Casas Bahia era financiado por linhas com um grupo pequeno de bancos, principalmente Bradesco e Banco do Brasil, e com a restrição nas linhas, os juros altos e a recuperação extrajudicial da rede em 2024, os recursos minguaram.
A rede anunciou a estruturação de um FIDC próprio para o crediário, e a partir daí bancos e gestoras passaram a oferecer mais opções de FDIC para o grupo, que também precisava buscar alternativas para voltar a crescer num ambiente de vendas fracas em lojas físicas.
Em setembro de 2025, a Casas Bahia estruturou o GCB Fornecedores Fundo de Investimento em Direitos Creditórios Comerciais, voltado à cadeia de suprimentos da rede, com foco em administrar operações de risco sacado da varejista e financiar a empresa.
Antes disso, um FIDC do crediário começou a operar em fevereiro de 2025, com R$ 300 milhões, e o GCB Fornecedores FIDC, ligado à cadeia de fornecedores, captou R$ 755 milhões em duas emissões entre 2025 e março de 2026.
Petição inicial indica R$ 2,016 bilhões em obrigações relacionadas a cotas seniores de FIDCs
No cenário atual, o Valor apurou que a Casas Bahia ainda busca a entrada de R$ 400 milhões no caixa da empresa, numa negociação junto ao Bradesco, para liquidez imediata na rede.
Neste momento, a Casas Bahia deve ainda avançar na troca de dados junto a um perito designado pela Justiça para que, depois disso, o Juízo possa analisar o pedido de recuperação, ainda não deferido.
A atual crise vivida pela empresa tem origem no cenário de restrição de liquidez recente, que limitou acesso da rede a capital – em transações em andamento que acabaram não evoluindo -, mas analistas entendem que houve um desgaste da imagem da empresa no mercado, ao longo das duas últimas gestões, que afetou o negócio.
Contínuas trocas de diretoria e tomadas de decisões estratégicas no conselho de administração que não surtiram efeito são fatores lembrados por investidores como pontos negativos. Dois anos após a recuperação extrajudicial, de 2024, que renegociou R$ 4,1 bilhões com bancos credores (Bradesco e Banco do Brasil), a empresa entrou com pedido judicial neste mês e voltou com mais R$ 7 bilhões de passivos com bancos, além de R$ 10 bilhões de outras dívidas.
Boa parte refere-se a valores com fornecedores (R$ 9 bilhões), sendo que mais de 90% de todo o passivo são débitos sem garantia.
A empresa teve duas administrações, de Roberto Fulcherberguer e Renato Franklin, atual CEO, depois que a rede foi vendida em 2019 para um pool de fundos e para Michael Klein, que hoje é sócio com 2% da rede e não participa mais da gestão. Klein saiu do “board” há anos, após desentendimentos com o filho e membro do conselho, Raphael Klein. Não há varejistas oriundos da atividade comercial no conselho e o controlador é uma gestora de recursos, a Mapa Capital com 82% da rede.
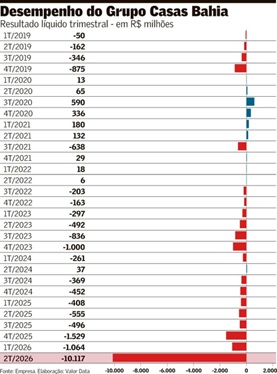
Para consultores, a falta de um plano de virada nos resultados (veja tabela acima), ao longo do tempo, depois que a empresa foi vendida pelo Casino a Klein, em 2019, afetou a confiança em relação ao negócio entre bancos, investidores e gestoras. Esse cenário elevou a percepção de risco da varejista com o passar dos anos, e tornou mais complexo o seu trabalho de retomada nos negócios e seu acesso a alternativas de capital mais barato.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!


Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (1)
- Atendimento Online (453)
- Call Center (6281)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3320)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11476)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (4)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.