


Mona Lisa Santana, 32 anos, comemorou cada novo cartão de crédito como uma pequena conquista pessoal. Com os cartões passou a ter acesso a limites de R$ 50 mil, R$ 60 mil e até R$ 150 mil mesmo sem comprovação de renda.
Foi a partir da pandemia que Santana acumulou 44 cartões de crédito de bancos tradicionais, digitais e de lojas. Ela relata que conseguia crédito em seu nome, da irmã e da mãe, sem precisar de confirmação de renda.
Usava um cartão para cobrir o outro ou pegava um empréstimo para pagar o mínimo da fatura de um dos cartões. Nisso, os juros sobre juros transformaram a dívida dela em um bolo de R$ 1,4 milhão.
A história de Santana ilustra os dados por trás do endividamento e inadimplências recordes.
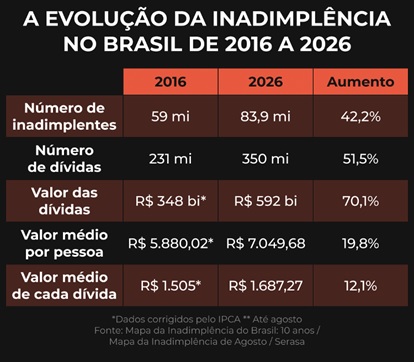
Em agosto, o Mapa da Inadimplência da Serasa mostrava 83,9 milhões de pessoas com dívidas atrasadas há mais de 90 dias, o que representa pouco mais da metade (51%) da população adulta.
O problema é assunto da série de reportagens especiais “Brasil Endividado”, que o UOL publica a partir desta segunda-feira (21) e vai abordar os seguintes temas:
Crédito fácil e juro alto deixam metade do Brasil inadimplente (hoje)
Novas categorias de gastos e bets levam famílias à frustração (22/9)
Inadimplência dobra entre idosos em 10 anos (23/9)
Crise de dívida de empresas deve ser a maior na história recente (24/9)
Endividamento desacelera consumo, responsável por 63% do PIB brasileiro (25/9)
Fatura em atraso
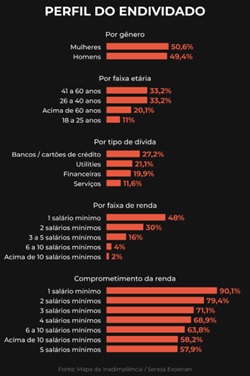
O cartão de crédito lidera as contas atrasadas do brasileiro, com 27,2% das dívidas em aberto, seguido das contas básicas (21,1%) — como luz, água e gás —, e de faturas de financeiras (19,9%) e serviços (11,6%), segundo dados da Serasa.
A facilidade de acesso ao crédito, especialmente nos anos de pandemia, levou muitos brasileiros a se endividarem quando se viram sem renda, afirma Flávio Ataliba, pesquisador associado do Instituto Brasileiro de Economia da Fundação Getulio Vargas (FGV Ibre).
O juro alto agravou a situação. A taxa básica de juros, a Selic, foi de 2% ao ano em 2020 para a casa de 15% — hoje está em 13,75%. O empréstimo foi ficando mais caro. Nas linhas de crédito pessoal, as taxas de juros vão além da Selic, podendo chegar a três dígitos ao ano.
Para Bianka Amaral, especialista da Serasa em educação financeira, a questão, porém, vai além da facilidade de acesso ao crédito. “É um cenário diverso. O crédito é utilizado para diferentes finalidades na vida de cada consumidor”, afirma.
Edgard Senaha, 37 anos, livreiro de um sebo em São Paulo, deve no cartão de crédito cerca de R$ 7 mil. Ele conta que tem ganhos flutuantes, o que dificulta a programação financeira.
A situação apertou há três anos, quando as pequenas livrarias perderam espaço para grandes editoras nas plataformas de vendas digitais. Tudo piorou quando a esposa perdeu o emprego e, com ele, a principal renda da casa.
Com isso, passou a fazer empréstimos para pagar o cartão. Fez um, dois, três. Quando estava prestes a contratar o quarto, decidiu interromper o ciclo. Bloqueou o cartão e deixou a dívida rolar. Agora, espera uma proposta de renegociação.
“Eu não consigo pagar [o saldo de R$ 6.900] nem em três meses. Isso me dá angústia, tristeza e preocupação”, diz ele.
O contexto que leva Santana, Senaha e 83,9 milhões de pessoas a atrasarem as contas não vem de agora e não se resume a histórias individuais.
Uma lógica de “ascensão social pelo endividamento” vigorou no Brasil a partir dos anos 2000, diz Maria Paula Bertran, professora de Direito Econômico na Universidade de São Paulo (USP) de Ribeirão Preto, fundadora do Grupo Acredito, que atua em prol da sustentabilidade do crédito. Assim, pessoas de classes mais baixas acessaram o consumo pelo crédito e os banqueiros lucraram com juros. Todos ganharam, até que esse modelo saturou.
Boom na oferta de crédito
A expansão de acesso ao crédito para pessoa física pode ser observada nos dados do Banco Central. Em março de 2011 (data mais antiga disponível), concessão de crédito para pessoas físicas somava R$ 213,7 bilhões em valores atualizados pela inflação. Em julho de 2026, o montante saltou para R$ 406,4 bilhões — um incremento de 90%.
Segundo o Serasa, entre 2016 e 2026, o número de inadimplentes aumentou 38,1% e o volume total de dívidas teve um salto de 54,9%.
A partir de 2010, o acesso ao crédito ficou mais fácil. Isso ocorreu com a chegada de novos players no mercado financeiro, como as fintechs, com a digitalização dos bancos grandes e o estímulo do governo a algumas modalidades de empréstimos, como o Financiamento Estudantil (Fies) e o Minha Casa Minha Vida.
Em 2018, as fintechs passaram a ter autonomia do Banco Central para conceder crédito de forma direta para a população. Antes, atuavam como correspondentes de bancos.
Uma pesquisa da PwC Brasil e da Associação Brasileira de Crédito Digital (ABCD) aponta que em 2016, quando a série histórica começou, as fintechs movimentaram R$ 161 milhões em volume de crédito, número que saltou para R$ 53,8 bilhões em 2025 (dado mais recente).
Aumento da população bancarizada
Outro elemento que se soma ao cenário atual foram os pagamentos de programas sociais por meio de cartões, de acordo com a economista Katherine Hennings, pesquisadora associada do FGV IBRE e analista da consultoria BRCG com ênfase em crédito.
O objetivo era trazer a população desbancarizada para o sistema formal, facilitando pagamentos e digitalizando o dinheiro. Benefícios sociais, como o Bolsa Família e o Pé de Meia, começaram a ser pagos via cartões. Isso ocorreu em um momento em que as instituições financeiras avançaram na concessão de crédito, inclusive, para as classes mais baixas.
Apesar dos ganhos sociais e econômicos da expansão do crédito e da bancarização, esse movimento também teve como consequência a escalada do endividamento, especialmente pela falta de educação financeira do brasileiro.
As pessoas mergulharam no sistema sem a devida clareza de que todo dinheiro que elas pegam tem que ser pago um dia.
Katherine Hennings, pesquisadora associada do FGV IBRE
As diferentes classes sociais lidam com a dívida de forma distinta, destaca a pesquisadora da FGV IBRE. Entre os mais ricos, 82% do uso do cartão é pago à vista no vencimento da fatura. Esse índice cai para 64% entre as famílias de baixa renda, que recorrem mais ao crédito rotativo e ao cheque especial.
Quando o dinheiro cai na conta e some
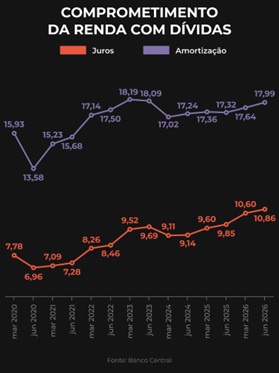
O avanço da inadimplência ocorre em um momento em que o Brasil registra uma taxa de desemprego nas mínimas históricas, a massa salarial tem ganhos reais contínuos e, ainda assim, o comprometimento de renda das famílias com dívidas permanece alto.
Hennings explica que isso acontece porque o aumento dos rendimentos do trabalho está sendo drenado para pagamento de juros e amortizações de dívidas acumuladas no passado.
70% de toda a carteira de crédito das pessoas físicas está concentrada em modalidades com garantia, segundo ela. O consignado, por exemplo, deduz a parcela diretamente da folha de pagamento, o que faz com que a renda disponível fique comprometida por um longo período.
Se, por um lado, é uma modalidade com juro menor, por outro, sobra menos renda para necessidades básicas e, nisso, as famílias recorrem a linhas de crédito emergenciais e caras, ressalta Hennings.
Uma onda de renegociação
Mona Lisa Santana só conseguiu limpar o nome depois de três anos renegociando dívidas e pagando os débitos, com ajuda do Serasa. Edgard Senaha ainda busca formas de sair do vermelho.
Neste ano, o governo federal anunciou o Desenrola 2.0, voltado à repactuação de dívidas. O programa renegociou R$ 68 bilhões em dívidas de famílias e empresas.
Para Ataliba, do FGV/Ibre, o programa trata o sintoma, mas não a causa. “Você não consegue resolver o problema de forma estrutural.”
Bancos estão atentos ao endividamento
Em nota, a Febraban (Federação Brasileira de Bancos) informou que a “aprovação de cada financiamento leva em conta as políticas de cada banco, que adotam uma série de medidas para prevenir o superendividamento e a inadimplência” e que “os bancos possuem compromissos voluntários de autorregulação voltados à transparência, concessão responsável de crédito, proteção do cliente hipervulnerável, ações de educação e orientação financeira, e mutirões de repactuação de dívidas para apoiar clientes que enfrentam dificuldades de pagamento”.
O UOL entrou em contato com o Banco Central e a Abfintech, mas não obteve retorno até a publicação desta reportagem.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6292)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3347)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (299)
- Crédito (11570)
- Cursos e Eventos (247)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (398)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (3)
- Recuperação de Crédito (1)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3035)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
