


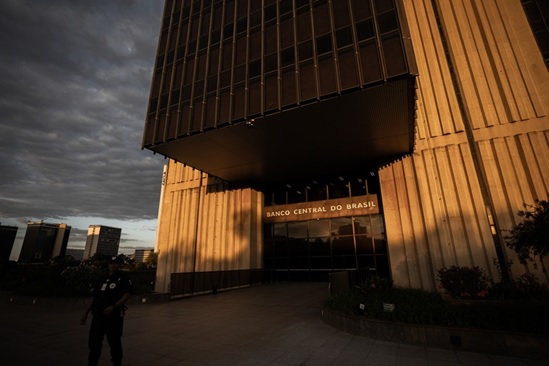
Bancos terão de observar indicador de liquidez e destino de recursos ao captar depósitos
Após as repercurssões da quebra do Banco Master, que consumiu quase a metade do caixa do Fundo Garantidor de Créditos (FGC), o Conselho Monetário Nacional (CMN) aprovou uma nova rodada de aperto nas regras para o uso desse “seguro” pelas instituições financeiras. Agora, os bancos terão de atender critérios de liquidez e de qualidade dos ativos em que aplicam os recursos captados.
Segundo o Banco Central, as alterações no regramento do FGC têm o objetivo de mitigar o “risco moral” associado a captações que seriam “excessivamente” ancoradas na garantia provida pelo FGC. As medidas eram defendidas pelo setor.
A principal novidade é a introdução do conceito de Ativo de Referência (AR). A alteração busca garantir a qualidade dos ativos de instituições que captam recursos por meio de títulos garantidos pelo fundo. As que ultrapassarem esse escopo terão de manter parte desses recursos aplicada em títulos públicos federais. Segundo o BC, o conceito de Ativo de Referência “busca refletir a qualidade, a diversificação e a transparência dos ativos mantidos pelas instituições”.
O indicador terá como base a composição e a qualidade dos ativos das instituições como gatilhos para obrigatoriedade da alocação em títulos públicos federais. A normatização do que exatamente entra na classificação de ativo de referência será feita em um segundo momento. A expectativa é que o regulador aproveite os códigos que já são usados no plano contábil dos bancos para classificar seus créditos e determine quais serão considerados de qualidade para entrar nesse novo indicador. Quando o volume de recursos captados com garantia do FGC superar o AR, a instituição deverá direcionar parte desses recursos a títulos públicos federais, com aplicação gradual ao longo do tempo.
As mudanças também incorporam o resultado da consulta pública 123, lançada em setembro do ano passado e que cria um novo indicador de liquidez para os bancos. Também refletem aprendizados com a crise do Master. O banco de Daniel Vorcaro, hoje em liquidação, que cresceu amparado em captações cobertas pelo FGC, mas que, em vez de alocar recursos em créditos e transações bancárias convencionais, usou o dinheiro em operações opacas por meio de fundos que, depois, viraram pó — muitos desses ativos eram fraudulentos, segundo investigações da Polícia Federal.
O mercado já vinha discutindo com o BC e o FGC mudanças nas regras, que passariam a levar em conta os ativos dos bancos, como o Valor noticiou.
“As normas vieram em linha com o que o mercado vinha discutindo, focando na questão dos ativos. Com isso, o BC termina uma primeira fase, que focou no emissor. Imagino que devem existir novas mudanças, com foco no distribuidor [inclusive plataformas de investimentos] e também no cliente final”, diz um executivo do setor.
Questionado se as regras podem dificultar a captação por bancos médios, outro interlocutor diz que aqueles que têm perfil muito arriscado e operam alavancados demais podem ser penalizados. “Diante de tudo que aconteceu com Master é até um desatino levantar essa preocupação. Se apertar para alguém, é porque estava com um plano de negócios ruim. E vai ter de ajustar.”
Outra fonte resume que o efeito prático é que as instituições que captam recursos com esse tipo de cobertura terão de manter parte do dinheiro aplicada em títulos públicos, o que significa que haverá uma limitação no lado do ativo e para assegurar um nível mínimo de liquidez. “Está bem claro para o BC que precisa regular, restringir o que os bancos podem fazer com o dinheiro captado.”
O cronograma para a implementação do Ativo de Referência foi considerado suave pelo mercado. São 5% do ativo excedente a partir de 1 de julho de 2026;15% em janeiro de 2027; 30% em julho daquele ano; 60% em janeiro de 2028; e 100% a partir de julho de 2028. “Essa medida é positiva, pois pressupõe que captações seguradas devem ser usadas para financiar ativos tradicionais dos bancos, mas dependerá da composição a ser definida para o ativo de referência e tem um prazo suave”, diz uma liderança setorial.
Em agosto do ano passado, o CMN já havia endurecido as regras do FGC. Na ocasião, porém, a mudança foi concentrada nos passivos e deu continuidade a uma revisão feita no fim de 2023 — já de olho no Master. Naquele momento, ficou definido que a instituição financeira que ultrapassasse 75% da captação garantida pelo fundo pagaria contribuição adicional, de 0,01% sobre o valor dos depósitos garantidos. No início do ano passado, os grandes bancos defendiam que esse teto caísse para 50% e que a alíquota da contribuição adicional subisse para 0,10%. A mudança chancelada em agosto ficou no meio do caminho, elevando a alíquota para 0,02% e reduzindo o teto para 60%.
Na rodada desta quinta, além de regular os ativos, o CMN definiu que o indicador de Liquidez de Curto Prazo (LCR, na sigla em inglês), que antes era exigido apenas para os maiores bancos do sistema financeiro, passará a ser aplicável às instituições um pouco menores, enquadradas no Segmento S2. O índice mede a relação entre o estoque de ativos de alta liquidez e as saídas líquidas projetadas para o período de 30 dias. De acordo com o BC, esse indicador é alinhado ao padrão internacional e assegura “que as instituições mantenham reservas suficientes para enfrentar períodos de estresse”.
O BC também instituiu o indicador de Liquidez de Curto Prazo Simplificado (LCRS) para instituições ainda menores, enquadradas nos Segmentos S3 e S4, que possam captar recursos com depósitos ou emissão de títulos. O indicador segue a mesma lógica do utilizado nas instituições maiores, mas tem metodologia simplificada.
Acompanhando as alterações, o BC definiu um cronograma de transição com “tempo adequado” para adaptação. O limite mínimo dos indicadores será de 90% entre 1 de janeiro e 30 de junho de 2027. A partir de 1 de julho, passa para 100%.
Em uma futura leva de mudanças que o mercado acredita que podem ser anunciadas para o FGC, um dos alvos devem ser as plataformas de investimento. Parte da indústria aponta que tais instituições ganharam bilhões de reais distribuindo CDBs do Master, Pleno e Will Bank e a conta ficou somente com os bancos, que são os mantenedores do FGC. Alguns defendem que as plataformas arquem com parte das perdas em casos parecidos com o do Master ou que haja um limite para levantar dinheiro por meio dessas estruturas. Outras fontes do setor, porém, dizem que isso afetaria a competição e ampliaria o custo de “funding” de bancos menores, que não têm rede própria de distribuição.
Há quem argumente que as plataformas são apenas um intermediário mais eficiente para distribuir os CDBs garantidos pelo FGC. Elas teriam outras falhas de mercado e conflitos de interesses que precisam de correção. Mas, no caso dos depósitos, o risco moral está no balanço dos bancos e na amplitude do sistema de seguro de depósito.
Já no lado do cliente, há uma discussão sobre uma proposta em que o FGC reembolse apenas o principal da dívida (não os juros), pois no modelo atual o investidor acaba negligenciado o risco. Outra alternativa seria que, em caso de quebra, o FGC pague uma rentabilidade limitada a 100% do CDI. Para algumas fontes, há outras formas de tentar desincentivar esse tipo de arbitragem, especialmente para investidores maiores, que aproveitam do limite de até R$ 1 milhão do FGC em até quatro instituições diferentes. “O FGC foi feito para proteger investidor pequeno, a dona Maria, não quem tem R$ 1 milhão. Mas pode haver algum tipo de regra para ter mais transparência nas informações, algo análago à resolução CVM 179, mostrando quanto os distribuidores estão ganhando de taxa. Isso deixa o investidor mais ciente dos riscos também”, diz um interlocutor.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
-
 FGC aprova plano de R$ 55 bilhões para recompor caixa após indenizações do Master
-
 BC decreta liquidação do Will Bank, do grupo Master, e conta do FGC aumenta
-
 Presidente do FGC avalia as lições do caso Master: “Talvez seja hora de dividir a conta de outro jeito”
-
 FGC é ‘ativo’ para o setor e precisa ser preservado, diz ABBC
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (1)
- Atendimento Online (453)
- Call Center (6276)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3310)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11452)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (1)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (4)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
