


Medida é uma das ações discutidas para conter endividamento das famílias, dizem fontes; comprometimento de renda com juros é recorde
O Banco Central (BC) está avançado nos estudos de medidas para tentar conter o endividamento das famílias, que segue renovando recordes. Uma das iniciativas na mesa é aumentar a exigência de capital que os bancos têm de reservar para conceder linhas mais arriscadas, como cartão de crédito, apurou o Valor. Porém, há dúvidas entre economistas sobre a eficácia da iniciativa em um ambiente de juros altos e com peso crescente no total das dívidas.
Nos próximos dias, o BC deve se reunir com representantes do setor bancário, de acordo com fontes a par do assunto. As instituições financeiras ainda tentam entender quais as medidas e seus potenciais impactos. “Eles [no BC] estão desenhando as alternativas, não sabemos ainda o que vem por aí”, diz um interlocutor. “Teremos conversas com o BC para entender quais poderiam ser”, afirma outra fonte.
O assunto poderá ser abordado nesta quinta-feira pelo presidente do Banco Central, Gabriel Galípolo, na divulgação do Relatório de Política Monetária. Ele tem manifestado preocupação com o assunto e, em particular, com o crescimento acelerado dos cartões.
Por isso, fontes do setor consideram provável o aumento do fator de ponderação de risco (FPR) para o cartão de crédito. Nesse caso, o banco terá de separar mais capital para essa linha, o que gera um custo de oportunidade maior e incentiva que esse recurso seja redirecionado para outros tipos de crédito. É uma ação para desestimular a oferta e não atua sobre a demanda. Medida dessa natureza foi adotada há 15 anos, quando o financiamento para a compra de veículos estava muito forte. Na época, a iniciativa colaborou para tirar fôlego da modalidade.
Outras alternativas ventiladas nas últimas semanas, como a elevação do depósito compulsório ou mesmo uma alta das alíquotas do Imposto sobre Operações Financeiras (IOF), parecem ter perdido um pouco de força. “Só aumentaria o custo de crédito e não desincentivaria linhas mais arriscadas, que parece ser o desejo do BC”, diz uma das fontes.
Os cartões têm sido olhados com cautela pelo regulador. A modalidade cresceu muito nos últimos anos, impulsionada pelo aumento da concorrência e da bancarização, e se mantém em ritmo acelerado. Enquanto o saldo de crédito como um todo cresceu 7% em um ano até julho (dado mais recente), o cartão para pessoas físicas teve alta anual de 14,7%. Nessa linha, o rotativo avançou 20,8%, o parcelado subiu 11,5% e o cartão à vista aumentou 14,3%.
“O objetivo é mitigação de riscos sistêmicos, alinhamento de incentivos e transparência”
— Nilton David
O diretor de política monetária do BC, Nilton David, disse ontem que as medidas em estudo pela autoridade para melhorar a oferta de crédito visam dar mais transparência, mapear riscos, alinhar incentivos e mitigar a possibilidade de riscos sistêmicos. Sem entrar em detalhes sobre as iniciativas, ele afirmou que as ações não se confundem com a política monetária. “Tudo está sendo concebido e pensado olhando as experiências e legislações vigentes em outras jurisdições, em outros países. O objetivo é mitigação de riscos sistêmicos, alinhamento de incentivos e transparência”, afirmou em evento promovido pelo Safra. Segundo ele, não haverá uma diferenciação por tipo de instituição.
As declarações reforçam o que foi manifestado na ata da reunião mais recente do Comitê de Estabilidade Financeira (Comef), que defendeu a necessidade de combater o endividamento das famílias. No documento, o colegiado sinalizou que o BC planejava adotar medidas para mitigar riscos de linhas mais onerosas. As diretrizes são o “o reconhecimento tempestivo dos riscos, o acúmulo gradual de capital e condições mais sustentáveis de oferta de crédito aos tomadores”.
Em relatório recente, analistas do Safra afirmam que as medidas macroprudenciais devem vir na forma da maior exigência de capital para linhas mais arriscadas. Eles lembram que, em dezembro de 2010, o BC elevou o FPR de empréstimos automotivos de até dois anos para 150%, quando essa linha crescia a um ritmo anual de quase 20%. “Consideramos esse episódio como um ponto de referência para o tipo de calibração que o ambiente atual pode exigir, e não como uma previsão da ação exata. [...] Um aumento comparável nos saldos rotativos de cartão de crédito, empréstimo pessoais não consignados e cheque especial seria o alvo natural caso o BC opte por agir.”
Um analista de “sell-side” diz que o aumento do FPR pode ser pouco efetivo, até porque as instituições financeiras que têm crescido mais em linhas sem colateral anos são grandes fintechs que, no momento, têm excesso de capital. Ou seja, mesmo que o BC eleve a exigência de capital, para elas pode continuar sendo interessante conceder esse tipo de crédito para ganhar participação de mercado. “Outra possibilidade seria exigir um nível de provisionamento adicional para determinados produtos por um tempo, o que poderia ser mais efetivo”, afirma.
O endividamento da população está em níveis recordes nos últimos meses, ficando em 49,75% em junho, do patamar histórico de 49,92% em janeiro. Esse indicador mede o saldo das dívidas das famílias e a renda acumulada em 12 meses. Já o comprometimento de renda – relação entre o valor do serviço das dívidas e a renda disponível – também está em patamar inédito, de 28,85%. Nesse dado, outro fator chama atenção: 17,99 pontos percentuais são para amortização do principal da dívida e 10,86 pontos, só para pagar juros. Portanto, do total comprometido com dívidas, as famílias estão destinando 37,6% apenas para juros, um patamar recorde.
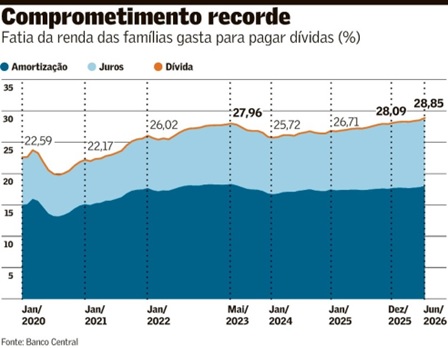
Esse aumento da participações dos juros no comprometimento de renda é explicado por diversos fatores, como a Selic elevada por um período prolongado, a mudança no mix de crédito (com o avanço de linhas com spreads maiores) e fatores que afetam o orçamento das famílias, inclusive as apostas esportivas (“bets”). Isso acontece mesmo em um cenário de renda elevada e desemprego em mínimas históricas. “Até a ascensão do Pix tem um papel, porque levou os bancos a competir no segmento de cartões se baseando na concessão de limites maiores. Com uma população sem letramento financeiro e juros altos, isso levou a uma combinação muito ruim”, diz um estudioso do tema.
Lauro Gonzalez, coordenador do Centro de Estudos em Microfinanças e Inclusão Financeira da FGV, diz que toda crise de endividamento tem causas que podem ser agrupadas em três verticais. A primeira são questões macroeconômicas (como a taxa básica de juros), a segunda, pontos microeconômicos (por exemplo, educação financeira) e a terceira são fatores relacionados à oferta de crédito (como a abundância de cartões). Segundo ele, a indústria financeira mudou muito, com a entrada de novos players e a inclusão de dezenas de milhões de usuários. “O ecossistema que se constrói, dependendo da regulação, pode ter mais ou menos modelos de oferta de crédito predatório”, afirma.
Em artigo publicado em abril, Gonzalez chegou a propor sete medidas. Uma delas foi justamento o aumento de capital regulatório e de provisionamento para créditos de maior risco, que o BC estuda agora. Outra sugestão é criar um limite de endividamento para crédito sem garantia, a exemplo do limite de 30% da renda adotado pela indústria para o crédito imobiliário.
Do lado do governo, o ministro da Fazenda, Dario Durigan, disse recentemente que está em estudo uma espécie de nova edição do Desenrola. Diferentemente das edições anteriores, o governo faria uma espécie de “leilão” para recomprar, com deságio, dívidas antigas dos consumidores (entre dois e cinco anos), possivelmente usando a estrutura da Empresa Gestora de Ativos (Emgea). Depois, os débitos seriam cancelados.
Os bancos veem como neutro o impacto do programa. São créditos que já estão baixados a prejuízo e que as instituições já vendem para gestoras especializadas em ativos estressados. Ainda que a dívida seja cancelada e o consumidor saia do negativo, improvável que volte a ter um bom perfil de risco para tomar créditos novos. Também não está claro como a medida seria operacionalizada em um contexto de déficit primário.
Procurado, o BC não comentou.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6292)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3350)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (299)
- Crédito (11582)
- Cursos e Eventos (247)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (399)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (4)
- Recuperação de Crédito (1)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3035)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
