


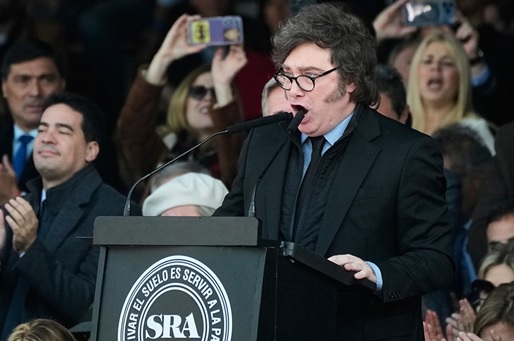
Governo Milei contava com uma retomada do crédito ao consumidor para ampliar a recuperação, mas plano foi afetado pela forte alta dos juros no ano passado
Os empréstimos inadimplentes continuam a se acumular na Argentina, frustrando as esperanças de que os sofrimentos econômicos desencadeados pelo duro programa de austeridade do presidente Javier Milei já tivessem atingido o ápice.
Desde que assumiu o cargo, em 2023, Milei reduziu a inflação, que estava em três dígitos porcentuais, e fez a economia argentina voltar a crescer. Seu plano de reformas trouxe ao país uma série de elevações na classificação de risco soberano. A mais recente foi concedida na última terça-feira, pela Moody’s Ratings, mas a nota ainda continua em território altamente especulativo.
O governo contava com uma retomada do crédito ao consumidor e o consequente fortalecimento do consumo para ampliar a recuperação econômica – atualmente puxada pelas exportações -, a tempo de incrementar as chances de Milei para a acirrada batalha de reeleição, que se espera para 2027.
Os empréstimos inadimplentes continuam a se acumular na Argentina, frustrando as esperanças de que os sofrimentos econômicos desencadeados pelo duro programa de austeridade do presidente Javier Milei já tivessem atingido o ápice.
Desde que assumiu o cargo, em 2023, Milei reduziu a inflação, que estava em três dígitos porcentuais, e fez a economia argentina voltar a crescer. Seu plano de reformas trouxe ao país uma série de elevações na classificação de risco soberano. A mais recente foi concedida na última terça-feira, pela Moody’s Ratings, mas a nota ainda continua em território altamente especulativo.
O governo contava com uma retomada do crédito ao consumidor e o consequente fortalecimento do consumo para ampliar a recuperação econômica – atualmente puxada pelas exportações -, a tempo de incrementar as chances de Milei para a acirrada batalha de reeleição, que se espera para 2027.
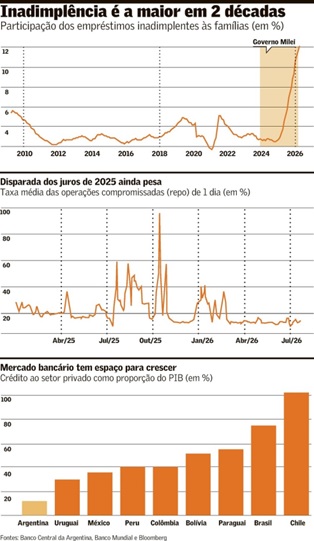
Em vez disso, impulsionada pela forte alta dos juros em 2025, a inadimplência nos empréstimos ao consumidor – incluindo cartões de crédito, financiamentos de veículos e outros bens – aumentou por 17 meses consecutivos e chegou a 12,1% em abril, o maior patamar em 20 anos, segundo os dados mais recentes do banco central do país.
A firma argentina de consultoria 1816 Economía & Estrategia estima que mais de 25% dos captadores de empréstimos já não são considerados aptos a obter crédito, o que tem impedido o consumo de se tornar um motor mais importante da economia, como ocorre em países vizinhos, entre os quais o Brasil.
“Você ficou sem políticas para estimular a economia”, disse Miguel Kiguel, que foi secretário adjunto de Finanças da Argentina e hoje é diretor-executivo da firma de consultoria EconViews. “Estímulo fiscal está fora de questão porque não há dinheiro, e o crédito está sendo contido precisamente pela inadimplência.”
Autoridades do banco central esperam que a inadimplência tenha atingido um teto em junho, em parte porque os juros se estabilizaram nos últimos meses, segundo uma apresentação feita no fim de junho. No entanto, economistas e executivos de bancos preveem uma recuperação apenas gradual, e argumentam que o crédito ao consumidor dificilmente se tornará um motor relevante de atividade econômica antes das eleições de outubro de 2027.
Os bancos, que promoveram uma expansão agressiva do crédito à medida que as condições econômicas se estabilizaram a partir do primeiro ano de Milei no poder, agora veem essa onda de concessão de empréstimos se voltar contra si. O volume de empréstimos ao consumidor inadimplentes não estava tão alto desde o período pós-crise argentina de 2001 e 2002. Isso, em parte, causou um dos piores anos de lucratividade para o setor bancário desde a pandemia e impactou as ações das instituições financeiras.
“É uma consequência lógica, porque no ano passado os bancos começaram a voltar a agir como bancos”, disse o ministro da Economia, Luis Caputo, durante evento em julho. “Antes, simplesmente recebiam depósitos e os emprestavam ao Tesouro ou ao banco central. Neste novo papel, o crédito expandiu-se rápido e, como parte desse processo, a inadimplência aumentou porque as taxas de juros no ano passado estavam muito, muito altas.”
De início, os bancos achavam que essa deterioração seria temporária. No entanto, têm adiado repetidamente as expectativas sobre quando a qualidade da carteira de crédito vai melhorar, ao mesmo tempo em que passaram a ser cada vez mais seletivos em relação a quem concedem empréstimos.
“Ainda vemos que esses segmentos estão mal”, disse o diretor de finanças do Grupo Financiero Galicia, Gonzalo Fernández Covaro, em teleconferência sobre o balanço em maio, citando a estagnação da renda do consumidor como um dos motivos para a lenta recuperação. “A expectativa é que durante o ano, à medida que a inflação continue caindo e a economia crescendo”, acrescentou, “possamos começar a conceder crédito a diferentes segmentos, mas, até agora, não estamos vendo isso.”
“Não há dinheiro para estímulo fiscal, e a inadimplência contém o crédito”
— Miguel Kiguel
O problema tornou-se importante o suficiente para as autoridades começarem a encorajar os bancos a renegociar as dívidas de captadores em dificuldades. Os bancos estatais Banco Nación e Banco Ciudad lançaram programas de reestruturação para estender os prazos de pagamento e reduzir os custos de captação, enquanto Caputo fez elogios públicos aos esforços similares de instituições privadas.
Após elevar a nota soberana de crédito da Argentina, a Moody’s também aumentou, na quarta-feira, as classificações de risco dos maiores bancos do país, como o Grupo Financiero Galicia, Banco Macro, Grupo Supervielle, Banco Hipotecario e Banco Santander Argentina. A agência avaliadora de risco de crédito destacou que os riscos relacionados à qualidade dos ativos devem se tornar mais administráveis à medida que a atividade econômica se recuperar e a inflação continuar em queda.
Transição econômica. Segundo economistas, as dificuldades enfrentadas pelas famílias refletem mais do que um aumento temporário na inadimplência. A Argentina passa por uma rara transição, de um sistema financeiro moldado pela inflação crônica e pelo financiamento governamental para outro em que os bancos voltam a obter lucros por meio da avaliação de riscos de crédito e dos empréstimos a consumidores e empresas.
Durante décadas, a inflação desenfreada desestimulou a concessão de crédito na Argentina, deixando o país com um dos sistemas bancários menos atuantes em crédito da América Latina. Grande parte dos lucros dos bancos vinha da receita com tarifas e do financiamento ao setor público, e não da concessão de empréstimos a consumidores e empresas.
Embora a inflação anual da Argentina, em torno de 30%, ainda seja alta em comparação à dos Estados Unidos, de cerca de 3,5%, está bem menor que os 200% registrados ainda em 2024. Para captadores de empréstimos acostumados a ver uma rápida depreciação do valor real de suas dívidas ao longo do tempo, isso exigiu uma grande adaptação.
“A inflação mais baixa tem um efeito significativo sobre a rapidez com que as dívidas perdem valor, o que é muito diferente do que ocorreu durante boa parte dos últimos anos”, disse Marcelo De Gruttola, analista da Moody’s Ratings, em Buenos Aires. “Houve uma mudança muito rápida e significativa no ambiente macroeconômico, e isso alterou o comportamento dos captadores de crédito de maneiras difíceis de prever.”
Os argentinos mais endividados, em geral, vivem longe da cidade de Buenos Aires, um centro de riqueza onde apenas 16% dos adultos estão com empréstimos em atraso. Várias províncias do interior têm uma taxa duas vezes maior, segundo a firma de consultoria Equilibria.
O baixo crescimento salarial e um mercado de trabalho fragilizado tornam mais difícil para muitas famílias pagarem suas dívidas, ao mesmo tempo em que os bancos endurecem critérios de concessão de crédito e passam a direcionar novos empréstimos a clientes empresariais de menor risco. Isso faz com que o crédito ao consumidor esteja desempenhando um papel muito menor na recuperação econômica do que muitos economistas previam.
Mesmo depois de quase dobrar desde que Milei assumiu o governo, o crédito ainda equivale a apenas cerca de 12% do Produto Interno Bruto (PIB). No Brasil, a maior economia da América Latina, essa proporção está perto de 80%.
Os investidores há muito viam o sistema bancário argentino como um dos principais beneficiários da estabilização macroeconômica do país, com base na avaliação de que haveria grande espaço para expandir o crédito quando as contas das famílias se recuperassem.
Esse otimismo se esvaeceu. As ações dos bancos argentinos têm ficado atrás do avanço do índice acionário referencial Merval, que tem alta concentração em empresas de energia, uma vez que os investidores estão levando em conta a proximidade das eleições e os ventos contrários trazidos pela piora da qualidade do crédito.
“Os bancos tendem a ser mais sensíveis ao cenário macroeconômico e ao ruído político”, disse Ola El-Shawarby, gestora de carteira de ações da VanEck, em Nova York. “Embora nossa visão de longo prazo continue construtiva, por enquanto vemos oportunidades mais fortes no setor de recursos [naturais].” (Tradução de Sabino Ahumada)
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Atendimento Online (453)
- Call Center (6267)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3281)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11400)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (1)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (2)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
