


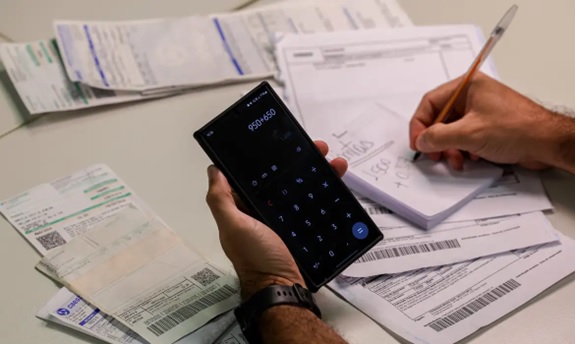
Mesmo com ciclo de cortes na Selic, taxa média de juros interrompeu sequência de três meses de queda e subiu 0,2 ponto em agosto, para 32,3% ao ano
A inadimplência do consumidor pessoa física em operações de crédito bancário, tema que dominou a campanha eleitoral neste ano, bateu novo recorde em agosto, segundo o Banco Central (BC). A taxa que representa o atraso nos pagamentos superior a 90 dias subiu para 8% em agosto no crédito com recursos livres, modalidade que tem taxas livremente pactuadas pelo mercado, ante 7,8% em julho, até então o maior patamar. Como um todo, a inadimplência do consumidor saltou de 5,8% para 6% de julho para agosto, também recorde.
Os números mostram que, mesmo com o recente ciclo de cortes na Selic, a taxa média de juros da economia interrompeu uma sequência de três meses de queda e subiu 0,2 ponto percentual em agosto, para 32,3% ao ano — um reflexo do crescimento de linhas mais arriscadas, como rotativo dos cartões de crédito e parcelamentos do cartão.
O crescimento da inadimplência e dos juros cobrados acontece em um momento em que o governo federal, às vésperas da eleição presidencial, lança uma terceira edição do Desenrola, programa de renegociação de dívidas dos consumidores. O Desenrola Brasil 3.0 prevê a aquisição e a reestruturação de dívidas com atraso entre dois e quatro anos e meio. Duas outras edições já tinham sido lançadas desde 2023. O foco agora será nas dívidas de cartão de crédito, nas modalidades parcelada e rotativa, e de crédito pessoal sem consignação em folha de até R$ 10 mil. A estimativa é que até 15 milhões de pessoas poderão ser beneficiadas, renegociando até R$ 150 bilhões em dívidas.
A composição dos dados revela que os brasileiros têm recorrido a modalidades mais caras e emergenciais de empréstimos. O caso mais alarmante é do rotativo do cartão, quando a pessoa não faz o pagamento integral da fatura. Entre as operações com recursos livres para pessoa física, o estoque de crédito do rotativo do cartão foi o que mais subiu em agosto contra julho, com alta de 4,8%.
A taxa média de juros dessa modalidade subiu para 444,9% ao ano em agosto, acréscimo mensal de 8,7 pontos percentuais. A inadimplência do rotativo do cartão também subiu de 65,5% em julho para 66,2% em agosto nesta operação, patamar recorde.
Já a alta do juro médio entre todas as modalidades de crédito foi puxada pelas operações com recursos livres (alta de 0,8 ponto), totalizando 48,5% ao ano, e pelas contratadas por pessoas físicas (alta de 0,7 ponto), para 38,2% anuais.
O BC também observou encarecimento dos juros cobrados no parcelado do cartão de crédito, que é a modalidade que divide em prestações mensais fixas o valor da dívida. Os juros saltaram de 189,3% em julho para 192,1% ao ano em agosto, a segunda opção de crédito mais cara do mercado.
No caso da inadimplência, quando considerados somente os contratos de pessoas físicas negociados com recursos livres no mercado, que englobam o rotativo e o parcelado do cartão de crédito, o indicador aumentou de 7,1% para 8% no mesmo período.
No crédito pessoal consignado para trabalhadores do setor privado, a taxa subiu de 10% para 10,6%. A inadimplência no crédito pessoal não consignado aumentou de 10,6% para 11% no período. Nas operações com o cheque especial, o percentual caiu de 16,31% para 15,34% nessa comparação.
A economista Juliana Inhasz, professora do Insper, diz que, apesar de o mercado de trabalho estar aquecido e a inflação seguir em queda, a renda da população “não é completamente suficiente para bancar as despesas”.
“Tem muita gente ocupada, mas a população na média recebe pouco”, diz. “[As despesas com] alimentação, saúde, moradia e despesas habitacionais subiram muito nos últimos anos, com custo de vida elevado para as faixa de renda mais baixa.”
Marcela Kawauti, economista-chefe da Lifetime Gestora de Recursos, diz que os dados de inadimplência mostram como o fato de a taxa Selic ter ficado por tempo prolongado em 15% ao ano (de junho de 2025 a março de 2026) colocou pressão no orçamento das famílias. Atualmente, a taxa básica de juros está em 13,75% ao ano.
“Isso acaba acendendo em alerta em relação ao quão moderada vai ser a desaceleração econômica daqui para frente, porque os juros altos podem gerar interrupção brusca da roda [da economia] girando, com pessoas destinando parte dos salários para pagamento dos juros”, afirma.
Roberto Luis Troster, coordenador do Centro de Estudos Fipe do Endividamento das Empresas Brasileiras (Cefeb), destaca que o endividamento vem crescendo desde 2021, tanto com “Selic baixa” quanto com “Selic alta”, desemprego nas mínimas históricas e atividade econômica em expansão.
O próprio BC também prometeu para os próximos meses medidas para lidar com o endividamento em linhas caras, como cartão de crédito e empréstimo não consignado.
“Se não tiver medidas macroprudenciais, dificilmente essas pessoas vão conseguir escapar desse ciclo. É importante que a gente crie medidas preventivas, de transparência, que criem consciência no processo de contratação dessas linhas de crédito por uma questão de proteção, de cidadania financeira”, disse o presidente da autoridade monetária, Gabriel Galípolo, em entrevista na semana passada.
O endividamento das famílias, representado pelo percentual entre o saldo das dívidas e a renda acumulada em 12 meses, subiu a 49,9% em julho, alta mensal de 0,2 ponto e de 1,1 ponto em 12 meses. Já o comprometimento de renda (percentual entre o valor médio estimado para o pagamento da dívida e a renda média apurada) ficou estável em julho em comparação com junho, em 28,7%. Mas aumentou 1,4 ponto no acumulado de 1 ano.
O estoque de crédito no Sistema Financeiro Nacional (SFN) subiu 0,5% entre julho e agosto, para R$ 7,398 bilhões. A alta foi puxada pelo saldo das operações direcionadas (crescimento de 0,8%) e pelas pessoas físicas (também alta de 0,8%).
Procurados, o Ministério da Fazenda e o BC não comentaram.
CADASTRE-SE no Blog Televendas & Cobrança e receba semanalmente por e-mail nosso Newsletter com os principais artigos, vagas, notícias do mercado, além de concorrer a prêmios mensais.
Gostou deste artigo? Compartilhe!
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (1)
- Atendimento Online (453)
- Call Center (6282)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3322)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11484)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (396)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (1)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (4)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
