


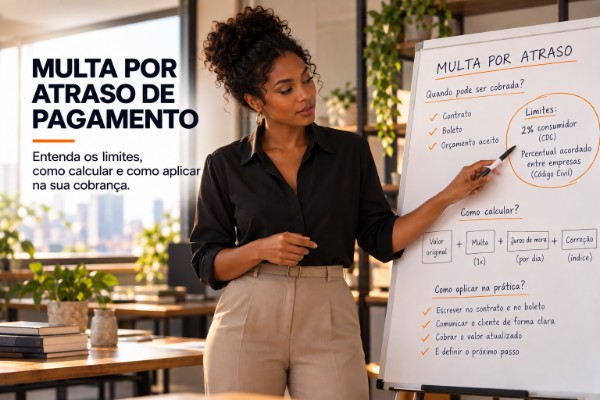
Multa por atraso de pagamento é o valor fixo que o cliente paga, uma única vez, por não quitar a conta no vencimento. Quando o cliente é consumidor e a venda foi a prazo, parcelada ou financiada, o limite é de 2% do valor da prestação, pelo Código de Defesa do Consumidor. Entre empresas, vale o percentual combinado no contrato, que não pode passar do valor da própria dívida.
Este guia é para quem vende a prazo e precisa cobrar: autônomo, prestador de serviço, comércio, escola, clínica e pequena ou média empresa. Aqui você vê quando a multa pode ser cobrada, qual é o limite em cada situação, como calcular multa, juros e correção sem errar a conta, como deixar a regra escrita no contrato e no boleto, quais cuidados legais observar com cada tipo de cliente e o que fazer quando o cliente não paga nem com o valor atualizado. Entender esses critérios ajuda a cobrar do jeito certo, reduzir perdas e melhorar a gestão do que você tem a receber. O conteúdo é informativo e não substitui a orientação de um advogado em casos de valor alto ou contrato complexo.
O que é multa por atraso de pagamento e quando pode ser cobrada
No Código Civil, a multa por atraso tem o nome de cláusula penal. Ela pode ser combinada junto com o contrato ou depois, e pode se referir ao simples atraso, que é a chamada mora (art. 409). Quando o cliente atrasa por culpa dele, passa a dever a multa automaticamente (art. 408).
Três pontos práticos para quem cobra:
- A multa precisa estar combinada. Ela nasce do contrato, do orçamento aceito, do pedido ou do boleto com a regra informada. Sem essa combinação, não há multa a cobrar, mas os juros de mora e a correção continuam valendo por lei.
- Não é preciso provar prejuízo. Para exigir a multa combinada, o credor não precisa demonstrar que perdeu dinheiro com o atraso (art. 416).
- A multa não substitui o pagamento. No caso de atraso, o credor pode cobrar a multa junto com o valor principal (art. 411).
Qual o limite da multa por atraso de pagamento
As multas por atraso têm limites diferentes conforme a relação entre você e o cliente:
| Situação | Limite da multa | Base legal |
|---|---|---|
| Relação de consumo: cliente consumidor em venda a prazo, parcelada ou financiada | 2% do valor da prestação | CDC, art. 52, §1º |
| Contratos entre empresas | O percentual combinado, sem passar do valor da obrigação principal | Código Civil, art. 412 |
| Multa considerada exagerada | Pode ser reduzida pelo juiz, conforme a natureza do negócio | Código Civil, art. 413 |
Na prática, com cliente pessoa física, 2% é o percentual mais seguro para colocar no contrato e no boleto. Entre empresas, que negociam como partes iguais, a multa pode ser livremente pactuada, mas uma multa muito alta corre o risco de ser reduzida se o caso chegar à Justiça. Por isso o percentual deve ser proporcional ao negócio e estar escrito antes da venda. Em boletos de mensalidades, parcelas e serviços para pessoa física, use 2% como teto.
Na maioria dos casos do dia a dia, a relação de consumo aparece em mensalidades, parcelas de loja, contas de serviços e boletos emitidos para pessoa física. Já os contratos entre empresas incluem fornecimento de mercadoria, prestação de serviços recorrente e outras vendas com pagamento a prazo. Na dúvida sobre qual regra vale, trate o limite de 2% como direito do consumidor: na relação de consumo, cobrar acima disso é abusivo, pelo artigo 52 do CDC.
Juros de mora e multa por atraso: o que mais dá para cobrar
A multa é só uma parte do total. Quem atrasa o pagamento também pode responder por juros de mora e pela correção monetária, que repõe a inflação do período (Código Civil, art. 395). A diferença é simples: a multa é cobrada uma vez; os juros crescem a cada dia de atraso.
- Juros de mora sem taxa combinada: vale a taxa legal, que desde a Lei 14.905/2024 é a taxa Selic menos o IPCA, divulgada todo mês pelo Banco Central (Código Civil, art. 406).
- Juros combinados com cliente pessoa física: não podem passar do dobro da taxa legal (Decreto 22.626/1933, art. 1º).
- Juros combinados entre empresas: a Lei de Usura não se aplica a obrigações entre pessoas jurídicas (Lei 14.905/2024, art. 3º), então a taxa é negociada no contrato.
O antigo “1% ao mês” deixou de ser a regra automática. Para entender os juros com um exemplo do dia a dia, o Zé Recibo explica os juros de mora com um caso real, do jeito que um pequeno negócio precisa saber.
Como calcular a multa por atraso de pagamento: exemplo
Um boleto de R$ 800,00 venceu e o débito foi pago por Pix 20 dias depois. O contrato prevê multa de 2% e juros de mora de 1% ao mês. Os números são um exemplo; confira se a taxa combinada respeita o limite do seu tipo de cliente.
| Item | Conta | Valor |
|---|---|---|
| Valor do boleto | valor original | R$ 800,00 |
| Multa de 2% | 800 x 2% | R$ 16,00 |
| Juros de 1% ao mês por 20 dias | 800 x 1% ÷ 30 x 20 | R$ 5,33 |
| Total a cobrar | 800 + 16 + 5,33 | R$ 821,33 |
A multa entra uma vez só, sobre o valor original, que é a base de cálculo. Os juros são proporcionais aos dias de atraso no pagamento. Se houver correção monetária, aplique o índice combinado ou o IPCA. Para não fazer a conta no papel, use a calculadora de juros e multa por atraso, que mostra o total atualizado em segundos. E, se o cliente não pagar nem com o valor corrigido, vale já criar sua conta grátis de credor para quando precisar.
Como deixar a multa escrita no contrato, no orçamento e no boleto
Multa que não foi combinada não pode ser cobrada depois. Sem previsão por escrito, fica difícil provar que a multa foi combinada, mesmo com o cliente em atraso. O cuidado é colocar as regras por escrito em todos os contratos, orçamentos e boletos antes de vender a prazo:
- Informe a data de vencimento com dia, mês e ano e os dados de pagamento (Pix, boleto ou transferência).
- Escreva o percentual da multa e dos juros de mora ao mês.
- Diga que os juros contam por dia de atraso a partir do vencimento.
- Indique o índice de correção, se for usar um.
- Peça o aceite do cliente: assinatura, “de acordo” por escrito, e-mail ou mensagem.
Uma cláusula simples para adaptar:
“Em caso de atraso no pagamento, sobre o valor em aberto incidirão multa de 2% (dois por cento) e juros de mora de [X]% ao mês, calculados por dia de atraso a partir da data de vencimento, além de correção monetária pelo [índice].”
Nos boletos, a mesma regra vai no campo de instruções, com o percentual da multa e dos juros de mora. Se a sua empresa ainda não tem critérios de quem pode comprar a prazo, veja como vender a prazo sem virar estatística de inadimplência.
Como cobrar o valor com multa sem perder o cliente
A cobrança do valor atualizado funciona melhor quando o cliente entende a conta. Mostre o valor original, a multa e os juros separados, e ofereça mais de uma forma de pagamento: Pix, boleto ou cartão de crédito. Vale lembrar o cliente de que regularizar logo também é bom para ele: o atraso pode reduzir o Score de Crédito, que indica a chance de alguém pagar em dia; a recuperação é mais rápida depois de um atraso curto, e dívidas que ficam meses em aberto pesam mais, segundo o SPC Brasil.
“Olá, [nome]. A fatura de R$ [valor], com vencimento em [data], segue em aberto. Com a multa de 2% e os juros previstos no contrato, o valor atualizado hoje é R$ [valor atualizado]. Segue o link para pagamento: [link]. Se precisar combinar uma nova data, é só responder esta mensagem.”
Antes do vencimento, um lembrete de pagamento ajuda a evitar atrasos por esquecimento. Se o cliente não responde às mensagens, o passo seguinte é formalizar com uma carta de cobrança extrajudicial.
Em cada caso, registre os contatos e os valores cobrados: data, canal (WhatsApp, e-mail ou aplicativo do banco) e o total atualizado. Esses documentos ajudam se o assunto virar disputa e mostram que o cliente teve acesso à conta detalhada. Se o cliente propuser parcelar, a lei não obriga o credor a aceitar, mas um acordo de pagamento com datas e valores definidos pode ser melhor do que esperar.
Perguntas frequentes sobre multa por atraso de pagamento
Como calcular juros e multa por atraso?
Some três partes: a multa, aplicada uma vez sobre o valor original; os juros de mora, proporcionais aos dias de atraso (taxa do mês dividida por 30, vezes os dias); e a correção monetária, se houver. O jeito mais rápido é usar a calculadora grátis de juros e multa por atraso: você informa o valor, o vencimento, a data do pagamento e as taxas, e ela mostra o total atualizado.
Qual o valor de multa e juros permitido por lei?
Nas relações de consumo com venda a prazo, a multa vai até 2% da prestação (CDC, art. 52, §1º) e os juros combinados não podem passar do dobro da taxa legal (Decreto 22.626/1933, art. 1º). Sem juros combinados, vale a taxa legal, que é a Selic menos o IPCA (Código Civil, art. 406). Entre empresas, multa e juros seguem os contratos, com a multa limitada ao valor da obrigação (Código Civil, art. 412).
Pode cobrar multa de 10% por atraso?
Com cliente consumidor em venda a prazo, parcelada ou financiada, não: o limite é 2% do valor da prestação (CDC, art. 52, §1º). Entre empresas, 10% pode ser combinado em contrato, desde que não passe do valor da obrigação (Código Civil, art. 412), mas o juiz pode reduzir a multa se ela for considerada exagerada (art. 413).
É legal cobrar juros de 2% ao mês?
Depende do cliente. Entre empresas, a taxa pode ser combinada livremente, porque a Lei de Usura não se aplica a contratos entre pessoas jurídicas (Lei 14.905/2024, art. 3º). Com cliente pessoa física, os juros combinados não podem passar do dobro da taxa legal do período (Decreto 22.626/1933, art. 1º); confira a taxa legal divulgada pelo Banco Central antes de fixar o percentual.
A multa é cobrada por dia de atraso?
Não. A multa é cobrada uma única vez, no primeiro dia de atraso. O que cresce por dia são os juros de mora, que acompanham o tempo em que a conta ficou em aberto (Código Civil, arts. 395 e 406).
Multa por atraso de boleto é legal?
Sim. Multas em boletos são legais desde que a regra tenha sido informada ao cliente, no contrato ou nas instruções do próprio boleto. Se o pagador é consumidor e a venda foi a prazo ou parcelada, a multa do boleto não pode passar de 2% da prestação (CDC, art. 52, §1º).
Posso cobrar multa por atraso sem contrato?
Não. Pelo Código Civil brasileiro, a multa precisa ter sido combinada, no contrato, no orçamento aceito ou no boleto com a regra informada (Código Civil, art. 409). Sem isso, você ainda pode cobrar juros de mora pela taxa legal e a correção monetária (Código Civil, arts. 395 e 406).
A multa por atraso pode ser cobrada junto com os juros?
Sim. A multa é uma penalidade única pelo atraso, e os juros de mora remuneram o tempo em que o dinheiro ficou com o cliente. Os dois podem ser cobrados juntos, além da correção monetária (Código Civil, arts. 395 e 411).
Quantos dias de atraso geram multa?
Um dia já basta: a multa passa a valer no dia seguinte ao vencimento, quando a dívida tem valor e data definidos (Código Civil, art. 397). Se não houver data de vencimento, o atraso começa depois que o cliente é avisado por notificação judicial ou extrajudicial.
A multa por atraso de salário segue a mesma regra?
Não. Salário e rescisão seguem a CLT, não o Código Civil nem o CDC. O salário mensal deve ser pago até o quinto dia útil do mês seguinte (CLT, art. 459, §1º). No desligamento, o empregador tem 10 dias a partir do término do contrato para pagar as verbas da rescisão e entregar os documentos ao empregado (artigo 477, §6º); se atrasar, paga ao trabalhador uma multa equivalente a um salário, além da multa administrativa, salvo quando o próprio trabalhador der causa ao atraso (artigo 477, §8º). Dúvidas sobre FGTS ou justa causa são assunto para o contador ou um advogado trabalhista. Este guia trata da multa que a empresa cobra dos clientes.
Qual a multa por atraso de pagamento de prestação de serviços?
Se o cliente do serviço é consumidor e o pagamento é parcelado ou a prazo, o limite é 2% da prestação (CDC, art. 52, §1º). Se o cliente é outra empresa, vale o percentual combinado no contrato, dentro do limite do art. 412 do Código Civil.
Cobrou com multa e o cliente não pagou: qual o próximo passo
A multa por atraso de pagamento deixa o atraso mais caro, mas não garante que o cliente vá pagar. Se a cobrança com o valor atualizado, a proposta de acordo e a carta de cobrança não resolveram, a negativação é um caminho rápido e de custo baixo: a dívida fica registrada na base que bancos e lojas consultam antes de liberar crédito, e o cliente passa a ter motivo para regularizar. A negativação do nome do consumidor só acontece depois de uma notificação prévia por escrito, que a Serasa envia antes do registro, como exige o CDC (art. 43, §2º). E atenção ao valor: cobrar encargo acima do permitido sai caro, porque o consumidor que paga a mais por cobrança indevida pode pedir de volta o dobro, salvo engano justificável (CDC, art. 42).
Cadastrar Grátis →
Gostou deste artigo? Compartilhe!
-
 Negativação de Devedores por E-mail: Por que validar o e-mail do devedor se tornou essencial após a decisão do STJ? (e como fazê-lo com 100% de segurança?)
-
 Notificação eletrônica antes da negativação do consumidor
-
 Desenrola vai desnegativar brasileiro com dívida de até R$ 100
-
 Projeto exige notificação antes da negativação por serviços essenciais
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (2)
- Atendimento Online (453)
- Call Center (6284)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3334)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (298)
- Crédito (11535)
- Cursos e Eventos (246)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (397)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (1)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (5)
- Qualidade (919)
- Recuperação de Ativos (3)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3034)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
