


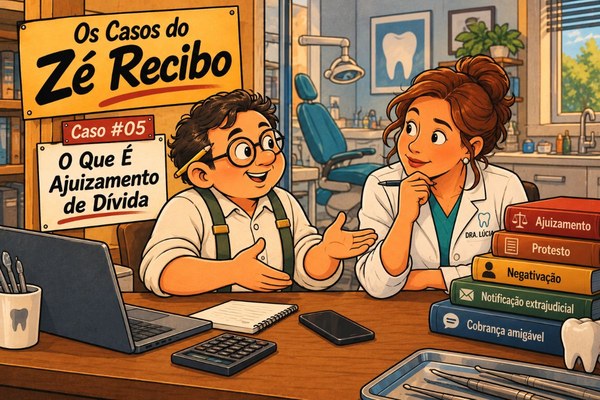
O que é ajuizamento: é o ato de levar uma cobrança para a Justiça, entrando com uma ação judicial para que um juiz reconheça a dívida e determine o pagamento. Na prática, o ajuizamento de dívida começa quando a empresa credora esgota as tentativas de cobrança amigável e a cobrança extrajudicial e pede ao Poder Judiciário que obrigue o devedor a pagar, com a possibilidade de penhora ou bloqueio de bens e valores se ele não cumprir a decisão.
Para pequenas empresas com clientes inadimplentes, no comércio ou em serviços, esse passo exige comparar custo, prazo e chance real de recuperação antes de escolher a via judicial. No Brasil, o ajuizamento de dívida é a etapa mais forte da cobrança, mas também a mais lenta e, em muitos casos, a mais cara. Por isso, antes de ajuizar, vale conferir o valor da dívida, o tipo de documento que você tem, o prazo de prescrição e se uma medida mais simples, como negativação ou protesto, já resolve. A seguir, você vê os tipos de ação, quando cabe o Juizado Especial Cível, quais custos entram na conta e como decidir o melhor caminho para recuperar o crédito.
Caso #05 · Decisão
Prevenção → Problema → Cobrança → Decisão
O caso da Dra. Lúcia e o paciente que levou o sorriso novo e sumiu
Esse é o momento em que entra o Zé Recibo: personagem que acompanha aqui no blog o Ciclo do Caixa, da prevenção até a decisão de negativar, contando casos de quem lida com cliente que atrasa.
A Dra. Lúcia tem uma clínica odontológica pequena, duas cadeiras e uma secretária que cuida da agenda. Fez uma prótese num paciente, parcelou em seis vezes, recebeu duas parcelas e o paciente parou de responder. Ela chegou no meu balcão decidida.
“Zé, cansei. Vou processar. Quero ajuizar essa dívida amanhã.”
“Calma, doutora. Quanto falta receber?”
“Três mil e duzentos.”
“E o que você tem na mão pra provar? Contrato assinado, cheque, boleto, ficha com o aceite dele?”
Ela pensou um pouco. Tinha o orçamento aprovado por mensagem, alguns e-mails com o paciente e os registros do tratamento no prontuário. Expliquei que ajuizar não é só “processar”: a Justiça tem caminhos diferentes, e o documento que você tem decide qual deles é o mais rápido.
O que é ajuizamento de dívida na prática
Ajuizar significa propor uma ação judicial. Em outras palavras, o ajuizamento de dívida transforma a cobrança em processo. O termo vale para qualquer área do direito, do direito civil ao trabalhista e até às dívidas tributárias cobradas pelo governo, mas aqui o foco é a cobrança judicial de clientes, a mesma usada por bancos e instituições financeiras, só que na escala de uma pequena empresa. O credor apresenta ao juiz, na petição inicial, o valor devido, as provas da venda ou do serviço e o pedido de pagamento. Depois vem a citação, que é o ato de comunicar oficialmente o devedor sobre o processo para que ele pague ou apresente defesa.
Enquanto a cobrança amigável e a notificação extrajudicial (por e-mail, mensagem ou carta registrada) dependem da boa vontade do cliente, o processo judicial pode terminar em ordem de pagamento, bloqueio de valores na conta bancária e penhora de bens. E o processo fica registrado no tribunal, com informações públicas que podem ser consultadas.
Eu desenhei pra Dra. Lúcia uma escada de cobrança. O ajuizamento fica no último degrau:
| Degrau | O que é | Custo e esforço |
|---|---|---|
| Cobrança amigável | Lembrete, ligação e mensagem com proposta de acordo | Baixo |
| Notificação extrajudicial | Cobrança formal por escrito, com prazo para pagar | Baixo |
| Negativação | Registro da dívida nos cadastros que bancos e lojas consultam antes de dar crédito | Baixo, feito online |
| Protesto | Registro público da dívida em cartório | Médio, segue as regras do cartório |
| Ajuizamento | Ação judicial para obrigar o pagamento | Alto: tempo, documentos e, em muitos casos, advogado e custas |
Não existe uma ordem obrigatória para todos os credores, e um degrau não impede o outro: cada situação pede uma solução. Mas, na maioria das dívidas pequenas, faz sentido subir a escada aos poucos.
Cobrança judicial: ação de execução, monitória ou ação de cobrança
Aqui está a parte que a Dra. Lúcia não sabia: o tipo de documento que você tem muda tudo no ajuizamento de dívida.
- Execução de título extrajudicial: é o caminho mais direto. Vale quando você tem um título que a lei já reconhece como cobrável, como cheque, nota promissória, duplicata ou um documento particular assinado pelo devedor e por duas testemunhas (Código de Processo Civil, art. 784, I e III). Nessa ação de execução, o juiz já parte para a cobrança, sem precisar discutir se a dívida existe: o devedor é citado por oficial de justiça para pagar, só pode apresentar defesa em hipóteses específicas e, se não pagar, pode haver bloqueio de contas bancárias e penhora de bens.
- Ação monitória: serve para quem tem prova escrita da dívida, mas sem força de título executivo, como um orçamento aprovado por mensagem, e-mails de aceite, notas fiscais com comprovante de entrega, uma ficha de atendimento ou um cheque que já perdeu o prazo de execução (CPC, art. 700). O devedor pode se defender antes de qualquer bloqueio, mas, se ele não apresentar defesa, ela é mais rápida que uma ação comum.
- Ação de cobrança: é o processo comum, usado quando a prova é mais frágil e a dívida precisa ser demonstrada do começo. Costuma ser o caminho mais demorado entre as ações judiciais. Ao final, a sentença que reconhece a dívida vira um título executivo judicial, e só então começa a cobrança forçada.
Um detalhe que pouca empresa conhece: um termo de confissão de dívida assinado pelo cliente e por duas testemunhas vira título executivo. Se você está fazendo um acordo de parcelamento, vale formalizar com um termo de confissão de dívida, porque, se o acordo for descumprido, o caminho judicial fica muito mais curto.
Na situação da Dra. Lúcia, sem contrato assinado com testemunhas, o caminho seria a monitória, com o orçamento aprovado, os e-mails e os registros do tratamento como prova escrita.
Ajuizamento de dívida no Juizado Especial: quando dá para ir sem advogado
Para dívidas menores, existe o Juizado Especial Cível (o antigo “pequenas causas”). As regras estão na Lei 9.099/1995:
- Valor: causas de até 40 salários mínimos (art. 3º, I). A execução de título extrajudicial também cabe no Juizado até esse valor (art. 53).
- Advogado: até 20 salários mínimos, a parte pode ir sem advogado; acima disso, a assistência é obrigatória (art. 9º).
- Custas: no primeiro grau, o acesso ao Juizado não depende de pagamento de custas, taxas ou despesas (art. 54). Se houver recurso, as despesas passam a ser cobradas.
- Quem pode entrar com a ação: pessoas físicas capazes, microempreendedores individuais, microempresas e empresas de pequeno porte, entre outros listados na lei (art. 8º, §1º). Uma empresa que não é MEI, ME ou EPP não pode propor ação no Juizado e precisa ir à Justiça comum.
Fora do Juizado, o processo segue o Código de Processo Civil, com custas que variam conforme o estado e com advogado obrigatório. Por isso, para muitas dívidas pequenas, o custo do ajuizamento de dívida pode chegar perto do valor a receber. Esse é um dos detalhes que mais pesam na decisão.
Prazo para o ajuizamento de dívidas: a prescrição
A dívida não espera para sempre, e esse é um dos pontos mais importantes do ajuizamento de dívidas. O Código Civil fixa prazos de prescrição, e depois deles o credor perde o direito de cobrar na Justiça:
- Dívidas líquidas com documento escrito (público ou particular): 5 anos (art. 206, §5º, I).
- Regra geral, quando a lei não fixa prazo menor: 10 anos (art. 205).
O próprio ajuizamento interrompe a prescrição: o prazo para quando o juiz ordena a citação do devedor, desde que o credor promova a citação no prazo da lei (art. 202, I). O protesto também interrompe a prescrição (art. 202, II). Títulos de crédito como o cheque e a duplicata têm prazos próprios nas leis específicas, então confira o prazo do seu documento antes de decidir. Deixar pendências antigas paradas na gaveta é um jeito fácil de perder o direito de cobrar.
A Dra. Lúcia respirou aliviada quando viu que tinha tempo. A pressa dela não era de prazo, era de raiva. E raiva não é estratégia de cobrança.
O que é ajuizamento e o que é negativação: qual usar primeiro
Fizemos as contas juntos. O ajuizamento de dívida exige reunir provas, protocolar a ação judicial, esperar a citação e, se o devedor não pagar, buscar bens para penhorar. Não há prazo garantido para terminar: dependendo do caso, o processo leva meses ou anos. Já a negativação é feita online, de forma simples, tem custo baixo e afeta o que o devedor mais usa no dia a dia: o crédito. Com a dívida registrada, ele tende a ter dificuldade para comprar a prazo, fazer financiamento ou conseguir cartão de crédito.
| Critério | Negativação | Ajuizamento |
|---|---|---|
| Onde acontece | Online, nos cadastros de crédito | Na Justiça |
| Documentos | Comprovação da dívida e dados do devedor | Provas completas; o tipo de ação depende do documento |
| Custo | Baixo | De zero (Juizado, 1º grau) a custas e advogado na Justiça comum |
| Obriga o pagamento? | Não obriga, mas incentiva o acordo | Sim, com bloqueio e penhora |
| Quando faz mais sentido | Dívidas pequenas e médias, cliente que quer voltar a ter crédito | Dívidas maiores, título executivo na mão, devedor com bens |
As duas medidas não se excluem. O credor pode negativar e, se o cliente seguir sem fazer o pagamento, partir para a cobrança judicial depois. Muitos credores usam as duas estratégias em sequência. Inclusive, durante a execução, o próprio juiz pode determinar a inclusão do nome do devedor em cadastros de inadimplentes, a pedido do credor (CPC, art. 782, §3º). Se você ainda tem dúvida entre cartório e cadastro, uma boa leitura complementar é a diferença entre protesto e negativação.
Quer deixar o caminho mais barato pronto antes de decidir? Você pode abrir a sua conta de credor de graça e registrar a dívida quando fizer sentido.
A Dra. Lúcia mudou de plano. Primeiro, atualizou o valor com multa e juros de mora pela calculadora de juros e multa e mandou uma última proposta de acordo por escrito, com data limite e forma de pagamento definida. Sem resposta, negativou. E colocou no planejamento financeiro da clínica uma regra nova: todo tratamento parcelado é fechado com contrato assinado e duas testemunhas, para que, se um dia precisar ajuizar, o caminho seja a execução, não a monitória. Ela mesma resumiu: “Eu queria um processo. Precisava era de um processo interno.”
Resumo da Ópera do Zé
As dicas do Zé para decidir sobre o ajuizamento de dívida:
- Ajuizamento é levar a cobrança à Justiça; é o último degrau, não o primeiro.
- O documento que você tem define o caminho: título executivo, monitória ou ação de cobrança.
- Confissão de dívida com assinatura do cliente e de duas testemunhas vira título executivo.
- No Juizado Especial: até 40 salários mínimos, sem advogado até 20 e sem custas no primeiro grau, para MEI, ME, EPP e pessoa física.
- Dívida com documento escrito prescreve em 5 anos; ajuizar ou protestar interrompe o prazo.
- Para dívidas pequenas, negativar costuma ser mais rápido e barato; ajuizar continua possível depois.
Zé Recibo explica. A decisão continua sendo sua.
Como evitar o ajuizamento: um passo mais simples antes da Justiça
Se a cobrança amigável não resolveu e a dívida atende aos requisitos, a negativação é a medida formal mais rápida que a empresa pode tomar sozinha para resolver pendências antes do ajuizamento de dívida. Ela não substitui o ajuizamento quando ele é necessário, mas pode ser feita antes, sem custo de processo, e muitas vezes abre espaço para o acordo e para o pagamento. Se ainda não tentou uma conversa estruturada, o script de cobrança ajuda; se já tentou, veja como negativar o devedor.
Perguntas frequentes do credor
O que é o ajuizamento de um processo?
É o momento em que a ação é protocolada na Justiça, com a petição inicial, e o pedido passa a correr como processo judicial. No caso de cobrança, o credor apresenta a dívida e as provas ao juiz e pede a ordem de pagamento. A partir do despacho que ordena a citação do devedor, a prescrição fica interrompida (Código Civil, art. 202, I).
O que acontece quando a dívida é ajuizada?
O devedor é citado para pagar ou se defender. Na execução de título extrajudicial, se ele não pagar, o credor pode pedir bloqueio de valores e penhora de bens; na monitória e na ação de cobrança, primeiro o juiz reconhece a dívida e depois começa a fase de cumprimento. A pedido do credor, o juiz também pode mandar incluir o nome do devedor em cadastros de inadimplentes (CPC, art. 782, §3º).
Quanto tempo tenho para ajuizar uma dívida?
Para dívidas líquidas com documento escrito, 5 anos (Código Civil, art. 206, §5º, I); quando a lei não fixa prazo menor, 10 anos (art. 205). Cheque, duplicata e outros títulos têm prazos próprios nas leis específicas. Ajuizar ou protestar interrompe a prescrição (art. 202).
O que acontece se o cliente não pagar a dívida judicial?
O processo segue para a fase de cobrança forçada: o credor pode pedir penhora de valores em conta, de bens e a inclusão do nome do devedor em cadastros de inadimplentes (CPC, art. 782, §3º). Se o devedor não tiver bens, o processo pode ficar parado até que algum patrimônio seja encontrado.
Quanto tempo demora um processo de ajuizamento?
Não existe prazo fixo em lei: pode levar de meses a anos. No Brasil, o tempo dos processos depende do tipo de ação, do tribunal, de o devedor ser encontrado para a citação e de ele ter bens ou valores para penhorar. A execução de título extrajudicial tende a ser o caminho mais curto, porque não precisa provar que a dívida existe.
Dá para fazer acordo depois que a dívida foi ajuizada?
Sim. Credor e devedor podem fazer acordo a qualquer momento do processo, inclusive com parcelamento da dívida ajuizada, e muitas vezes essa é a solução mais rápida para o pagamento. O acordo é levado ao juiz para homologação e, se for descumprido, a cobrança continua no próprio processo.
Preciso de advogado para ajuizar uma dívida?
No Juizado Especial Cível, para causas de até 20 salários mínimos, não (Lei 9.099/1995, art. 9º). Acima de 20 e até 40 salários mínimos, o advogado é obrigatório. Na Justiça comum, o advogado é sempre necessário.
Minha empresa pode entrar no Juizado Especial?
Pode, se for microempreendedor individual, microempresa ou empresa de pequeno porte (Lei 9.099/1995, art. 8º, §1º, II). Empresas fora dessas categorias precisam ajuizar na Justiça comum.
Posso negativar e ajuizar a mesma dívida?
Sim. São medidas diferentes e podem ser usadas juntas ou em sequência, como etapas das cobranças de uma mesma dívida. Muitas empresas negativam primeiro, por ser mais rápido e barato, e ajuízam depois se o cliente seguir sem pagar.
Se a negativação fizer sentido para o seu caso, o processo pode ser feito online.
Cadastrar Grátis →
Gostou deste artigo? Compartilhe!
-
 Política de Crédito: Como Definir as Regras Antes de Vender a Prazo
-
 Ponto de Equilíbrio Financeiro: Quanto Sua Empresa Precisa Faturar Para Não Trabalhar de Graça
-
 Juros de Mora: O Que São, Quanto Cobrar e Como Calcular sem Deixar Dinheiro Ir Pelo Ralo
-
 Script de Cobrança: o Que Dizer ao Cliente que Prometeu Pagar e Sumiu
Revista Digital
Siga-nos no twitter
Enquete
 Loading ...
Categorias
- Análise de Crédito (4)
- Atendimento Online (453)
- Call Center (6308)
- Capacity Planning (3)
- Chatbot (104)
- Cliente Oculto (19)
- Cobrança (3372)
- Comunicado (27)
- Concessão de Crédito (4)
- Contact Center (299)
- Crédito (11644)
- Cursos e Eventos (247)
- Dimensionamento (9)
- Discador e Discagem (85)
- Do Not Call List (22)
- Dúvidas dos Leitores (10)
- Educação (51)
- Enriquecimento Cadastral (399)
- Enriquecimento de Dados Cadastrais (48)
- Entrevista (38)
- Estratégia e Modelagem (230)
- Fidelização (265)
- Financeiro (127)
- Fraude (61)
- Gestão (4262)
- Gravações (29)
- Higienização Cadastral (3)
- Indicadores (12)
- Inteligência Veicular (1)
- Localização de Devedores (2)
- Localização de Veículos (3)
- Localização de Veículos por Placa (2)
- Mailing (11)
- Mailing Segmentado (7)
- Meios de Pagamento (95)
- MIS (33)
- Monitoria (8)
- Normas (231)
- Notícias (1998)
- Opinião (617)
- Prevenção a Fraude (6)
- Qualidade (919)
- Recuperação de Ativos (4)
- Recuperação de Crédito (1)
- Redes Sociais (449)
- Segurança Logística (1)
- Sem categoria (6)
- Serasa Experian (1)
- Serviço (3)
- SMS/Voice/Boletos/Email (420)
- Sorteio (8)
- Sustentabilidade (1)
- Tecnologia e Telecom (572)
- Telefone Hot (1)
- Televendas (3035)
- Tendências (2)
- Treinamento (38)
- Vagas (695)
- Vendas (1642)
- Workforce Management (30)
Sobre o Blog
Blog Televendas & Cobrança é o primeiro portal independente do Brasil voltado para estes dois importantíssimos segmentos do setor (Televendas / Cobrança – Telecobrança).
A qualidade dos serviços e a ampla quantidade de informações exclusivas sobre Cobrança, Telecobrança, Televendas, Telemarketing, Vendas, Contact Center, Call Center, Atendimento ao Cliente, SAC disponibilizadas diariamente atraem um público qualificado formado em sua maioria por executivos decisores pela avaliação ou aquisição de ferramentas/produtos ou serviços de nossos anunciantes.
